美联储加息靴子落地,但市场还没松一口气:9月FOMC后的三条交易路径

25bp已兑现,关键看后续路径
美联储9月FOMC会议已于美东时间9月16日下午公布决议,宣布加息25个基点,将联邦基金目标利率区间上调至3.75%-4.00%。这是美联储三年多来首次重启加息。
由于会前市场已充分定价本次加息,25bp本身并非最大变量。会后公布的SEP和点阵图显示,2026年底联邦基金利率中位数为4.1%,高于当前利率区间中点3.875%,指向年内仍可能再加一次。
因此,市场交易重心已经从“是否加息”转向“还会加几次”:基准情景是年内再加一次,鹰派风险是连续加息,鸽派情景则是本次加息后暂停。
基准情景:加息25个基点 + 后续仍可能再加一次
- 大行观点(摩根大通,汇丰):一次加息不足以缓解通胀压力,且市场已经高度定价,如果美联储不加息,反而可能引发市场对其信誉的担忧。9月、12月分别加息,但不会出现鲍威尔时期的多轮连续加息
- 对标的的影响
-
美股:承压运行,高估值AI、半导体、软件、小盘股弱于大盘。板块上能源、金融、必需消费、公用事业相对抗跌
在美联储紧缩周期中,当市场充分定价鹰派预期后,美联储释鸽派信号往往会成为触发市场反弹的核心催化。以2022年5月美联储FOMC会议为例,市场在决议公布前因通胀数据恶化(CPI突破8.5%)已过度计价加息,鹰派观点认为美联储将加息75个基点,导致标普500与纳斯达克指数遭遇深度回调与避险资金出逃。
加息落地后,美联储主席鲍威尔鸽派发言否定单次加息75个基点,这一超预期定调迅速清除了极端的尾部隐患,推动标普500指数当日大涨2.99%。
-
美债:2年期美债收益率明显上行,长端美债收益率震荡偏强。
对股市的影响:短端美债高收益率会吸引资金大量流出股市并买入债券基金,但由于加息终点明确,不会诱发股市出现恐慌性抛售,对股市影响较小。长端美债对估值的压制分化,现金流充裕的大盘龙头股将明显跑赢高负债的小盘股。 -
美元:偏强,尤其是在其他主要央行政策节奏滞后的情况下。
-
黄金:强美元和实际利率上升会压制黄金,短中期偏空。
鹰派风险:加息25个基点 + 后续连续加息
- 大行观点(摩根士丹利、德银、道明证券):通胀粘性源于美国经济内生性问题,劳动力市场偏紧,叠加地缘持续推高能源,通胀有再度上行的自我强化风险,美联储在2027年可能采取更多行动
- 对标的的影响
-
美股:风险资产调整加深,整体风险偏好下降。高估值成长股、房地产、公用事业承压更明显,防御板块与能源相对抗跌
统计 1988 年以来美联储数轮加息周期的历史数据来看,标普500指数走势和收益率在首次加息前后呈现出V 型路径,市场在短期内会经历无风险利率抬升带来的阵痛,标普500指数多数会出现2% - 4%的阶段性回调。历史均值大约在加息后1.5个月触及低点(约-4.0%),中位数则在第1至2个月见底。这一阶段,无风险利率快速上升,直接压制高估值板块,同时引发机构调仓与对冲盘集中交易,导致市场波动明显加大。
-
美债:2年期美债收益率锚定收紧的政策路径继续上行10年期美债收益率受通胀、财政赤字影响维持高位,长端美债收益率曲线可能进一步熊市平坦化或倒挂。
债务对股市的影响:短端美债高收益率会吸引资金大量流出股市并买入债券基金,美股股票基金失血,买盘流动性枯竭,缺乏接盘资金,导致股价和指数加速跳水,特别是高 Beta 和中小盘股票会遭遇流动性挤压式暴跌;10年期美债收益率通常被视为估值模型中的无风险利率,长端收益率飙升会直接压低科技股等高久期资产的远期现金流估值,并提高企业债务再融资成本。
-
美元:进一步推高美元,因为市场不仅需要对本周的加息进行定价,还需要对利率进一步上涨的路径进行定价。美元指数将继续获得利差和避险资金支撑明显走强,日元、欧元和新兴市场货币承压。
-
黄金:强美元和实际利率上升会压制黄金,短中期偏空。
鸽派情景:加息25个基点 + 后续不再加息
- 大行观点(高盛,渣打,ING Global,瑞银):9月加息是针对特朗普新关税、能源成本的一次性操作,核心通胀未全面恶化,就业数据和薪资增速略有降温,宏观经济条件客观上不支持连续加息(8月非农新增就业超2/3由低薪岗位支撑;平均时薪增速为2021年来的低值;消费者信心指数连月降低,据纽约联储,美国家庭名义收入增长维持在2.8% - 3.0%的区间,家庭支出预期中位数大幅减少,说明美国家庭主观上勒紧腰带)
- 对标的的影响
-
美股:市场可能交易利空落地,市场短线承压后可能修复,尤其是前期被利率压制的科技股、成长股和小盘股
从1988年以来美联储历史上,预防性单次加息(加息一次后长时间暂停)的长周期数据来看,标普500指数呈现出加息前预防性承压—落地初小幅消化—验证无后续加息后单边暴涨的路径。在加息前,市场因无法确知是否开启连续紧缩周期而出现阶段性回调(加息前3个月均值下探 -2.8%)。在市场对连续紧缩的恐慌出清后,标普500指数在加息后6个月平均上涨 +11.2%,加息后12个月平均涨幅高达 +24.5%,展现出远高于普通加息周期启动时的中长期上涨弹性。
-
美债:2年期美债收益率冲高回落,长端美债收益率因不会持续的加息预期回落或震荡。
对股市的影响:短端美债收益率见顶下行削弱了无风险现金资产的吸引力,倒逼离场资金重新流入股票市场追逐风险收益,股票基金回流,流动性恢复,能够在上涨行情中支撑指数。长端美债收益率下行释放高久期风险资产估值压力,放大科技股的估值弹升空间。 -
美元:短线有支撑,容易出现“买预期、卖事实”的回落。
-
黄金:实际利率上行压力有限,若后续宽松预期升温,黄金更容易获得支撑。
美元对主要货币和黄金的影响
在本次FOMC后,美元定价的核心仍是利差和政策路径。若市场继续交易“年内仍可能再加一次”,美元指数短线仍有支撑,非美货币和黄金都会面临一定压力;但如果后续经济数据降温、市场转向定价加息周期接近尾声,美元强势也可能阶段性放缓。
从SAXO给出的主要资产观察框架看,欧元/美元、美元/日元和现货黄金的关键位置如下:
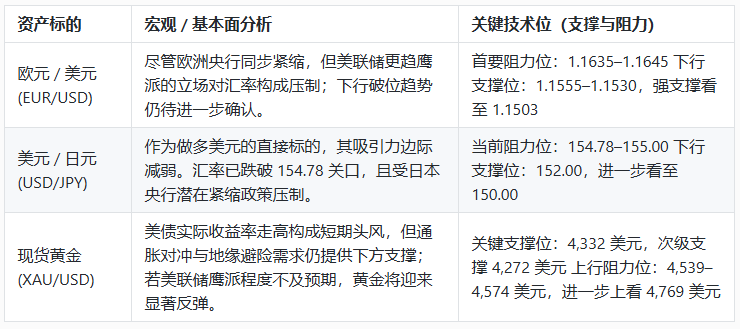
整体来看,若美元继续受利差支撑,欧元和日元仍偏承压,黄金短线也会受到实际利率上行的压制;但一旦后续数据削弱连续加息预期,黄金和部分非美货币可能率先修复。
小结
本次FOMC加息25个基点已经落地,但市场并没有因此松一口气。真正重要的是,美联储点阵图把后续路径推向了“年内仍可能再加一次”的基准情景,而不是简单的一次性加息。
因此,接下来资产价格的关键观察点,是2年期美债收益率能否继续上行、10年期美债收益率是否维持高位、美元指数能否延续强势,以及高估值成长股能否消化利率压力。如果后续政策路径更接近“再加一次后暂停”,风险资产压力可能相对可控;如果通胀和能源价格继续推高加息预期,市场将重新面对估值与流动性的双重压力。





