EBA建议将DeFi借贷接入服务纳入MiCA监管,合规门槛如何影响欧洲加密生态?
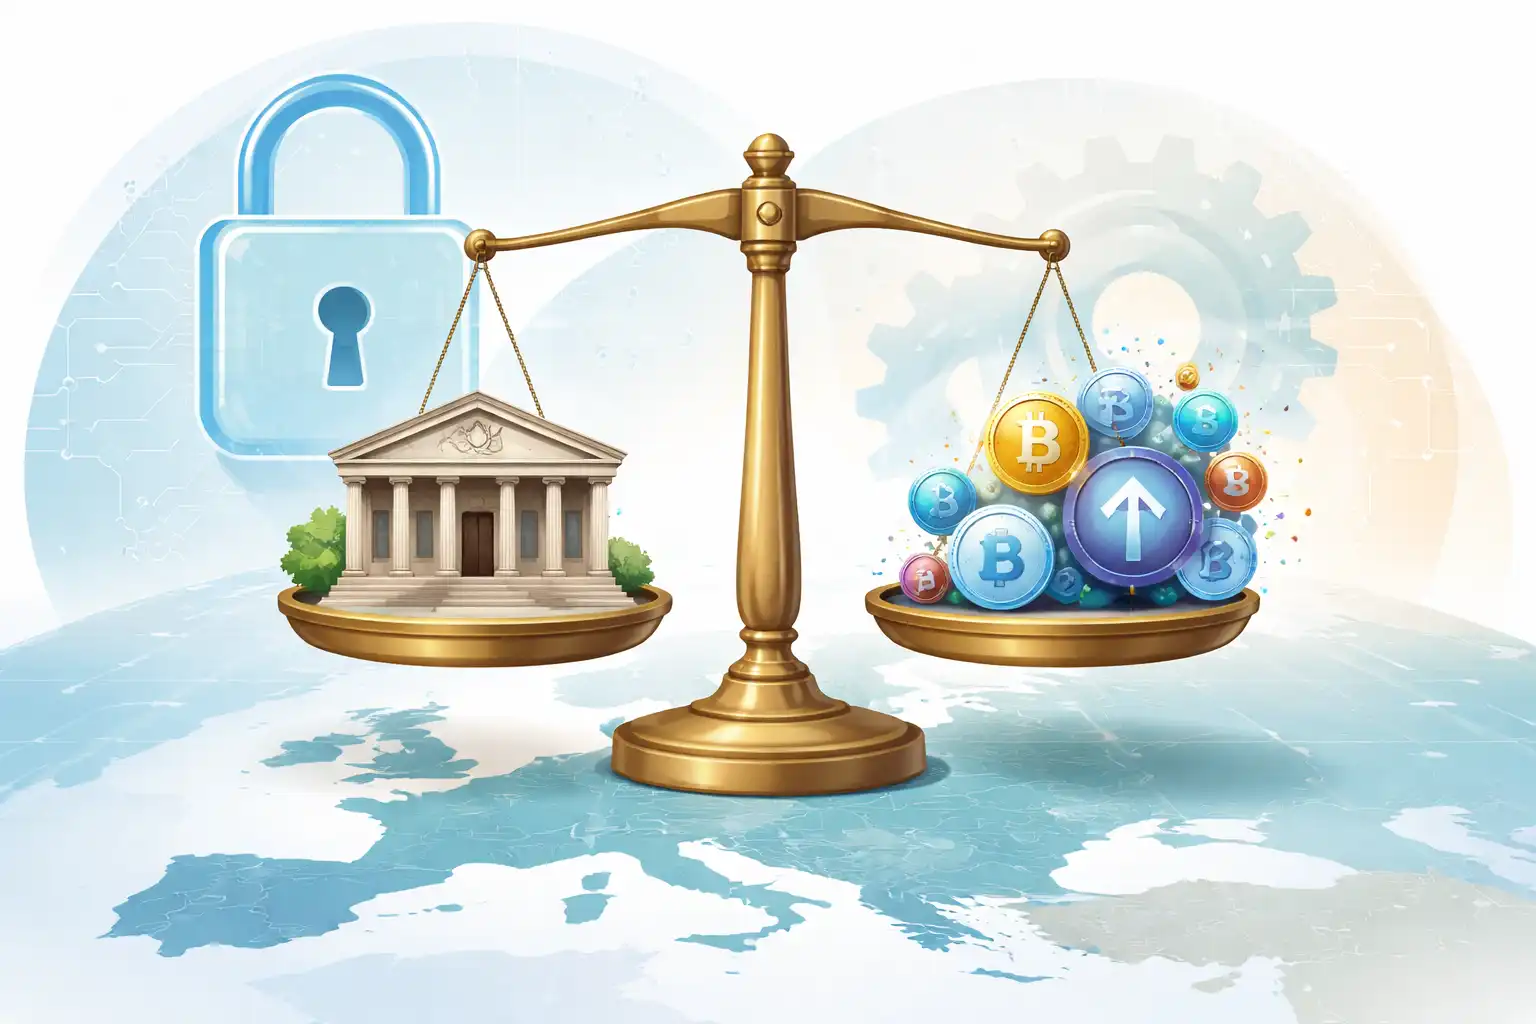
欧洲银行管理局(EBA)在2026年9月24日发布建议,主张将加密资产借贷活动正式纳入欧盟《加密资产市场法规》(MiCA)的监管框架,并特别强调需覆盖那些协助客户接入去中心化金融(DeFi)借贷协议的加密服务提供商。这一提议直指当前监管空白:随着至少16个欧盟成员国已出现加密借贷业务,且越来越多企业借助AI工具为用户提供DeFi入口,中心化与去中心化金融的边界正快速模糊。EBA并未止步于原则性呼吁,而是提出具体监管工具包——包括用户适当性测试、杠杆限制、额外披露义务,甚至对涉及MiCA授权类代币(如资产参考代币和电子货币代币)的借贷施加限制,并为DeFi协议设计认证机制。问题在于,这些措施若落地,究竟是为行业建立护栏,还是会扼杀创新?
加密借贷为何突然成了监管焦点?
EBA此次点名“由加密企业协助接入DeFi”的情形,实际上瞄准了当前主流商业模式:许多所谓“去中心化”服务背后,仍有中心化实体提供前端界面、KYC验证甚至流动性支持。这种混合形态让风险传导更隐蔽,一旦底层协议出现漏洞或挤兑,损失可能迅速波及传统金融体系。EBA的担忧并非空穴来风,而是试图在风险爆发前划清责任边界。
DeFi接入服务将面临哪些新门槛?
EBA建议的核心,是把提供DeFi借贷接入服务的企业视为实质上的金融中介,而非单纯的技术通道。这意味着它们可能需要申请MiCA牌照,并满足资本充足、风控合规和透明度要求。例如,用户适当性测试将限制高风险借贷产品向非专业投资者开放;杠杆限制可防止过度抵押引发连锁清算;而针对特定代币的借贷禁令,则旨在切断稳定币等系统性资产与高波动DeFi池子的直接关联。更关键的是“DeFi协议认证制度”——这相当于设立白名单,只有符合安全审计、治理透明和应急机制标准的协议才被允许接入受监管实体。此举虽提升安全性,但也可能将大量未经认证的协议边缘化,改变欧洲DeFi生态的竞争格局。
MiCA审查会因此加速吗?
值得注意的是,EBA的建议属于MiCA正式审查程序的一部分。根据欧盟立法流程,MiCA需在实施后两年内评估并调整,而2026年正是关键窗口期。EBA作为欧盟银行业监管核心机构,其意见对欧盟委员会(EC)具有高度影响力。虽然EC尚未公布具体时间表,但EBA同步呼吁开展成本效益分析,说明监管层已在认真权衡规则收紧对创新与稳定的双重影响。
监管套利空间正在收窄
EBA此番动作释放的明确信号是:只要服务对象包含欧盟居民,无论技术架构多么“去中心化”,只要存在商业实体介入,就难逃监管。这将迫使全球加密企业重新评估欧洲市场策略——要么主动申请MiCA授权并接受全套规则,要么彻底切断对欧盟用户的服务。对于依赖欧洲资金流的DeFi协议而言,失去合规入口意味着流动性萎缩;而对于坚持合规路径的中心化平台,则可能借机扩大市场份额。真正的考验在于,监管能否在防范风险的同时,保留足够创新弹性。毕竟,过度严苛的规则只会把活动推向更隐蔽的场外渠道,反而加剧系统性盲区。
接下来可关注两个信号:一是欧盟委员会是否在2026年底前发布MiCA修订草案,明确纳入借贷条款;二是已有在欧运营的加密借贷平台是否开始预沟通牌照申请,这将反映行业对监管落地速度的真实预期。





