美银研报解读:半导体 TAM 翻倍至 3.2 万亿,存储驱动增长
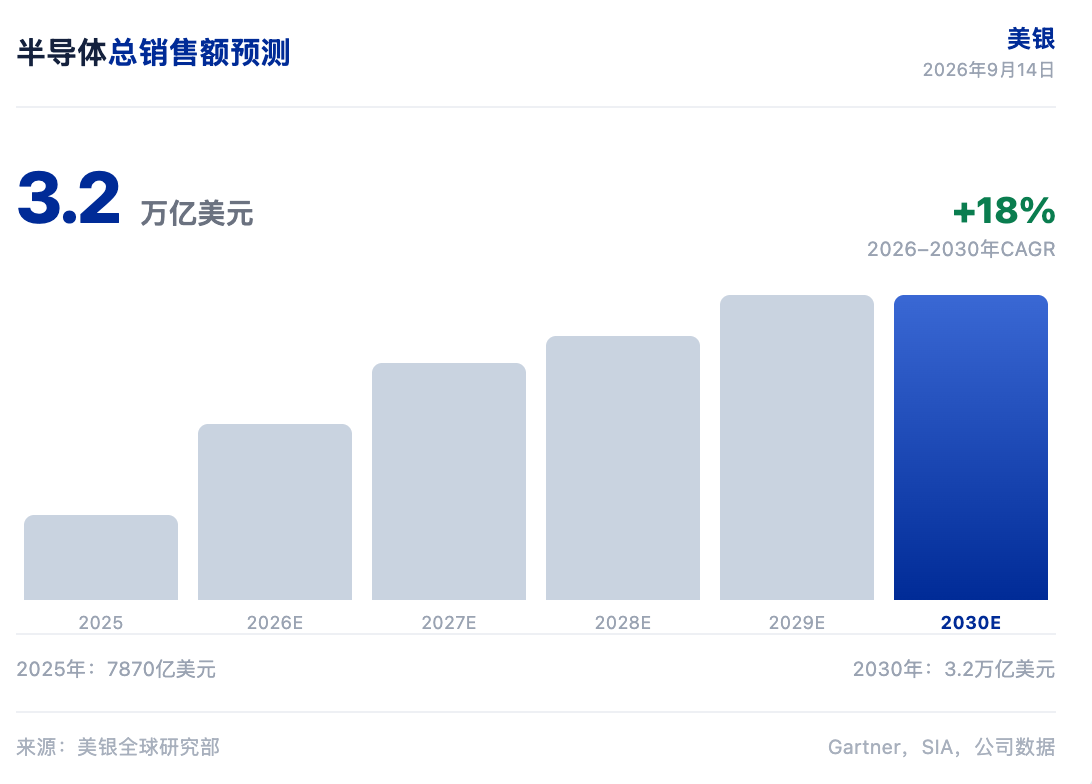
半导体行业总潜在市场规模到 2030 年将达到 3.2 万亿美元。美国银行在 2026 年 9 月 14 日发布的美国半导体行业报告中,将 2023 到 2030 年半导体行业总潜在市场规模预测从 2.7 万亿美元上调至 3.2 万亿美元,2026 到 2030 年复合年增长率从 14%上调至 18%。存储芯片和数据中心是主要驱动力,汽车和工业复苏提供额外支撑。该行业用了 50 年达到 1 万亿美元销售额,如今潜在市场规模有望在四年内从 1.7 万亿美元再翻一倍。
美银分析师 Vivek Arya 在报告中指出,AI 行业正从追求投资回报转向解决芯片和电力供应等结构性制约。存储芯片短缺和价格上涨仍是关键增长因素。尽管市场对 AI 基础设施投资放缓的担忧加剧,客户订单、长期协议、产能承诺和半导体产品定价均未出现放缓迹象。
半导体 TAM 四年翻倍
美银预计 2026 年半导体销售额同比增长 113%,核心半导体同比增长 30%。存储芯片表现更强,销售额同比增长约 327%。DRAM 同比增长 328%,NAND 同比增长 341%。计算与存储业务同比增长超过 50%,服务器需求持续强劲。
按终端市场划分,无线通信同比下降 8%,受智能手机销量疲软影响。汽车同比增长 12%,工业同比增长 32%,消费电子同比下降 7%,有线通信同比增长 29%。内存销售额 2026 年预计达到 9370 亿美元,核心半导体预计 7390 亿美元。
WFE 上调至 2700 亿
美银将 2026 年晶圆制造设备支出预测上调至 1560 亿美元,同比增长 33%。2027 年预测上调至 2100 亿美元,同比增长 34%。2028 年预测上调至 2720 亿美元,同比增长 30%。DRAM 是主要增长驱动力,2027 年预测上调 21%至 520 亿美元,2028 年预测上调至 810 亿美元。NAND 2027 年预测上调 19%至 205 亿美元。
美银预测 2025 到 2030 年新周期资本支出将达到 3600 亿美元,复合年增长率 25%。DRAM 资本支出 1140 亿美元,NAND 300 亿美元,晶圆代工和逻辑芯片 2150 亿美元。2026 年中国晶圆厂设备支出预计 450 亿美元,占全球 29%,到 2030 年占比降至约 20%。
租赁价格印证需求强劲
英伟达 B200 GPU 现货租赁价格目前约每小时 5.72 美元,过去两个月持续上涨,仅比 3 月峰值 6.10 美元低不到 10%。A100 租赁价格约 1.60 美元,H100 约 2.65 美元。美银指出,租赁价格持续高位表明市场需求强劲且范围广泛,没有放缓迹象。
美银认为,2027 年对所有计算、网络及内存供应商仍是订单饱满、合同充足的一年。2028 年市场预计持续紧俏,受益于 CPU、XPU 集成和光学扩容技术需求增加,多家 ASIC 和 GPU 厂商的 AI 加速器业务也在加速发展。
估值有吸引力
半导体指数今年以来上涨 67%,但远期市盈率 18 倍,低于标普 500 的 19 倍。每股收益同比增长 139%,增速约为大盘的 7 倍。美银在中期选举结束和宏观担忧缓解前持谨慎态度。该指数近期因投资者重新评估 AI 持续性而回调约 17%。
美银预计计算芯片、网络芯片和模拟芯片将展现更强韧性。若市场动能恢复,美光、拉姆研究、应用材料和英特尔有望引领涨势。美银对 AMD 目标价 620 美元,对亚德诺目标价 500 美元,对应用材料目标价 650 美元,对英特尔目标价 145 美元,对拉姆研究目标价 385 美元,对美满电子目标价 365 美元,对美光目标价 1550 美元,对英伟达目标价 350 美元。
风险方面,内存平均售价跌幅超预期、中国新进入者竞争加剧、市场份额被大型竞争对手夺走、数据中心和智能手机等终端市场需求疲软,是主要下行风险。上行风险包括技术突破、闪存市场份额提升和 NAND 升级。
半导体 TAM 四年翻倍,晶圆厂设备支出同步上调,美银认为 AI 驱动的需求尚未见顶。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 9 月 14 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





