「沃什时代」首次加息要来了?华尔街算好了三种剧本
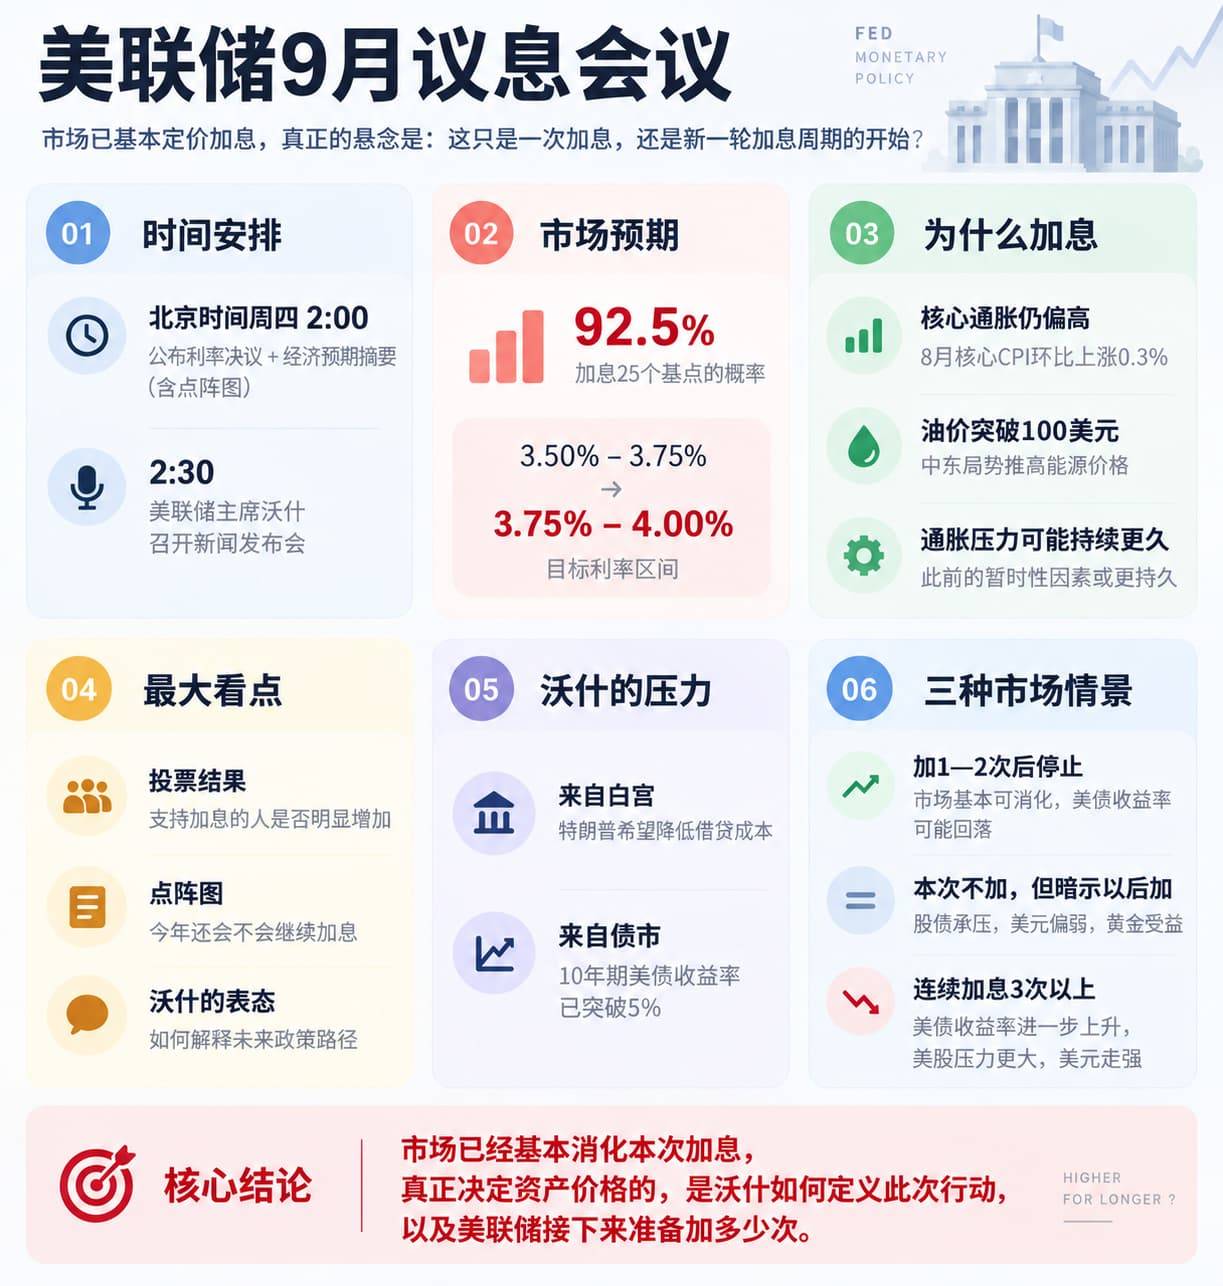
北京时间周四凌晨 2:00,美联储 FOMC 将公布利率决议和经济预期摘要。半小时后,美联储主席凯文·沃什(Kevin Warsh)召开货币政策新闻发布会。
美联储本周加息似乎已经不是一个悬念,这将是沃什自今年 5 月执掌美联储以来首次加息。此前 7 月会议,美联储仍以 9 比 3 投票维持利率不变;一个多月后,市场却已经几乎确定央行将重新进入加息通道。
这次会议对沃什而言意义非同一般,其真正考验的,可能是沃什能否把一场几乎被市场提前「定价完成」的加息,重新变成一次由美联储自己定义的政策行动。
截至周二,联邦基金期货显示,交易员预计美联储将加息 25 个基点的概率达到 92.5%,目标利率区间将从目前的 3.50% 至 3.75% 升至 3.75% 至 4.00%。路透社最新调查也显示,多数经济学家预计美联储本周加息。
但问题在于,市场已经替美联储完成了第一轮选择,沃什接下来必须回答的是:为什么现在必须加息,以及加息之后还会发生什么。
从「可以等待」到「必须行动」,美联储的政策逻辑正在发生变化
今年大部分时间,美联储内部对通胀的判断是仍有观望空间。关税以及伊朗战争造成的能源供应冲击,被不少政策制定者视为推高物价的暂时因素,因此即使通胀高于 2%,也没有足够理由立即重新加息。
美联储理事克里斯托弗·沃勒(Christopher Waller)的表态最具代表性。 他 9 月初曾表示,「给通胀降温一些时间」,认为 6 月和 7 月较为温和的通胀数据仍然显示,价格压力可能继续向 2% 目标回落。他还表示,等待一次会议的代价有限,因为一次 25 个基点的加息并不能让 CPI 立即回到 2%。
纽约联储主席约翰·威廉姆斯(John Williams)也曾认为,「等待并观察」是合理选择。
但现在的环境已经发生变化。
美国 8 月核心 CPI 环比上涨 0.3%,高于与 2% 通胀目标相匹配的速度。与此同时,油价因中东局势重新突破每桶 100 美元。沃什本人 8 月底在杰克逊霍尔年会上已经发出警告,如果政策制定者无法获得通胀正向 2% 目标下降的更多确定性,美联储「还有工作要做」。
这使美联储面临一个越来越难回避的问题:此前被视为暂时性的通胀压力,是否正在持续得比预想更久。
布朗大学经济学教授塞布南·卡莱姆利 - 奥茨坎(Sebnem Kalemli-Ozcan)认为,美联储迟早必须加息,而且越往后拖,通胀越可能变得更加持久,届时问题会更严重。
摩根大通经济学家迈克尔·费罗利(Michael Feroli)预计美联储会在本周加息,但认为利率决定实际上比市场目前超过 90% 的加息定价更加摇摆。
Scotiabank 经济学家德里克·霍尔特(Derek Holt)甚至认为,加息现在未必是正确选择,但沃什此前的表态已经让他很难不加。「如果市场都已经如此定价了却还不加,那么什么时候才加?」
换言之,沃什现在面对的并不是简单的通胀数据变化,而是此前政策表态、最新通胀数据和市场定价已经逐渐把他推向了加息一侧。
一旦加息,真正的问题变成「加多少次」
所以,此次加息 25 个基点本身可能只是开始。
美联储 7 月会议的 9 比 3 票型,是理解当前政策分歧的重要起点。哈玛克、洛根和卡什卡利当时已经主张加息;而沃勒、威廉姆斯等官员则曾认为应该继续观察。
与此同时,丽莎·库克(Lisa Cook)此前表示已经「准备采取行动」应对通胀;迈克尔·巴尔(Michael Barr)也担心暂时性的价格压力进一步固化。
这意味着本次会议的最终票型将告诉市场:7 月的「三票加息」究竟只是少数意见,还是正在变成更广泛的政策转向。
摩根大通资产管理公司首席全球策略师大卫·凯利(David Kelly)认为,如果多数委员最终支持加息,一些原本犹豫的官员可能为了呈现更统一的立场而加入多数阵营,最终可能只剩两票、一票甚至没有反对票。
而比票型更重要的,是新的利率点阵图。
投资者将观察今年年底究竟还有多少官员认为需要再次加息,以及 2027 年的利率预期如何变化。
高盛首席美国经济学家戴维·梅里克(David Mericle)此前认为,目前超过 2% 的通胀大部分来自一次性因素,经济基本面并没有强到足以支持加息。因此,高盛最初预计美联储本周按兵不动,后来却改变预测转而押注加息,主要原因之一正是市场预期已经明显转向。
因此,美联储本周公布的利率路径,很可能比 25 个基点本身更加重要。
如果点阵图只体现有限的进一步加息,市场可能把 9 月行动理解为针对当前通胀风险的一次调整;如果更多官员开始支持连续收紧,9 月加息就可能被定义为一轮新加息周期的起点。
而后一种情况,才是市场真正还未完全消化的部分。
沃什最大的难题,不是特朗普,而是 5% 的美债收益率
沃什还面临一个特殊的双重压力。一边是白宫,另一边是债券市场。
特朗普在上周日再次要求美国拥有全球最低的借贷成本。他此前虽然明显减少了直接攻击美联储,但仍暗示沃什受到其他「非常政治化」的美联储官员影响。
如果沃什本周加息,这将与特朗普希望降低利率的诉求直接冲突,而且距离 11 月中期选举已经非常近。更高的借贷成本可能进一步增加美国居民的住房和消费负担,也会使白宫面临更大的生活成本压力。
此外,美国 10 年期国债收益率周一突破 5%,油价高企、通胀压力以及市场对美联储加息的预期共同推高长端收益率。美国银行分析师甚至认为,美联储面临的是「加息,或者冒着债券市场进一步大幅波动的风险」。
这让沃什的任务出现了一个非常微妙的变化:如果不加息,他需要解释为什么此前对通胀的强硬表态没有转化成政策行动;如果加息,他又必须解释为什么不会由此演变成一轮更长的紧缩,并进一步推高已经承压的长端收益率。
这也是为什么他的新闻发布会可能比利率决定本身更重要。
沃什在 7 月 29 日的会后发布会上没有清晰解释维持利率不变的理由,也没有充分阐述自己对经济的判断,随后长端美债收益率上涨,并受到市场批评。到了杰克逊霍尔,他的讲话明显更加偏向通胀风险。
现在,市场会再次追问同一个问题:如果美联储真的重新加息,沃什是否愿意告诉市场,这只是一次行动,还是一系列行动的开始?
但这恰恰触及沃什此前最明确的政策风格——他不喜欢提供前瞻指引。
道明证券经济学家奥斯卡·穆尼奥斯(Oscar Munoz)表示,「如果沃什仍希望不提供前瞻性指引,他在讲话时也必须谨慎措辞......如果美联储决定收紧政策,他肯定会被问及未来的加息问题。我们相当清楚,如果美联储在 9 月选择加息,那么进一步的紧缩措施将不可避免。届时,沃什如何应对这一平衡将十分引人关注。」
在来自美债市场和特朗普的双重压力下,沃什需要在两个目标之间取得平衡:既要证明美联储愿意对通胀采取行动,又不能轻易让市场把此次决定解读成一轮无止境的连续加息。
华尔街机构推演三种场景
正因为这种一不小心就会搞砸的「走钢丝」的困境,华尔街对这次会议的关注已经从利率水平转移到了资产价格反应。
Angeles Investment Advisors 首席投资官迈克尔·罗森(Michael Rosen)认为,美股可以消化一次加息。
Sevens Report Research 创始人汤姆·埃塞(Tom Essaye)也表示,市场能够承受本次加息,甚至能够承受 2026 年再加一次。如果最终形成「一到两次,然后结束」的路径,市场或许不会出现剧烈反应,因其既有助于抑制通胀,也反驳了「美联储缺乏独立性」的说法,尤其是在外界担忧其可能受到白宫压力而降息的背景下。
埃塞提到,过去几个月来,市场普遍认为美联储的独立性受到威胁,这推动了债券市场的收益率上升。本月股市因债券收益率飙升而出现下跌,10 年期美国国债收益率在周二交易中升至约 5%。如果美联储能通过小幅采取行动「证明其对通胀问题十分重视」,10 年期国债收益率小幅回落,「下跌几个基点」。
在埃塞看来,即使美联储决定维持利率不变,但暗示今年晚些时候可能加息,股市和债市本周仍可能遭受一定冲击。他指出,这可能在交易算法推动的初步「反弹行情」之后出现,其背后逻辑是市场认为较少加息更为可取,「但考虑到通胀和信誉方面的担忧,我很难相信这些早期涨幅能够持续。」
在此情景下,他预计长期国债收益率可能上升,对股市造成压力,同时「货币贬值交易」或将再度升温。货币贬值交易可能引发美元走弱,并推动黄金等以美元计价的大宗商品以及实物资产表现强劲。
然而,如果美联储释放出未来还要连续加息三次甚至更多的信号,情况可能完全不同。埃塞预计,届时 10 年期美债收益率可能明显突破 5%,美股将承受更大压力(可能下跌超过 1%),周期股、价值股和高成长科技股都可能受到冲击。美元兑其他主要货币将大幅走强。





