瑞银研报解读:比特币矿企转型 AI 托管,五只股票获买入
瑞银集团首次覆盖五只比特币矿企转型的 AI 数据中心托管股,全部给予买入评级,平均上行空间 36%。这五家公司早年锁定的电网接入位置和低价电力,成为 AI 基础设施建设的稀缺资产。瑞银在 2026 年 9 月 22 日发布的基础设施报告中指出,合计 4.8GW 已租赁容量,另有约 12GW 扩张管道,市场只给了已签约资产估值。
电力接入时间(time to power)是数据中心扩张的核心瓶颈。美国电网互联排队时间已延长至 5 年以上,传统数据中心市场空置率低于 2%。瑞银分析师 Ryan Gravett 指出,AI 基础设施到 2028 到 2030 年将新增约 260GW 容量,是 2025 到 2027 年约 90GW 的三倍。
平均 36% 上行空间
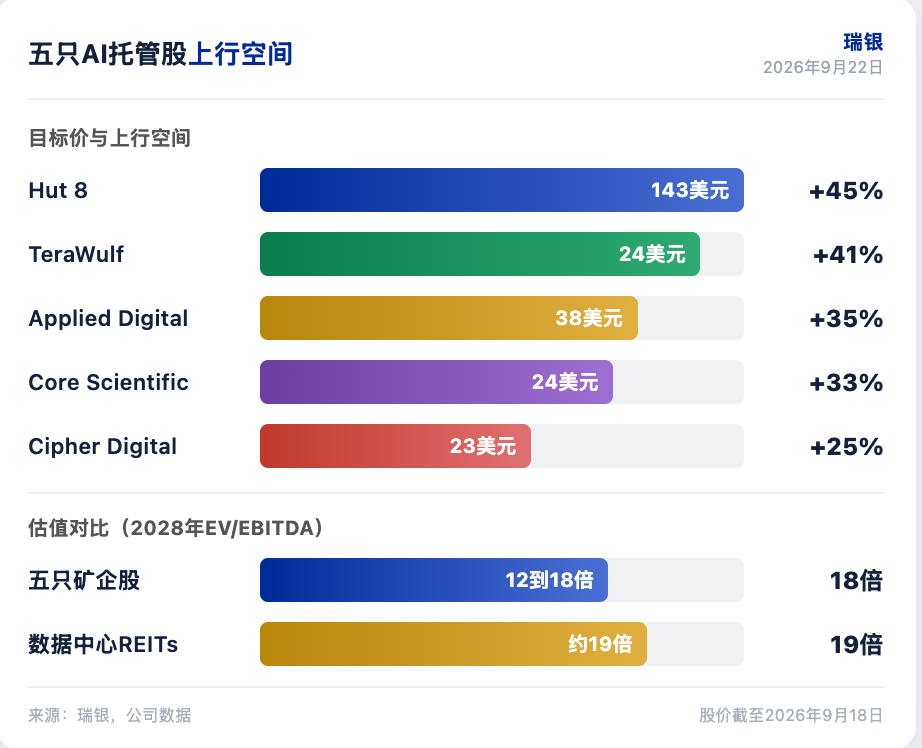
五家公司目标价与上行空间如下。Hut 8 目标价 143 美元,较 9 月 18 日收盘价 99 美元有 45%上行空间。TeraWulf 目标价 24 美元,较 17 美元有 41%上行空间。Applied Digital 目标价 38 美元,较 28 美元有 35%上行空间。Core Scientific 目标价 24 美元,较 18 美元有 33%上行空间。Cipher Digital 目标价 23 美元,较 18 美元有 25%上行空间。
估值方面,五家公司当前交易在 12 到 18 倍 2028 年 EBITDA(年息税折旧摊销前利润),低于数据中心 REITs 的约 19 倍。Digital Realty 和 Equinix 的 2028 年 EBITDA 倍数均为 19 倍。瑞银认为折价反映执行风险、租户集中度和非传统市场的续约不确定性。
租户转向高信用等级
五家公司已签约 4.8GW 租赁容量,过去两年从比特币矿企转型而来。早期租户以新型云厂商为主,依赖 Google 等超大规模厂商的信用支持。近期租户结构明显改善。
Applied Digital 在 2026 年 4 月到 6 月签下 810MW 租约,租户是 Meta(AA-评级)。Oracle(BBB 评级)签约 200MW。CoreWeave(B+评级)占比从 100%降至 30%。Cipher Digital 与亚马逊签署 286MW 租约,亚马逊是直接投资方,承诺承担超支成本。
Core Scientific 与 AMD 签署 530MW 租约,AMD 提供项目融资支持并持有认股权证。Hut 8 与英伟达签署 704MW 租约,英伟达是 AA 评级租户。TeraWulf 与 Anthropic 签署 401MW 租约,20 年期限。
租户信用等级提升对估值有直接影响。瑞银测算,资本成本每上升 100 个基点,EBITDA 倍数压缩约 2 倍。高信用等级租户能降低融资成本,支撑更高估值倍数。
电力管道是核心期权
五家公司合计拥有约 12GW 未租赁电力管道,其中约 6GW 在未来 2 到 3 年内进入超大规模厂商预租窗口。瑞银按可见度分为三层。第一层是 2027 年交付窗口内的高概率机会,包括 Cipher Digital 的 340MW、TeraWulf 的 400MW、Applied Digital 的 250MW。第二层是 2028 到 2029 年交付的管道,第三层是 2030 年之后的长期期权。
Cipher Digital 的管道集中在得克萨斯州,约 95%容量位于该州。ERCOT 的 Batch Zero 审查流程导致电力分配和投运时间不确定。Cipher 有 477MW 容量在 2027 年交付窗口内,其中 Reveille 站点 70MW 已获批互联协议。管理层称需求环境“从未如此强劲”。
Applied Digital 的管道分布在北达科他州、路易斯安那州和阿拉巴马州,不受 ERCOT 政策影响。公司通过 Base Electron 合资企业锁定 1.2GW 天然气发电机组,可从 2029 年开始供电。管理层披露可采购的机电设备约 700MW 每年。
Hut 8 的管道包括 River Bend 园区扩建选项,原租约含最高 1GW 增量容量选择权。公司还在评估现场发电方案,可能与 Entergy 合作。American Bitcoin 的 567MW 电力资源可作为 AI 用途的储备。
交付执行是近期催化剂
五家公司当前仅交付约 720MW,占已签约容量的 15%。到 2027 年中将再交付 1.6GW,总交付量达到 2.3GW,占签约容量的 50%。瑞银将交付执行列为近期关键催化剂。
Applied Digital 已交付 175MW,占 CoreWeave 承诺的 44%。Core Scientific 已交付 437MW,占 CoreWeave 承诺的 75%。Cipher Digital 的 Black Pearl 站点提前两个月交付,亚马逊租约已开始产生收入。Hut 8 的 River Bend 园区卫星图像显示地基施工中,首批 65MW 预计 2027 年第二季度交付。
瑞银对五家公司的配置建议集中在三个方向。电力接入时间的稀缺性支撑租金和开发收益率,Hut 8 和 TeraWulf 的管道可见度最高。租户结构从新型云厂商向高信用等级改善,Applied Digital 和 Cipher Digital 的租户质量提升最快。交付执行是近期催化剂,Core Scientific 和 Applied Digital 的交付进度领先。
免责声明
本文系潮向研究对第三方券商研究报告(瑞银集团,2026 年 9 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





