行情分化、估值背离,北美互联网板块“便宜”只是表象?
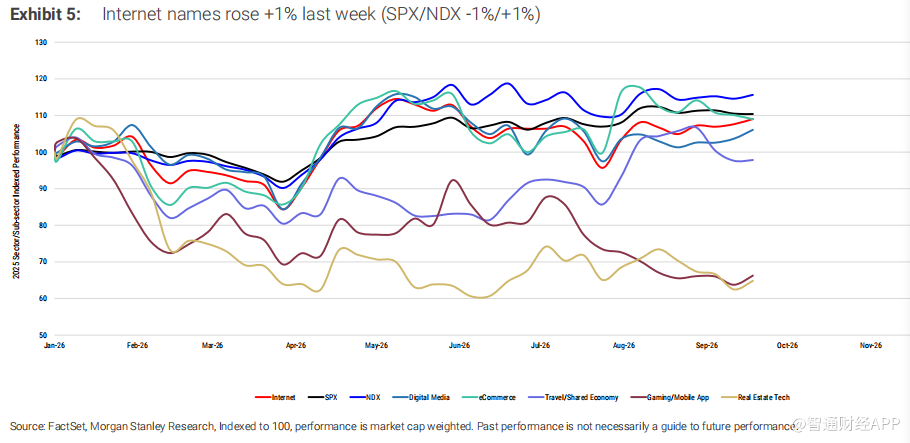
摩根士丹利最新发布的北美互联网行业周报显示,上周互联网板块整体上涨约1%,同期标普500和纳斯达克指数分别下跌1%和上涨1%。板块内部表现分化明显:数字广告领涨,电商、旅游和共享经济则普遍承压。该行维持北美互联网行业“有吸引力”的行业观点,并指出,若把股权激励(SBC)视为现金支出,该行业真实估值并没有那么便宜。
回顾行情表现:数字广告领涨,电商与共享经济承压
上周,数字广告板块表现最强。谷歌(GOOGL.US)和Meta(META.US)分别上涨约3.3%和2.7%,带动数字广告板块市值加权平均涨幅达到3.1%。不过,Snap(SNAP.US)、Pinterest(PINS.US)和Reddit(RDDT.US)分别下跌2.6%、2.4%和4.4%。
电商板块市值加权平均下跌1.1%,但内部分化明显,亚马逊(AMZN.US)下跌1.2%,eBay(EBAY.US)和WW International(WW.US)分别上涨3.8%、18.9%。
旅游板块承压,其中,Booking(BKNG.US)下跌3.5%,Expedia(EXPE.US)下跌0.5%,爱彼迎(ABNB.US)下跌2.3%。
共享经济板块也整体走弱,优步(UBER.US)下跌1.6%,DoorDash(DASH.US)下跌4.5%,Maplebear(CART.US)下跌6.9%,Lyft(LYFT.US)下跌1.4%。
估值指标背离:“便宜”只是表象?
摩根士丹利指出,当前北美互联网板块估值指标出现明显背离。整体来看,板块未来12个月(NTM)EV/EBITDA为12.4倍,较5年和10年历史均值分别低9%和17%;但NTM EV/Sales为4.7倍,较5年和10年历史均值分别高14%和15%。
大型股方面,按2026年EPS计算,亚马逊、谷歌和Meta的市盈率分别约为19倍、17倍和21倍,较过去12个月均值分别低35%、33%和7%。截至9月18日,三者的NTM EV/EBITDA分别为10.8倍、15.0倍和10.4倍。与2年均值相比,亚马逊低15%,谷歌高6%,Meta低16%;与3年均值相比,亚马逊低17%,谷歌高11%,Meta低14%。
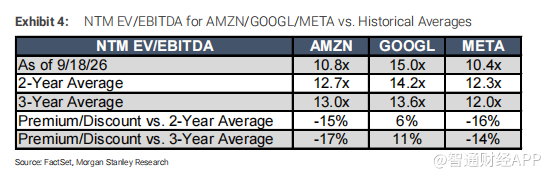
这意味着,从EBITDA角度看,北美互联网公司估值仍低于历史均值;但从销售额倍数看,板块整体估值并不便宜。
报告还分析了将股权激励(SBC)视为现金支出后,对互联网公司EV/EBITDA估值的影响。结果显示,若把SBC当作现金成本,多数子板块的估值倍数会明显上升。
具体来看,数字媒体板块中位数上升约38%(剔除Snap);电商板块中位数上升约26%;视频游戏板块中位数上升约13%(剔除Roblox和Unity);旅游、共享经济及房地产科技板块中位数上升约51%(剔除Zillow)。
这一调整意味着,如果投资者更保守地看待股权激励对真实现金流的影响,不少互联网公司的估值并没有表面看起来那么便宜。
交易面看,空头兴趣分化明显:Opendoor(OPEN.US)、The Trade Desk(TTD.US)、WW International(WW.US)等空头持仓比例居前,而亚马逊、Meta、谷歌等大型平台空头持仓比例最低,显示市场对龙头分歧较小。





