高盛研报解读:美联储加息两次收尾,通胀下行快于预期
高盛集团把美联储终端利率预测上调至两次加息,同时强调这轮紧缩已经接近尾声。高盛在 2026 年 9 月 22 日发布的全球观点报告中指出,联邦公开市场委员会(FOMC)9 月加息 25 个基点,18 位委员中 16 位预期年内至少还有一次加息。高盛预计第二次加息在 10 月 27 到 28 日会议,之后利率保持稳定。
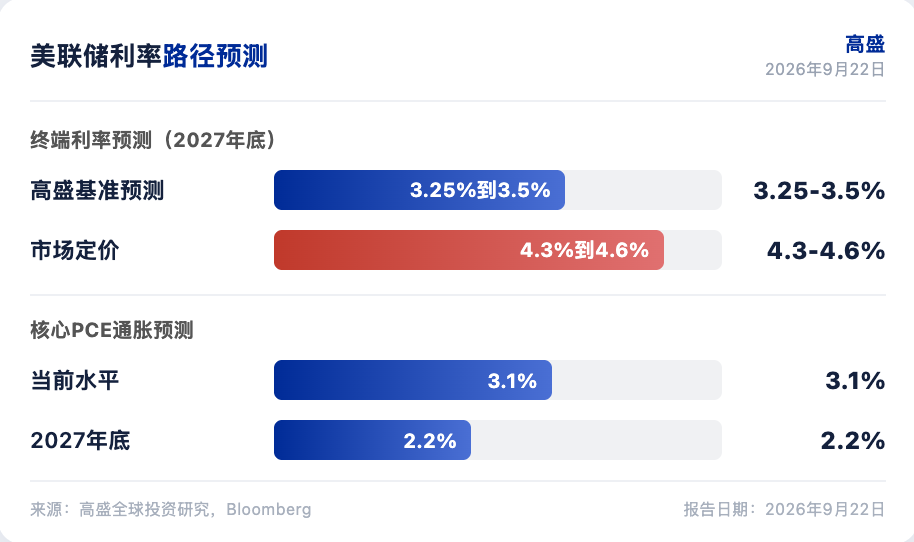
高盛首席经济学家 Jan Hatzius 指出,市场定价比高盛更鹰派。高盛的概率加权路径显示,联邦基金利率在 2027 年底前降至 3.25%到 3.5%的中性利率。市场定价的降息幅度更小。高盛认为核心个人消费支出(PCE)通胀下行速度会快于委员会预期。
报告判断框架建立在三个变化之上。中东局势推高成品油价格,柴油和航空燃油回到 2022 年高点。三季度实际 GDP 增长追踪在 3.3%,8 月非农新增 16.2 万人。8 月核心 PCE 环比上涨 0.27%,略高于预期。高盛认为这些鹰派因素在未来几个月会减弱。
加息理由正在消退
油价是鹰派转向的第一推手。中东原油出口已恢复至战前水平的近 80%,霍尔木兹海峡部分关闭和红海中断的影响被消化。中国自 8 月初以来因价格上涨再次削减进口,帮助稳定全球石油供需平衡。高盛大宗商品策略师预计布伦特原油到 12 月逐步降至每桶 85 美元。
成品油价格可能维持高位。炼油产能短缺制约供给,高盛仍担心中东局势升级破坏更多能源基础设施。柴油和航空燃油价格回到 2022 年高点,对核心通胀的传导有限,但会压制消费支出。
经济数据的分化支持高盛判断。美国 GDP 增长接近 2.3%的潜在水平,就业市场稳定。经济增长集中在高收入消费者和 AI 相关行业,住宅投资在收缩,人口结构和抵押贷款利率压制需求。8 月零售销售超预期,高盛仍预计消费支出走弱,名义工资增长缓慢,汽油价格上涨,退税提振效应消退。
核心通胀下行快于预期
核心 PCE 过去三个月年化增速放缓至 2.5%。高盛指出,关税传导、能源传导、软件和配件涨价、投资组合管理费的影响正在消退。临时性通胀驱动因素从 2025 年中开始减弱,到 2027 年基本消失。
高盛预测核心 PCE 同比增速从当前 3.1%降至 2027 年底的 2.2%左右。委员会对 2027 年核心 PCE 的预测中值高于高盛。高盛认为这个差距是利率路径判断分歧的核心。
FOMC 内部立场比高盛预期更统一。9 月加息 25 个基点没有异议票,16 位委员预期年内至少还有一次加息。高盛认为 10 月加息的政治敏感性低于 9 月,现代 FOMC 历史上几乎没有在大选前跳过会议的先例。2022 年中期选举前六天,委员会曾加息 75 个基点。
欧央行英央行各加一次
高盛把欧洲央行终端利率预测上调至 2.75%,预计 12 月第三次加息。欧元区增长有韧性,整体通胀将重新上升,中性存款利率已进入实际正区间。高盛对欧洲央行 2027 年的预测低于市场定价,核心调和消费者物价指数(HICP)8 月同比 2.4%,基础通胀数据有利。
英国央行预计 11 月加息 25 个基点至 4%,属于“一次到位”。高盛预计 2027 年末开始三次降息至 3.25%。英国通胀接近 2%目标,没有显著超调。
日本央行预计 2027 年 1 月和 7 月各加息 25 个基点至 1.75%。加拿大央行预计 2027 年下半年加息 50 个基点至 2.75%。澳大利亚预计本月再加息 25 个基点至 4.6%,11 月有再加息风险,然后 2027 到 2028 年降息 100 个基点至 3.6%。高盛在这些市场的预测都比市场定价更鸽派。
标普盈利面临放缓
标普 500 每股收益 2026 年预计增长 36%,高盛美国股票策略师认为这个增速不可持续。企业因私人投资持股收益和 AI 投资红利而“过度盈利”。私人投资持股收益来自 AI 模型公司等,AI 投资推动半导体和存储芯片利润率扩张。
高盛预计私人投资持股收益结束,AI 投资接近顶峰,标普 500 每股收益增速 2027 年放缓至 11%。如果 AI 投资直接下降,放缓幅度会更大,但高盛认为这要到 2028 年或更晚才会发生。
债券市场方面,货币政策预期重新定价解释了政府债券收益率的大部分上升。高盛利率策略师预计部分重新定价会逆转,长期收益率温和下降。期限溢价上升和 AI 相关发债构成制约。高盛信贷策略师预计 2027 年 AI 相关发债 4200 亿美元。
外汇市场预计主要货币维持窄幅波动,人民币有显著升值空间。大宗商品方面,高盛看好 2027 年成品油多头仓位作为对冲,维持黄金看涨,央行购金持续。
高盛的核心判断是通胀下行会迫使美联储比市场预期更早停止加息。风险在于中东局势再度升级推高油价,核心通胀粘性超预期,AI 投资周期延长推高期限溢价。市场定价的加息路径比高盛更鹰,这个分歧是未来几个月利率交易的主要机会。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 9 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





