AI需求狂飙,融资“信用闸门”却在收紧! 5%美债收益率重压之下,算力输家逐渐浮出水面
股票市场那些受益于史无前例AI算力基础设施建设浪潮的公司,正在同时面对需求扩张与融资条件大幅收紧:AI智能体应用带来持续扩大的AI算力资源需求,10年期美债收益率狂飙至突破5%背景下的持续攀升资金成本则提高了将超额AI订单转化为实际现金流的资本门槛。
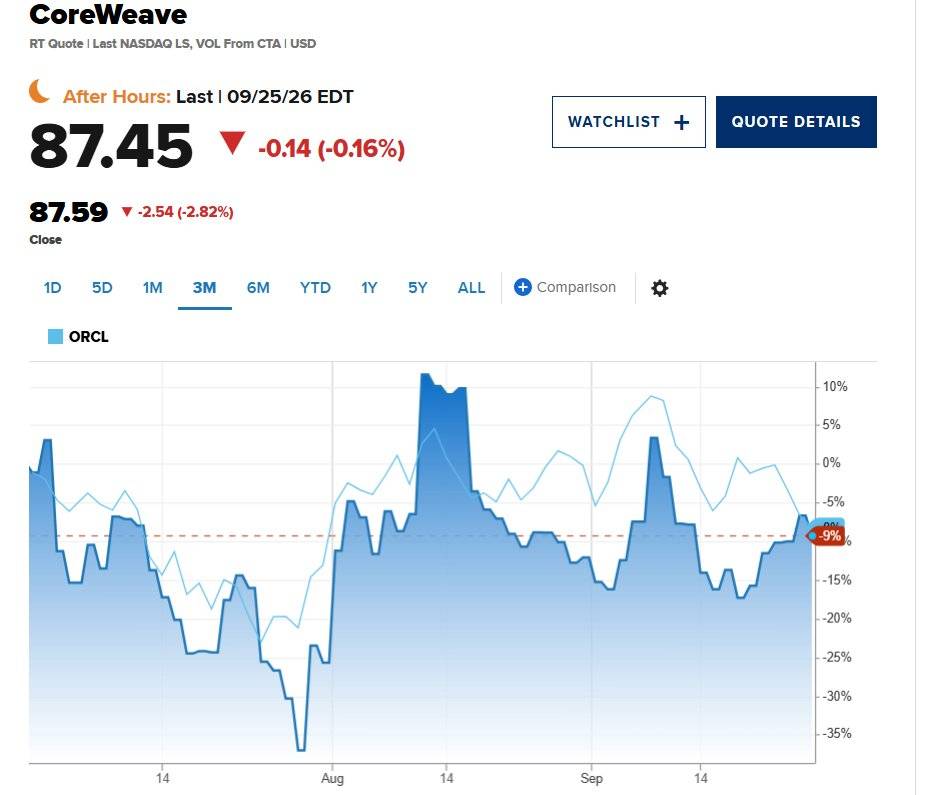
截至9月25日的一周,CoreWeave股价上涨近8%,甲骨文却下跌约7%、年内累计下跌约30%,显示投资者们开始更加细致地审视不同企业的融资、交付和现金流能力。摩根大通6月预计,截至2030年,AI基础设施建设所需的债务融资将达到约4.1万亿美元——这是多年累计融资预测,并非单年发行规模,也不能全部等同于公司债。当如此庞大的建设需求持续进入资本市场,利率、信用条件和资金可获得性就会直接影响扩张速度。
Muse与Astra所代表的最火热AI智能体应用,为算力需求提供了新的可持续强劲增长来源。一次用户指令可以触发规划、检索、浏览器操作、代码执行和结果校验,多轮模型调用又增加上下文处理与状态保存需求。从工程机制推演,GPU承担模型计算,CPU执行工具和任务编排,HBM、服务器DRAM与企业级SSD共同支撑数据访问和缓存管理,数据中心光互连则掌握高速数据传输。英伟达的一份详细工程分析指出,CPU执行速度会影响GPU有效利用率,而分层缓存可通过GPU内存、CPU内存、本地NVMe和远端存储减少重复计算。因此,智能体渗透带来的投资价值,最终需要体现为单位资本能够交付更多可收费高复杂度任务与更庞大AI算力资源需求,以及形成更强的企业经营现金流。
资金端的具体变化则无疑具有全球性。9月25日,美国十年期、三十年期国债收益率盘中分别一度触及约5.23%和5.53%,达到2007年和2004年以来最高水平。能源供给冲击、通胀黏性与经济需求韧性,推动市场上调未来政策利率路径;美联储已于9月加息25个基点,嘉信理财9月25日的分析显示,期货市场从当时开始就倾向计入截至2027年6月接近三次额外加息的预期。作为“全球资产定价之锚”,10年期限美债收益率上移既提高新增长期融资的定价基准,也通过更高的必要回报率压低企业未来现金流的估值。
AI狂潮的“信用闸门”:融资总量扩张与融资资格收缩可能同时发生
当前AI算力扩张狂潮似乎正在接受“信用闸门”的筛选——需求决定企业有多想融资,贷款势力则决定哪些订单和项目足以获得资金。
三菱日联租赁旗下美国公司的融资人士认为,市场真正愿意支持的新云企业,可能只有候选名单中的一部分;这是一项从业者判断,却揭示了非常关键的变化:更高利率可以补偿部分风险,但项目缺乏可靠电力、交付保障或可执行的客户合同,或者AI项目过度依赖某一单一大客户,可能无法仅靠提高报价获得融资。由此推演,行业整体借款仍可能增长,而资金逐渐向财务缓冲更厚、合同质量更高、交付能力更强的企业集中。
利率冲击还需要区分债务结构。新发行或需要再融资的固定利率债务,会面对重新定价;存量浮动利率贷款则通常随SOFR等短期基准调整,不能把十年期美债的涨幅直接套用于全部贷款。CoreWeave的SEC文件显示,按2026年6月30日未偿浮息债务余额测算,利率提高100个基点,对应三个月口径约3000万美元、六个月口径约6100万美元的额外利息费用。公司也披露使用利率互换缓释部分风险。这些数字衡量的是特定存量债务的敏感性,未来新增借款、融资费用及信用利差变化,还会进一步影响实际资金成本。
软银体现了融资需求依然强劲的一面。其9月24日敲定的债券发行包括100亿美元美元债和10亿欧元欧元债,合计约111亿美元;最长美元债期限为7.5年,票息9.75%,按面值发行,预计9月29日交割。部分募集资金将用于对OpenAI的后续投资付款。这一迹象说明的是,当某个大型企业认为错失AI布局窗口的代价更高时,仍可能接受昂贵资金;但更高利息也意味着,未来投资收益需要跨越更高的回报门槛。
另一项更难由旺盛需求抵消的变量,是建设支出与经营回款之间的时间差。设备采购、工程建设和融资成本先行发生,而收入取决于电力接入、项目验收和客户使用。甲骨文Project Jupiter的“不可抗力”争议,正涉及潜在延期后的合同付款安排;此前有媒体援引知情人士透露的消息报道称,相关安排可能延长较低建设期租金的支付阶段,推迟较高运营期租金的开始时点,蓝鸮资本则表示财务承诺没有改变。由此可见的是,长期AI基建订单的融资价值还取决于交付条件和风险分担体系,不能直接视为已经到账的现金。对投资者们而言,“信用闸门”最终筛选的是能够把算力需求按时转化为偿债现金流,并在支付利息后保留股东回报的AI云计算/算力企业。
AI算力需求热度与融资压力交锋:债券收益率飙升,渴求债务融资的AI算力企业们面临更大风险
随着美国国债收益率本周升至2007年以来最高水平,依赖债务融资的企业将面临借款成本上升。这意味着,已经达到历史性规模的AI基础设施建设,即将变得更加昂贵。
摩根大通6月在一份深度研究报告中测算,预计截至2030年,将有4.1万亿美元的AI相关债务发行。数据中心企业及其他与人工智能热潮相关的公司,正在竞相扩充产能,以满足许多行业专家认为几乎难以满足的AI服务需求。
当借款人再次进入融资市场时,他们面对的是接近5.17%的十年期美国国债收益率,较年初上升约1个百分点。这意味着,发行债务的企业将不得不提供更具吸引力的回报,以吸引投资者。
市场尚未陷入恐慌,至少目前还没有。债务负担沉重的新云公司CoreWeave股价表现依然稳健,本周上涨近8%;而财务杠杆高企且依靠长期债务市场支持AI扩张的甲骨文日子则更不好过,本周下跌7%,今年以来下跌约30%。
与此同时,作为AI项目主要资本提供方之一的日本投资巨头软银集团,本周通过发行垃圾债筹集了111亿美元,其中7年期债券的收益率高达9.75%。
Siebert Financial首席投资官马克·马莱克在接受采访时表示:“它们基本上对这次融资的价格不敏感,这意味着它们是价格接受者。在我看来,很多这类公司必须对价格不那么敏感。它们需要尽可能多地筹集资本,才能参与竞争。”
处于AI热潮中心的是领先的模型开发商OpenAI和Anthropic,两家公司在私募市场的估值都超过了1万亿美元超级大关口。为了提供这些先进模型,以及其他众多公司的模型和服务所需的基础设施,科技行业的超大规模云厂商——亚马逊、谷歌、Meta和微软——已承诺今年投入数千亿美元资本开支,预计2027年还将进一步增加至万亿美元AI资本支出。
虽然这些投资中有相当一部分通过债务融资提供资金,但这些科技巨头均拥有投资级信用评级,使其能够以更低成本获得资本。不过,一些市场参与者认为,其他企业未来将面临更大的挑战。
据媒体援引的消息显示,一位资深私募信贷投资者告诉媒体,未来,新云项目的融资将变得更加困难,因为这些企业吸收成本上涨的缓冲空间较小。为坦率讨论这一问题,这位投资者要求匿名。
Mitsubishi HC Capital America副总裁赖利·汤普森在接受采访时表示,即使借款人愿意支付更高利率,贷款机构也在更加挑剔地选择愿意提供资金的项目。
汤普森表示:“如果列出50家新云企业,市场真正感兴趣的可能只有20家。”
去年上市的CoreWeave在提交给美国证券交易委员会的文件中,警告了利率上升的风险。在最新季度申报文件中,该公司表示,根据截至6月的未偿浮动利率债务余额,利率每上升100个基点,即1个百分点,其利息费用可能增加3000万美元。
本周可能已经出现了一个早期预警信号。周五有媒体援引知情人士透露的消息披露,甲骨文就其新墨西哥州数据中心项目发出了一份“不可抗力”通知,以避免承担更高费用,此后该公司股价下跌。据悉,如果这个名为Project Jupiter的园区未能按预期于2028年投入运营,甲骨文希望推迟相关付款。甲骨文表示,该项目“仍在按照我们的既定时间表推进”。
利率上升并不是当前面临的唯一问题。在本周收益率飙升之前,Anthropic和OpenAI的首席执行官已经开始呼吁放慢AI开发步伐,此前业内研究人员公开表达了担忧,认为先进模型可能面临脱离人类控制的风险。
与此同时,在11月中期选举临近之际,全美范围内对AI数据中心的反对情绪已成为一个重要议题。NBC新闻决策台近期一项由SurveyMonkey提供技术支持的民调显示,69%的受访者反对在其所在地区建设此类设施,主要因AI基建狂潮带来的居民端史无前例水电费与碳排放暴增步伐。周一,正面临激烈连任竞争的得克萨斯州共和党籍州长格雷格·阿博特,下令暂时停止所有数据中心相关环境许可审批;此前,他已于上月暂停电网接入审批。
尽管如此,AI服务需求仍在迅猛增长。最新的例子是Meta的个人助理应用Muse,自9月初推出以来,其受欢迎程度迅速攀升。Muse上线前两周的全球下载量超过250万次,在苹果应用商店榜首位置超越ChatGPT。Evercore的马克·马哈尼本周告诉CNBC,Muse可能在6至12个月内达到1亿用户。
信用评级机构KBRA全球企业、项目与基础设施融资主管安德鲁·朱迪奇表示,尽管利率上升可能影响未来交易,但他尚未看到这对借款需求产生重大影响。
朱迪奇表示:“在正常环境下,人们可能会退一步,稍微暂停一下。但我认为这里不会出现这种情况。我认为,你仍将继续看到相当大规模的发行。”
Latham & Watkins新兴企业与成长业务副主席海姆·扎尔茨曼表示,毫无疑问,随着成本上升,“总得有人来承担”。长期从事AI算力基础设施融资层面核心业务的扎尔茨曼表示:“但在这种需求如此旺盛的结构下,消化这些成本要容易得多。”
对于为GPU融资提供风险管理咨询的American Compute首席执行官伯尼·马古利斯而言,这笔账甚至更加简单。他表示,即使成本更高,借款人仍急于获得融资,尤其是那些与OpenAI和Anthropic签有合同的企业;这两家公司一直在签订协议,锁定未来多年的算力供应。
马古利斯表示:“如果你与Anthropic签有多年期大合同,然后多出50个基点,真的会让你停下来吗?”





