微软、英伟达大单加持! 摩根大通看好从挖矿转战AI基建的IREN(IREN.US)冲击240亿美元营收 跨级上调至“增持”
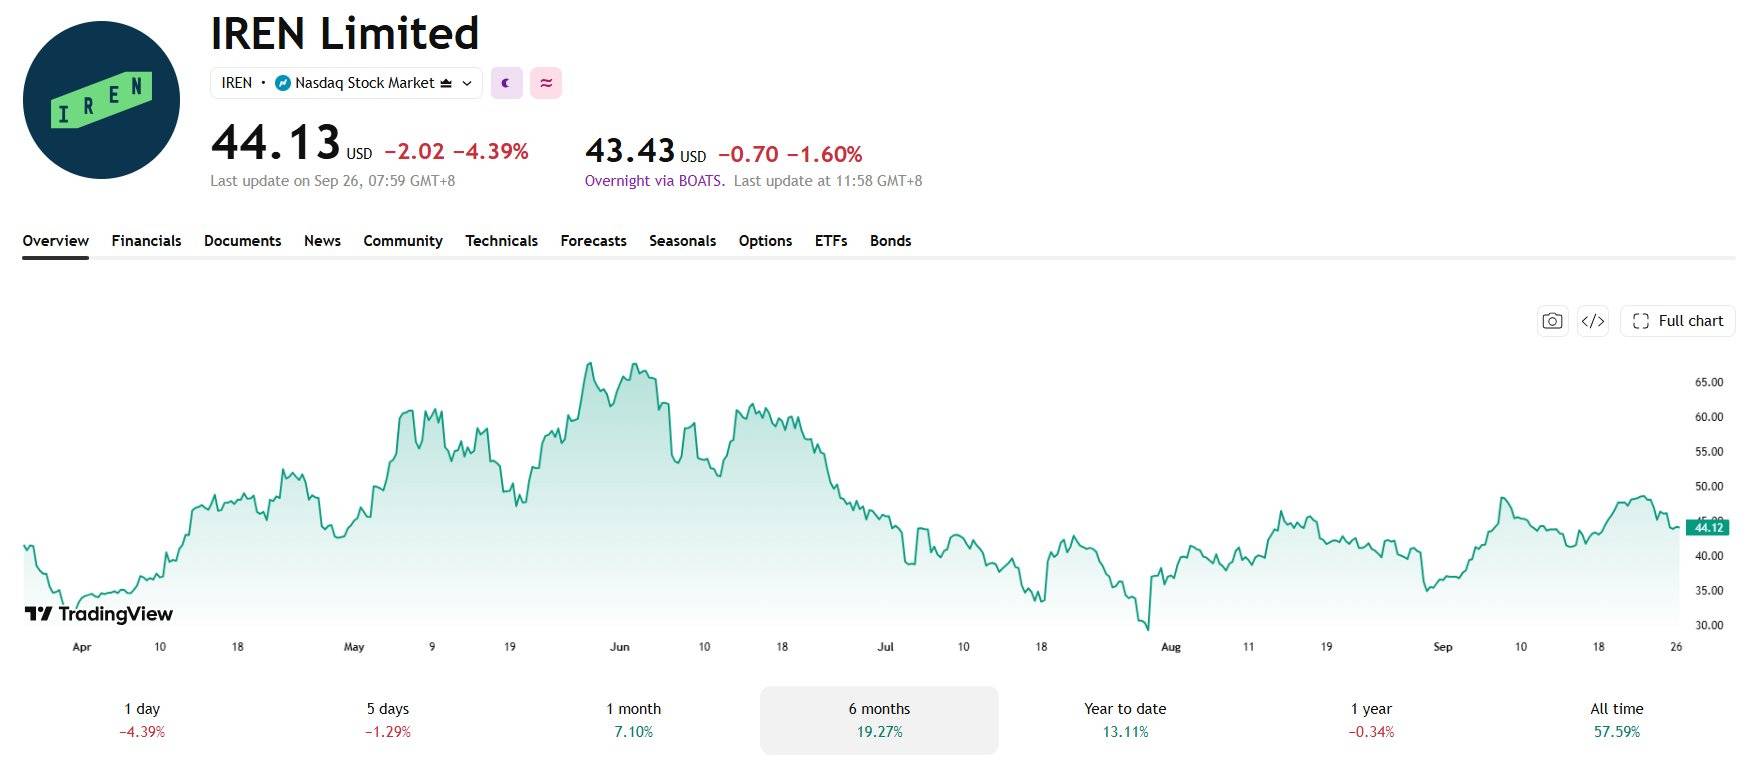
从比特币挖矿企业成功转型为大规模AI数据中心运营商的IREN(IREN.US)近期获得华尔街金融巨头摩根大通投来的强劲看涨立场,IREN的投资叙事正在从“比特币价格决定矿场收益”,转向“电力资源、算力交付和长期合同共同决定增长空间”。摩根大通分析师团队将该机构对于IREN的股票评级一次性上调两档,由“减持”这一最负面评级直接升至“增持”,直接跨越了“与大盘一致”这一相对中立评级,目标价则由46美元提高至65美元,相对于9月25日44.13美元的收盘价,意味着约47.3%的未来12个月潜在上涨空间。
摩根大通的最核心看涨判断,是IREN正在将既有电力与数据中心资产转化为具有大客户合同支持的AI云业务。这种转型已经体现在收入结构中。IREN截至2026年6月底的季度AI云服务收入达到7,050万美元,环比增长约110%,超过同期比特币挖矿收入的6,670万美元;全年AI云收入达到1.288亿美元,约为上一财年的八倍。
与此同时,公司计划在2026年年底前基本停止挖矿运营。更具工程与商业意义的进展,是微软已经接受Horizon 1交付:这一50兆瓦IT负载项目属于双方97亿美元、五年期云服务合同的一部分,足以证明IREN已经开始把建设中的基础设施转化为客户可以实际使用的大型人工智能计算资源。
IREN在内的比特币矿商们集体转向AI的底层逻辑,是重新配置稀缺的电力与场址资源,争取更具合同可见度的收入。聚焦挖矿比特币的这些大型矿场们长期积累的土地、变电设施、电网接入条件及高功率设备运营经验,在AI数据中心建设周期拉长时具有潜在价值。但不同企业选择的商业模式并不相同:Core Scientific主要通过高密度托管业务提供机房、电力及相关服务,其2026年上半年托管收入已占总营收的77%;IREN则进一步采购和运营GPU,并发展软件与云服务,争取获取计算服务层的收入,同时承担更多设备投资和平台运营责任。
一项改变市场看待IREN方式的240亿美元年营收重磅预测
240亿美元。这就是摩根大通预测从比特币矿企转型的新锐AI云计算服务商IREN(IREN.US)到2030年将实现的年度营收数据预测。这是一项华尔街分析师预测,并非已经公布的业绩,也不是公司官方指引。相比之下,IREN公布的截至6月底的2026财年全年营收仅仅约为7.07亿美元。
该机构的量化分析模型预计,到本十年末(即2030年末期),IREN的AI算力资源容量将达到约2,065兆瓦。模型假设每兆瓦收入约为1,300万美元,息税折旧摊销前利润率(即EBITDA利润率)接近65%。伴随这一预测,摩根大通将该股评级从“减持”连升两级至“增持”这一最乐观评级,并将目标价提高至65美元。
IREN最初是一家比特币矿商,如今正在转型为一家垂直整合的AI云服务提供商,掌控电力、土地、传统CPU数据中心资源、高性能AI GPU及云计算软件。管理层预计,到2026年12月底,挖矿业务将基本停止运营。新业务已经在快速增长。2026财年AI云服务收入达到1.288亿美元,约为上一财年的八倍。在截至6月底的季度,AI云业务贡献了7,050万美元收入,超过上一季度的两倍,且里程碑式超过比特币挖矿业务的6,670万美元。
公司拥有充足的实体扩张空间。IREN在北美、西班牙和澳大利亚拥有超过5吉瓦的数据中心项目储备。联席首席执行官丹尼尔·罗伯茨这样描述:“这40亿美元的ARR,来自我们超过5吉瓦已落实电网接入资源组合中不到10%的容量。”ARR,即年化经常性收入,是已签署合同在投入运营后产生的年度收入。
定价假设尤其引人注目。近期签署的三年期合同,每兆瓦IT负载对应的收入超过2,000万美元,管理层目前正在积极洽谈每兆瓦IT负载约2,500万美元的合同。摩根大通采用的每兆瓦约1,300万美元,明显低于这些数字。随研报发布的评论指出,如果对相同的兆瓦容量采用较高的收入水平,潜在营收将超过500亿美元。
华尔街公开的盈利预测远未延伸至2030年。16位华尔街分析师对2028财年的一致平均营收预期约为75.6亿美元。
IREN于2026年9月25日收于44.13美元,单日下跌4.39%,一周累计下跌5.47%。在一周内多份研究报告发布之后,新云概念股遭到抛售。从更长时间跨度看,该股过去一个月上涨11.48%,今年以来上涨16.83%,过去一年则下跌4.68%。其52周股价区间为28.93美元至高达76.87美元,因此长期持有者应预期股价可能出现较大波动。
关键看涨逻辑在于,稀缺电力供给能够快速转化为合同收入。
支撑这一预测的关键合同已经陆续签署。截至2026年8月26日,IREN的ARR为10亿美元,并以2026年12月31日前达到40亿美元ARR为目标。其最大客户包括美国大型科技巨头微软(MSFT.US),双方签署了97亿美元合同;以及另一大客户也向IREN投来强劲AI算力资源订单——即“AI芯片超级霸主”英伟达(NVDA.US)投来订单,双方签署了34亿美元、为期五年的AI云合同,并配套有英伟达最高21亿美元的投资安排。Cohere、Perplexity、Figure AI及一家未具名的领先AI实验室也已签约。正如罗伯茨所说:“全球最专业的AI基础设施买家,并且持续选择我们。”
客户们也在帮助支付AI算力资源大举扩张费用。IREN披露,已获承诺的GPU融资和预付款达到140亿美元。客户预付款目前覆盖GPU资本开支的45%—55%,而公司目前100%的数据中心均未设抵押,意味着这些数据中心并未用于担保债务。
这场转型成本高昂,而且已经反映在财务数字中。2027财年的资本开支指引为250亿至300亿美元。截至6月底的季度净亏损为6.84亿美元,其中包括因退役挖矿硬件产生的4.504亿美元非现金减值。摩根大通的预测数字,建立在IREN能够持续推进各方面执行工作的假设之上。
长期持有者需要关注的关键事件在于,业绩基本面验证很快就会到来。微软项目剩余的Horizon 2至4各50兆瓦部署单元,目标在截至12月底的季度交付,而IREN计划在2027年交付0.8吉瓦IT容量。如果每次部署都能按期将已签约ARR转化为财报收入,那么,随着每一兆瓦容量逐步兑现,通往240亿美元营收的路径就会更加清晰。
矿企们积极争夺“通电溢价”:从兆瓦储备到可持续现金流
这一轮比特币矿企价值重估,一定程度上能够用“通电溢价”来概括——即那些能够更早完成电网接入、算力部署和客户验收的企业,有机会凭借交付时间优势争取订单、预付款与更有利的融资条件。
不过,比特币矿机使用的专用哈希计算芯片不能直接变成AI加速器,原有矿场也需要根据具体条件改造。AI集群要求计算、内存、存储和网络协同运行,高密度机架还可能需要直接液冷、更完善的供电冗余及运维体系。IREN的年报显示,其平台同时提供裸金属计算和托管云服务,并配置高性能CPU、存储及高速互连。对多轮推理、工具执行和持续状态管理的智能体工作负载而言,客户最终购买的是稳定、可用的计算服务,电力资源则是实现这一目标的重要基础。
大客户们合同正在帮助IREN把建设优势转化为融资能力。除了微软的97亿美元合同,公司还与英伟达签署了34亿美元、五年期AI云合同。英伟达另获一项附条件的五年期购股权,可按每股70美元购买最多3,000万股,对应最高21亿美元潜在投资;这不是已经到账的21亿美元注资。融资端,公司披露,支持微软项目的36亿美元GPU融资加权平均利率约为6%,而支持其他客户部署的一笔24亿美元融资固定利率为9%,显示客户信用、交易结构等因素会显著影响资金成本。近期合同中的客户预付款相当于相关GPU资本开支的45%—55%,有助于减轻前期资金投入,但预付款附带未来服务义务,并不等于利润。
据了解,根据IREN官方公告,双方这份34亿美元、五年期合同,是由IREN向英伟达提供用于其内部AI与科研工作负载的托管GPU云服务,包括与Mirantis合作提供的任务编排和集群管理软件;相关Blackwell系统将部署在IREN得克萨斯州Childress园区约60兆瓦的既有数据中心内。从商业逻辑看,微软和英伟达选择租用IREN的完整服务,可以利用其现成场址、电力与运营能力,缩短它们获取可用算力的建设周期。
接下来的市场观察重点,是交付进度能否让合同收入按期开始确认。Horizon 2至4分别为50兆瓦IT负载,合计剩余150兆瓦,目标在2026年第四季度交付;2027年的0.8吉瓦IT容量属于累计交付目标,并非当年新增0.8吉瓦。更远期的扩张来自Sweetwater等项目:公司9月8日宣布,2吉瓦Sweetwater园区有条件纳入ERCOT的Batch Zero程序;Sweetwater 1变电站已通电,但其中300兆瓦总容量的数据中心仍在建设,目标交付时间为2027年第四季度,相关审批条件仍然适用。
值得注意的是,近期市场分歧还涉及“拥有算力”与“把云服务运营好”之间的差距。SemiAnalysis在9月23日发布的ClusterMAX 3.0托管集群评测中,将IREN列入“表现欠佳”类别,重点质疑其加拿大部分站点的运行可靠性,同时对Childress和Sweetwater新建站点持更积极评价。这也是为何一些分析师表示“通电溢价”若要持续转化为估值支撑,还需要可靠性、客户续约和资本回报共同兑现。





