高盛研报解读:AI 资本开支 2027 年增 54%,超大规模厂商估值十年最低
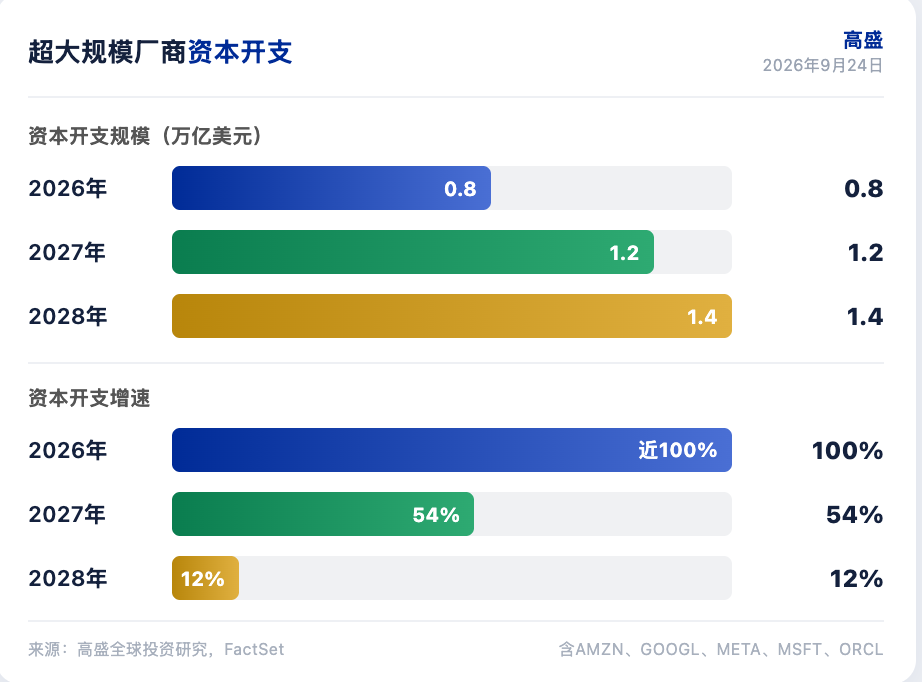
高盛集团预计美国大型超大规模厂商 2026 年资本开支 8000 亿美元,2027 年达到 1.2 万亿美元,2028年 1.4 万亿美元。高盛在 2026年 9月 24 日发布的美股观点报告中指出,资本开支增速将从 2026 年的近 100%降至 2027 年的 54%,2028 年进一步降至 12%。增速放缓对 AI 基础设施股票的盈利预期构成压力,但超大规模厂商估值已跌至十年最低。
高盛分析师 Ryan Hammond 指出,市场对 AI 基础设施股票盈利持久性的怀疑已部分反映在定价中。AI 基础设施股票估值中位数从 2026年 4 月的 32 倍前瞻市盈率降至 22 倍。半导体板块估值尤其保守,内存股两年远期市盈率 4 倍,仅为 15 年均值 8 倍的一半。无晶圆厂芯片股 13 倍,低于 18 倍的历史均值。
资本开支增速即将放缓
超大规模厂商 2026 年资本开支 8000 亿美元,共识预期 2027年 1.1 万亿美元。高盛预测 2027年 1.2 万亿美元,2028年 1.4 万亿美元,分别高于共识 1300 亿和 1000 亿美元。但增速从 2026 年的近 100%降至 2027 年的 54%,2028年 12%。
资本开支已超过经营现金流。高盛指出,超大规模厂商需要更多债务和股权融资支持投资,但资产负债表不构成约束,利息覆盖率仍处健康水平。真正的瓶颈在投资级市场的集中度,需要私募信贷和股权发行补充。政府限制数据中心建设、前沿模型推迟、劳动力电力内存短缺,都可能制约开支。
代币需求增长需要超过代币价格下降,才能支撑投资持续增长。前沿模型是超大规模厂商算力的关键需求来源,开源模型竞争压低了平均代币价格。前沿代币需求 7 月放缓,与 AI 基础设施股票抛售同步,8 月重新加速。
盈亏平衡需要 3000 亿营收
高盛测算,超大规模厂商需要在未来几年产生约 3000 亿美元年 AI 营收,才能在 2026到 2027 年平均年资本开支上实现盈亏平衡。这个数字等于年折旧加运营费用之和。
AI 用户需要每年在 AI 应用上支出约 1 万亿美元,超大规模厂商才能获得稳健投资回报,应用层才能从算力支出中产生强劲利润率。对比来看,2026 年全球软件支出约 1.5 万亿美元,美国劳动生产率年收益约 1.8 万亿美元。高盛经济学家估计这些收益最终归资本所有。并非所有生产率收益都会流向基础设施和应用层。物理 AI 或通用人工智能(AGI)出现,AI 营收和资本开支需求会大幅增加。
估值已计入悲观预期
AI 基础设施股票估值已大幅下降。中位数从 4月 32 倍前瞻市盈率降至 22 倍。光学网络、电网、液冷股票的市值变化与盈利变化之比最高,半导体和公用事业的预期最保守。
内存股当前两年远期市盈率 4 倍,15 年均值 8 倍。内存企业当前毛利率约 80%,是历史均值两倍以上。要使市盈率回到 15 年均值,未来几年盈利需下降约 50%。高盛认为这个降幅在绝对量上很大,但内存是周期性行业,此前周期经历过更大降幅,包括负盈利。如果 2028 年预测实现,当前定价过于悲观。
无晶圆厂芯片股估值 13 倍,历史均值 18 倍。盈利需下降约 10%才能使市盈率回到均值。高盛认为这个降幅与历史周期性盈利下降幅度相似。高盛对英伟达和博通给予买入评级,对美光给予中性评级。
超大规模厂商估值跌至十年最低,仅比标普 500 中位数高 4 倍,为历史最小溢价。投资者近期更关注负自由现金流而非盈利,随着营收加速和资本开支放缓,自由现金流改善的能见度对股价构成支撑。
应用层回报分化
IT 基础设施和网络安全软件领跑,企业管理软件仍低于前高。软件股年经常性收入增长中位数在最近几个季度小幅加速至 23%,没有 AI 颠覆的迹象。
面向消费者的高转换成本企业成为潜在颠覆领域。代理工具使用增加,可能颠覆部分消费企业商业模式。高盛全球银行与市场部门构建的“消费者惯性”股票篮子,包括保险、电信、旅游、订阅、市场和金融科技,自 9 月中以来跑输行业中性对冲 5 个百分点。
企业 AI 采用仍处早期,支出最近加速。美国人口普查局调查显示,40%的美国大型企业在商品和服务生产中使用 AI。高盛对第二季度财报评论的分析显示,约 50%的标普 500 公司在生产力语境下使用 AI,但很少有公司量化生产率提升。模型提供商的营收运行率和企业 AI 支出的替代指标,在最近几个月随着代理工具使用增加而加速。
当前市场隐含长期增长预期为 12%,仅略高于 10%的历史均值。高盛认为与过去市场狂热时期不同,当前股市没有定价广泛生产率收益的预期。
高盛对 AI 交易的配置建议集中在三个方向。资本开支增速放缓对超大规模厂商构成利好,估值已跌至十年最低。半导体板块估值已计入悲观预期,无晶圆厂芯片股比内存股更有吸引力。应用层回报分化,IT 基础设施和网络安全软件领先。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026年 9月 24 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





