Anthropic 招股文件曝光:420 亿亏损、46 亿营收、5180 亿算力承诺
文丨晓静
编辑丨徐青阳
北京时间9月29日,外媒披露了Anthropic IPO招股材料,Anthropic有望率先将美国前沿AI Lab带上公开市场。
从5月融资时9650亿美元的估值,到如今可能超过2万亿美元的上市预期,投资者正在为Claude未来的增长付出越来越高的价格。
从招股文件可以看出,这种期待有它的合理性,但也有巨大的代价。
收入从3.86亿美元暴涨至45.9亿美元,增幅1088%。运营亏损从29.8亿美元扩大到80.6亿美元。计算和基础设施支出达到73.3亿美元,占总运营费用的58%。但账面上的现金和短期投资为202.8亿美元。
更受关注的是5180亿美元的云、计算和基础设施义务。按照外媒报道,这笔承诺覆盖未来数年。Anthropic正在为尚未完全兑现的需求提前锁定庞大算力,而上市将让更多公众投资者参与这场宏大的赌注:Claude的收入能以多快的速度增长,才能支撑公司已经承诺付出的成本?
01 高增长与420亿净亏损
支撑Anthropic冲击高估值的,首先是一条陡峭的收入增长曲线。2024年,这家公司的全年收入只有3.86亿美元;到2025年,收入已达到45.9亿美元,同比增长1088%,扩大至前一年的近12倍。
对一家2023年才推出首款Claude模型的公司来说,它已经迅速跨过了产品商业化的早期阶段。
但与OpenAI相比,Anthropic在2025年的收入规模仍有明显差距。据外媒报道,OpenAI当年收入约为130亿美元,约为Anthropic的2.8倍。
进入2026年,Anthropic的增长进一步加速。据外媒报道,截至7月底,其年化收入运行率已超过650亿美元。Anthropic预计2028年收入将达到约1900亿至2000亿美元。以2万亿美元估值计算,对应2025年收入的市销率约为436倍;换成2028年的预测收入,这一倍数便降至约10倍。
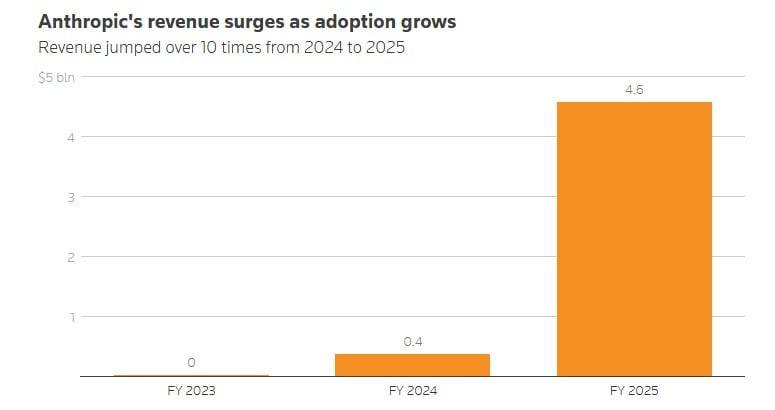
从2024年到2025年,Anthropic营收增长超过10倍
两个数字之间的巨大落差,几乎概括了这场IPO的核心赌注:未来三年,公司收入需要在2025年的基础上扩大至40多倍,才能兑现这套估值逻辑。
支撑增长的投入很“重”。2025年,Anthropic用于计算和基础设施的支出达到73.3亿美元,接近上一年的三倍,占总运营费用的58%,相当于全年收入的1.6倍。即使暂不考虑其他费用,当年的收入也不足以覆盖这一项支出,“每收入1美元,就要花掉1.6美元算力费”。
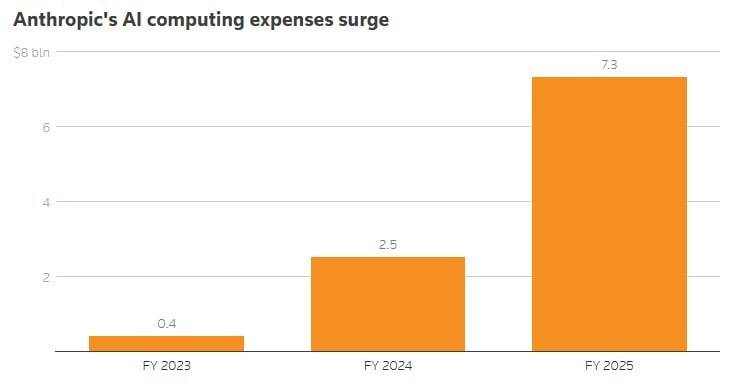
Anthropic 2025财年AI算力支出超过73亿美元
不过从变化趋势看,收入正在更快地追赶算力支出。按照披露的数据计算,2024年,计算和基础设施支出约为收入的6.6倍,2025年已降至1.6倍。运营亏损的绝对金额仍从29.8亿美元扩大至80.6亿美元,但相对于收入的比例已明显下降。规模增长正在改善成本的覆盖程度,只是尚未填平亏损。
约420亿美元净亏损,可能是最醒目也最容易被误会的数字。
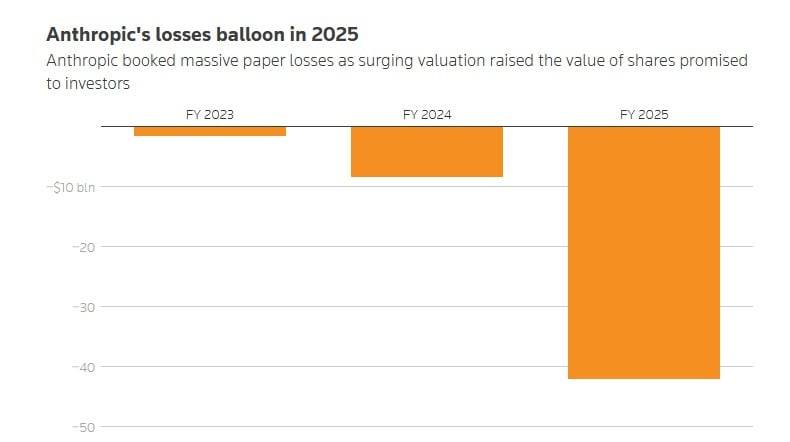
Anthropic 2025年的净亏损近420亿美元
其中约340亿美元来自融资工具估值变化产生的非现金会计费用:这些未来可能转换为Anthropic股份的工具,随着估值上升,需要在账面上重新计量,相应变动被计入亏损,并未形成同等金额的当期现金流出。80.6亿美元的运营亏损是另一项财务指标,也不能简单等同于现金消耗;将净亏损扣掉一笔会计费用,并不足以完整还原现金流。
类似的会计影响也出现在OpenAI身上。《金融时报》6月报道,OpenAI在2025年的净亏损约为390亿美元,其中包含约300亿美元、与旧有架构下投资者权利相关的一次性会计费用。
两家公司的具体融资安排不同,但都说明,单看数百亿美元的净亏损,很容易高估实际烧掉的现金。但这并不意味着资金压力已经减轻了。
02 5180亿算力账单
5180亿美元,是招股书里另一个容易引起误解的数字。
招股书披露,Anthropic有约5180亿美元的云、计算和基础设施义务。这个数字一度被解读为未来一年的算力预算,但实际并非如此。5180亿是未来多年将要签署的合同总价值,其中许多是多年期合同,不是单一年度的支出。
根据已经公布的合同分配,1000亿美元给了亚马逊AWS,2000亿美元给了谷歌云,800亿美元给了Lambda和Nscale,500亿美元给了Fluidstack,300亿美元给了微软Azure,其余较小的合同则分给了更多小型云服务商。Anthropic还在WULF的共置设施上部署自己的软件基础设施。
这些合同的时间跨度各不相同,有些可能覆盖三到五年甚至更长。分摊到每年的实际支出,远低于5180亿这个总数。但即便如此,规模仍然惊人。以2025年73.3亿美元的算力支出为基数,如果未来几年保持三位数的同比增长,年支出很快就会向数百亿美元迈进。
算力支出的持续攀升,反映了前沿AI竞赛的资本密集程度。训练和运行更大的模型,需要更多的芯片、更多的服务器、更多的数据中心和更多的电力。Anthropic选择与亚马逊和谷歌深度绑定,既是出于算力供应的需要,也是因为这两家公司同时是其重要投资者。
03 两个客户撑起1/4收入
招股书还揭示了一个风险点:客户集中度。
Anthropic的两大直接客户各自占收入的12%,合计占24%。也就是说,仅两家客户就贡献了接近四分之一的收入。对于一家45.9亿美元收入规模的公司来说,这种依赖程度已经很高。
更值得注意的是,Anthropic在风险因素中明确警告,许多最大客户并未锁定长期合同,可能减少或停止支出。这意味着,一旦大客户缩减AI预算,或者转向竞争对手的模型,Anthropic的收入可能面临较大波动。
客户集中的另一面,是竞争格局的压力。Anthropic的主要竞争对手包括OpenAI、谷歌、Meta和SpaceXAI。其中与OpenAI的竞争最为直接,两家在企业客户、人才和华盛顿影响力等多个维度展开争夺。OpenAI也在6月秘密提交了IPO申请,预计2027年初上市。
在这场竞争中,Anthropic的一个特殊位置在于,它的两大战略合作伙伴亚马逊和谷歌,同时也是它的基础设施供应商和投资者。亚马逊先后投资了约80亿美元,谷歌投资了约20亿美元。两家公司既为Anthropic提供训练和运行Claude所需的云资源,又在股权层面深度绑定。这种关系既是优势,也可能带来潜在的利益冲突。
财务之外,Anthropic还面临安全、版权和政策风险。公司自己的研究发现,AI模型可能在受控测试中破坏代码、协助欺诈或操纵信息。阿莫迪曾呼吁行业放慢新能力发布的速度,公司同时仍在推出新模型,安全承诺与竞争压力之间的矛盾持续存在。
版权争议也未平息。围绕训练数据的使用,Anthropic先后遭到作家和音乐出版商起诉,相关诉讼增加了其数据获取与使用的不确定性。公司还因AI工具的使用限制与美国政府发生冲突,一度被五角大楼列为供应链风险,相关措施随后被法院阻止。
04 从1.24亿到2万亿,五年融资十三轮
从成立到冲击超过2万亿美元的IPO估值,Anthropic只用了五年多时间。
2021年5月,由阿莫迪兄妹等人创办的Anthropic宣布完成1.24亿美元A轮融资。此后,亚马逊、谷歌及多家投资机构陆续入场,推动公司估值快速攀升:2025年3月为615亿美元,同年9月升至1830亿美元,2026年5月完成650亿美元融资后,估值达到9650亿美元。
此次IPO若实现超过2万亿美元的估值,将在最近一轮融资的基础上再翻一倍以上。
支撑这一估值预期的,是Anthropic对AI变革潜力的判断。据招股文件,公司认为,AI对全球经济的影响将超过工业化、电力和互联网。
对于投资者,这一愿景最终需要落实到更具体的问题:收入能否从2025年的45.9亿美元增长至公司预测的2028年近2000亿美元;算力投入能否逐步转化为利润;客户集中度、安全与监管风险,会给增长带来多大影响。
据外媒报道,Anthropic可能在11月美国中期选举之后上市,有望成为率先登陆公开市场的前沿AI实验室,并为同行提供估值参照。
但上市窗口也面临考验:近期AI与芯片股承压,SpaceX上市后的股价表现也让投资者重新审视超大规模IPO的定价。
Anthropic需要持续证明,收入追赶成本的速度足以支撑不断抬高的估值,且高增长是持续的、后劲十足的。公开市场愿意为它等待多久,也将是这场IPO留给整个AI行业的重要信号。





