瑞银研报解读:标普 500 市盈率降 17%,美联储加息路径决定后市
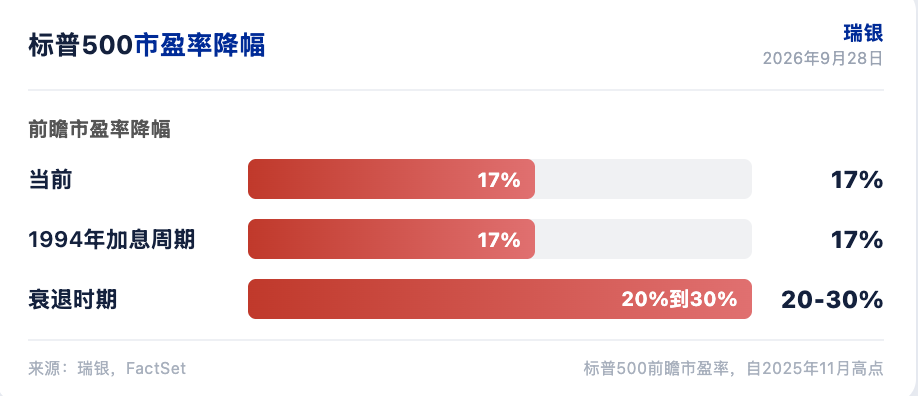
瑞银集团发现标普 500 前瞻市盈率已从去年 11 月高点下降 17%,接近衰退时期 20%以上的降幅。瑞银在 2026 年 9 月 28 日发布的美国股票策略报告中指出,10 年期美债收益率年内上升约 100 个基点,近一个月飙升约 50 个基点。市盈率下降主要反映市场从预期降息转向定价更多加息。历史经验显示,美联储加息路径决定股市后续走向。
瑞银分析师指出,10 年期美债收益率已升至 5.2%,高于一年移动平均线约 80 个基点,标准差分数为 1.6。过去 40 年,10 年期美债收益率仅七次突破一年移动平均线上方 1.5 个标准差。美联储后续是否进入全面加息周期,是决定股市方向的关键变量。
美联储路径决定股市方向
过去七次美债收益率突破中,三次发生在美联储加息周期内,分别是 1994 年、1999 年和 2022 年。这三次一年内美联储加息超过 100 个基点,标普 500 在此后一年内下跌或持平,三个月后平均下跌 4.1%,六个月后下跌 2.5%,一年后仍为负回报。没有一次在一年内恢复。
另外四次美联储加息幅度温和或未加息,分别是 2013 年、2016 年、2021 年和 2023 年。标普 500 在每个时间段均为正回报,一个月后上涨 1.4%,三个月后上涨 1.0%,六个月后上涨 10.4%,一年后上涨 17.7%。
当前市场定价未来一年美联储加息约 88 个基点,接近但低于 100 个基点的分界线。瑞银认为这更可能指向温和加息路径。通胀预期保持稳定,盈亏平衡通胀率与移动平均线持平,意味着进一步利率压力需要来自更多加息定价或更高通胀预期。
市盈率降幅接近衰退水平
市盈率下降幅度已接近衰退水平。与 1994 年美联储加息周期中的 17%降幅一致,衰退时期市盈率降幅通常为 20%到 30%。瑞银指出,市盈率下降发生在盈利大幅上升、盈利能力改善、前瞻增长预期上修的背景下,市场似乎在定价增长放缓、利润率下降或更高利率。
瑞银构建的估值框架显示,前瞻销售增长复合年增长率和现金流投资回报率是市盈率的最重要变量。这两个指标自去年 11 月以来上升 2 到 3 个百分点,推动隐含市盈率超过 24 倍,当前实际市盈率约 20 倍,隐含约 21%上行空间。瑞银认为估值在强劲每股收益增长下保持良好支撑,如果更高增长被定价,上行空间更大。
从基本面看,利率敏感的经济部分,住房和非科技投资,仍然疲弱。住房销售已处于全球金融危机水平,新屋销售也处于低位。瑞银认为,利率上升对经济的拖累应该小于以往利率飙升时期,因为投资活动已经疲弱。利率下降对非科技投资将是急需的顺风。
高增长低估值为配置首选
半导体、制药、炼油和多元化银行在综合 REVS 评分(瑞银基本面动量评分体系)中排名靠前,利率贝塔较低。瑞银建议在利率高位稳定期间配置高增长加折价现金流投资回报率篮子,高杠杆篮子面临逆风。如果利率压力缓解且盈利超预期,标普 500 虚值看涨期权具有吸引力。
将综合 REVS 评分(瑞银基本面动量评分体系)与利率贝塔对比,瑞银认为半导体、制药、炼油和多元化银行排名靠前且利率暴露较低。高 REVS 且负利率贝塔的行业包括生物科技、建筑材料、消费金融、贸易公司与分销商、酒店与休闲、区域性银行。建筑材料提供住房敞口,但基本面动量比住宅建筑商高 38 位。
低 REVS 且负利率贝塔的行业包括可再生能源、汽车、建筑材料、医疗设施、汽车零售、餐饮、媒体和应用软件。可再生能源在 REVS 中排名最差且负利率贝塔,汽车、建筑材料、医疗设施紧随其后。
瑞银对市场的配置建议集中在三个方向。美联储加息路径决定股市方向,当前定价更接近温和加息情景。市盈率下降幅度已接近衰退水平,估值框架显示约 21%上行空间。高增长低估值的半导体、制药、炼油和多元化银行是配置首选。
免责声明
本文系潮向研究对第三方券商研究报告(瑞银集团,2026 年 9 月 28 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





