Coinbase 拿下美国清算牌照,一场被盘面无视的基建“暗战”
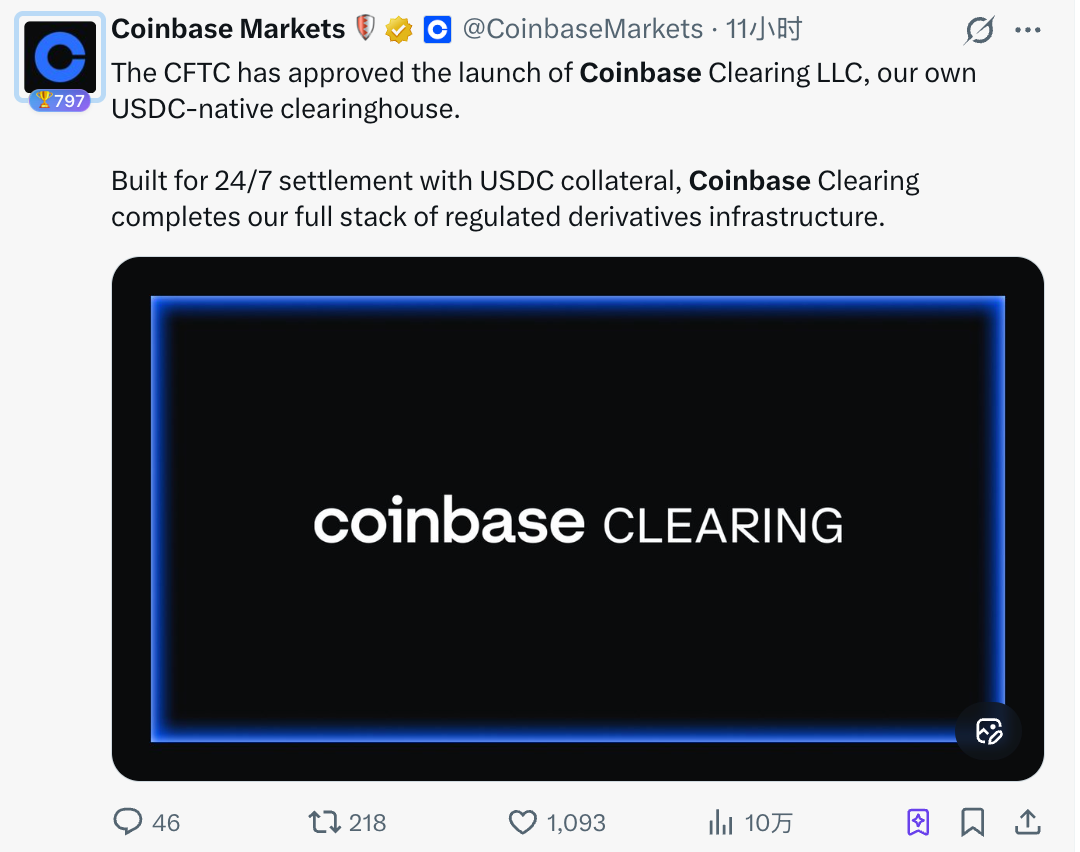
9 月 28 日,美国商品期货交易委员会(CFTC)正式批准 Coinbase 成立衍生品清算组织(DCO)。在 Coinbase 的官方表述中,这是补齐其衍生品业务“端到端”基础设施的最后一块拼图。
如果单看新闻标题,这似乎是一个足以引爆行情的重大利好。然而,二级市场的反应却异常冷淡。消息公布当天,COIN 股价不仅没有大幅拉升,反而微跌 1.70%,相关资产如 BTC 和发行 USDC 的 Circle 股票也均处于下跌状态。
散户和游资用脚投了票:他们对这种“后台系统升级”并不买账。但在这场被盘面无视的冷清背后,美国加密衍生品的市场结构正在经历一次深度的洗牌。
牌照的成色:全额抵押与杠杆的界限
要理解市场的冷淡,首先要看清这张牌照的真实边界。
CFTC 批给 Coinbase 的这张 DCO 牌照是有严格限制的:它仅允许清算全额抵押(fully collateralized)的期货、期权和互换产品。这意味着,散户最熟悉、流动性最大的高杠杆保证金产品,依然被排除在外。
对于短线交易者而言,这张牌照在短期内不会改变他们在 App 里的任何体验:手续费没有降,杠杆倍数没有变,带杠杆的衍生品依然需要依赖外部的清算伙伴。市场是很现实的,没有新的“高杠杆赌具”落地,就不会给出溢价定价。
CFTC 的态度非常明确:监管愿意让加密原生公司做清算,但只能先从没有违约基金、模型最简单的全额抵押产品开始。真正具有杀伤力的杠杆清算权,依然被牢牢卡在门槛之外。
USDC 从“交易媒介”走向“清算基建”
如果说这张牌照对 Coinbase 短期收入的提振有限,那么它对 USDC 的战略意义则被严重低估了。
这是第一家标榜“USDC-native”的受监管清算所。以往,机构在进行衍生品清算时,往往需要将资产换成法币,并受制于传统银行的营业时间。而现在,USDC 被直接接纳为受监管的清算结算资产,并支持 24/7 全天候结算。
这一变化将 USDC 的定位拉高了一个层级:
- 脱离单纯的交易属性: USDC 从链上的交易对媒介,变成了受美国监管认可的底层金融基础设施抵押品。
- 同盟利益绑定: Coinbase 既是 USDC 的核心分销网络,现在又成了其清算场景的入口,这进一步拉开了 USDC 与竞争对手在合规场景下的身位差距。
当然,这种深度的绑定也埋下了结构性隐患:清算所将抵押品高度集中于单一稳定币,意味着未来 USDC 的任何脱锚或银行通道波动,都可能直接传导并放大为衍生品市场的清算压力。
竞争格局:并购 vs 自建的两条路线
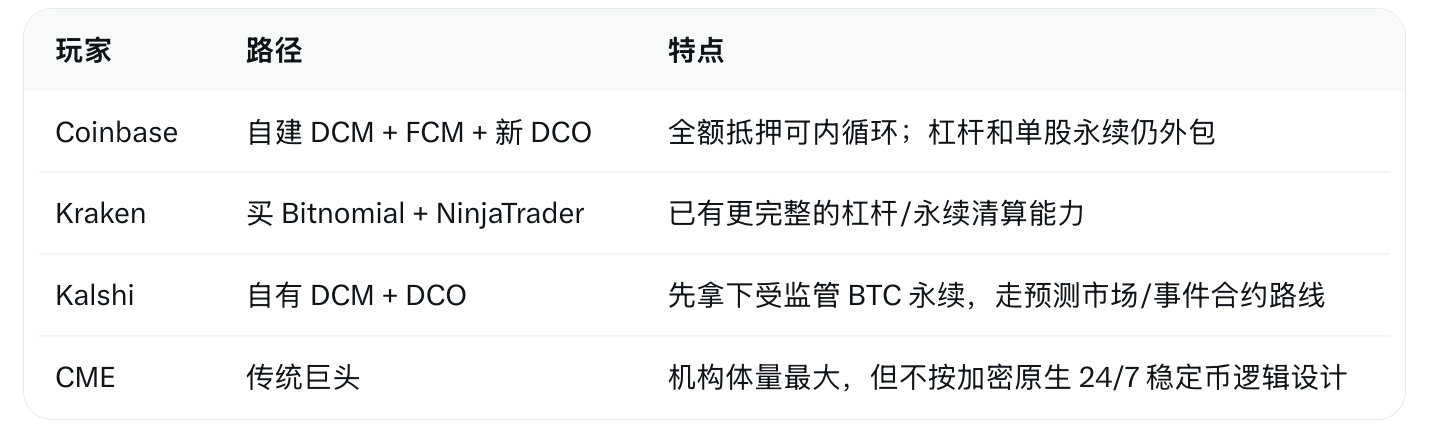
放眼整个美国加密衍生品市场,清算权的内生化已经成为巨头博弈的核心焦点。目前,市场上跑出了两条截然不同的路线:
一条是并购路线。正如 Cointelegraph 提及的,Kraken 在今年 5 月直接收购了已持有相关牌照的 Bitnomial,通过资本运作直接获得了涵盖交易所、经纪商和清算所(且包含杠杆清算能力)的全栈三件套。
另一条则是 Coinbase 此次选择的自建路线。虽然拿到了全栈拼图,但在高杠杆产品的清算权限上,自建牌照目前依然落后于通过并购获取的老牌照。
谁掌握了清算权,谁就能决定抵押品的种类、结算的节奏以及新产品上线的速度。Coinbase 这次拿下的,是未来的“产品设计权”和“结算时钟”,而不是立刻抢占 CME 等传统巨头份额的武器。
等待下一扇门的开启
对于普通投资者而言,无需为这条新闻立刻去追高 COIN。这只是一次基础设施的“合规落户”,属于公司年报里用来验证战略完整性的素材。
但对于整个行业而言,主线逻辑已经非常清晰:美国正在不动声色地将加密市场的撮合、经纪、清算以及抵押品,逐步搬进受监管的框架内。全额抵押只是前菜,当 Coinbase 未来能够将这块 DCO 牌照扩权到杠杆/保证金业务时,那才是真正重塑估值、实质性冲击传统金融结算体系的时刻。





