高盛研报解读:Palantir FDE 护城河比预期更深,垂直化催化增长
高盛集团维持 Palantir 中性评级,12 个月目标价 204 美元,对应 7.6%上行空间。高盛在 2026 年 9 月 28 日发布的报告中指出,其于 9 月 11 日在旧金山为 Palantir 首席财务官 Dave Glazer 举办了投资者会议。市场对前线部署工程师(FDE)护城河和总可寻址市场(TAM)深度存在两大争论,高盛认为 Palantir 的 FDE 飞轮和产品化引擎可能比竞争对手的附加策略更具粘性。
高盛分析师 Gabriela Borges 指出,Palantir 多年来将客户特定工作流转化为可复用软件,这一飞轮正通过 AI FDE 和 AIP Evolve 进一步延伸。一家大型潜在竞争对手在探索这一增长策略后,已退出了与 Palantir 的直接竞争。Palantir 在垂直化战略上处于早期阶段,金融、半导体和新型云三个方向值得关注。
FDE 护城河比预期更深
Palantir 的 FDE 护城河比简单部署 FDE 更具粘性和复杂性。Palantir 描述了一个良性循环,FDE 构建客户特定工作流,产品工程师将成功模式标准化,这些能力随后在整个平台广泛推广。Palantir 认为这不会侵蚀客户优势,因为价值存在于客户的专有数据、运营逻辑和本体中。
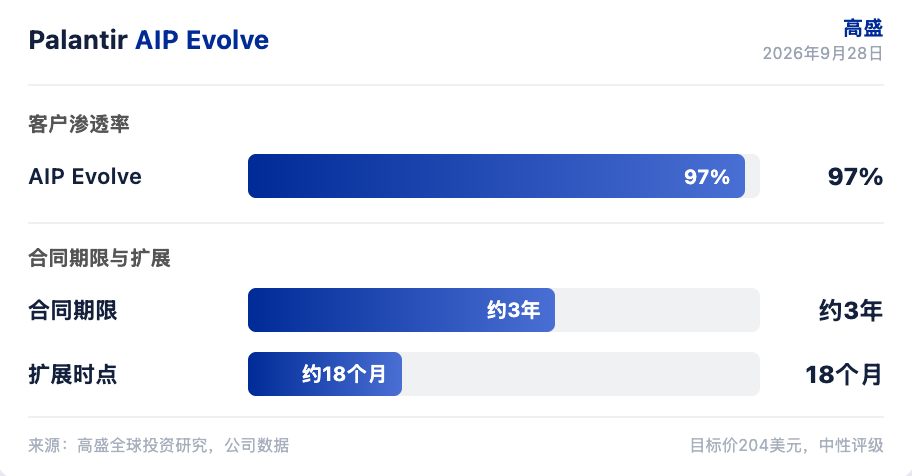
这一机制正被 AIP Evolve(Palantir 的 AI 代理协调平台)放大,约 97%的客户使用该产品。AIP Evolve 协调 AI FDE 代理集群,自动分析工作流、测试变更、评估模型、优化提示、降低计算成本并提升性能。AI FDE 作为 AI 驱动的 FDE,可通过自然语言命令构建和维护本体、编写转换、管理仓库并执行 Foundry 操作。Palantir 正将越来越多的传统 FDE 功能嵌入软件,使数百个客户项目的部署知识能够超越现有 FDE 人力规模扩展。
竞争来自内部 IT,模型供应商不直接竞争
竞争格局方面,基础模型供应商专注于销售智能和代币消耗,Palantir 专注于在客户工作流中运营 AI。Palantir 将 Snowflake 和 Databricks 定位为互补的数据基础设施合作伙伴,负责存储、处理和治理数据,而 Palantir 的本体位于数据层之上,将数据转化为运营对象、工作流、决策和行动。管理层将这些关系定位为互补而非竞争,客户经常将 Palantir 与现有数据平台一起部署。
更常见的替代方案是企业内部拼凑模型、数据平台、治理工具和定制应用,通过自己的 IT 组织或咨询公司和系统集成商完成。近期增长机会以深度优先于广度,通过识别新工作流扩大现有客户钱包份额。合同通常约三年,客户经常在部署约 18 个月后扩展,因为 Palantir 已经拥有底层数据集、业务逻辑和本体,单位经济性具有吸引力。
垂直化三大方向值得关注
垂直化方面,Palantir 正在将垂直特定策略落地,三个新方向值得关注。金融方向,前 AIG 首席执行官 Peter Zaffino 将于 2027 年 1 月加入,为 Palantir 提供另一位企业级资深声音,向潜在客户阐述价值主张。管理层强调他领导大型高监管机构的背景,以及大规模部署平台的第一手经验。
半导体方向,与英伟达的合作可以打开半导体垂直领域的大门。新型云方向,与 Nebius 的合作同样可以打开新型云垂直领域的大门。美国政府垂直领域,Palantir 承认投资者对 11 月政府更迭的担忧,但对美国政府机会持乐观态度,认为这独立于短期政治议程。高盛与华盛顿多位采购专家的对话表明,Palantir 与两党保持紧密联系,技术基础设施现代化在过去两届政府中都是优先事项。
平台粘性来自能力,不靠技术锁定
约 97%的客户使用 AIP Evolve,合同通常约三年,客户常在部署约 18 个月后扩展。Palantir 强调平台的可移植性,客户如果想切换可以切换。但随着时间推移,本体成为业务运营方式的数字表示,嵌入工作流、决策逻辑、机构知识和运营流程。客户留下来是因为离开会放弃已嵌入日常运营的功能、运营杠杆和业务成果。
高盛对 Palantir 维持中性评级,目标价 204 美元基于 60 倍 Q5 到 Q8 自由现金流估计。风险包括商业板块势头因宏观疲软放缓、竞争环境加剧、现成 AI 解决方案增加;上行风险包括政府板块顺风推动营收加速、商业销售代表招聘趋势强劲带来超预期增长。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 9 月 28 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





