高盛研报解读:星座能源与谷歌签下 3.6GW 核电,签约率升至 28%
星座能源与谷歌签署合计约 3.6GW 核电购电协议(PPA),把公司已签约核电容量占比从 13%推高到 28%。高盛集团在 2026 年 10 月 6 日的报告中指出,这份协议对星座能源和行业都是积极信号,合同动能持续向好。
高盛维持中性评级,目标价 305 美元,当前股价 267.62 美元,上行空间 14%。高盛认为,星座能源相对其他独立发电商的估值吸引力较低。这个个案能否延续,取决于 PJM 政策是否出现负面结果。
3.6GW 协议分两部分
星座能源与谷歌签署 20 年 PPA,在 PJM 电网新增核电容量。第一部分是 890MW 核电升级,分布在伊利诺伊、宾夕法尼亚、新泽西的 11 个机组,首批电力 2028 年交付。
第二部分是 15 年 PPA,涉及星座能源在 PJM 现有核电中的 2,700MW。两部分合计约 3.59GW。协议还包含需求灵活性整合,在高压力事件期间削减非关键用电。
星座能源承诺投资 43 亿美元以上。高盛指出,并非全部是增量投资,部分升级机会此前已公布。协议还涉及开发新的清洁发电、储能和需求响应,优先在 PJM 推进。
FCF 上行超 4.5 亿美元
高盛引用星座能源此前披露的敏感性:1GW 核电 PPA 若相对生产税收抵免下限溢价 20 到 50 美元/MWh,对应 1.25 亿到 3.25 亿美元增长前自由现金流(FCFbG)上行。按 3.59GW 计算,FCFbG 上行约 4.49 亿到 11.67 亿美元。
这一区间占高盛 2030 年 FCFbG 估计的 5%到 14%。高盛基于 64.75 到 94.75 美元/MWh 的定价假设。协议未披露具体价格,高盛等待三季度电话会提供更多细节。
星座能源 2026E 收入 373.36 亿美元,EBITDA 84.51 亿美元,每股收益 11.98 美元。2027E 收入 392.14 亿美元,每股收益 13.23 美元。2028E 收入 411.88 亿美元,每股收益 17.09 美元。FCF 收益率从 2026E 的 1.3%升至 2028E 的 7.3%。
签约率仍低于同业
协议使星座能源已签约核电容量占总核电的 28%。此前一周这一比例是 13%,一周内提高 19 个百分点。星座能源仍有最高比例的可签约容量。
行业对比显示,Talen Energy 已签约核电比例 86%,Vistra 52%,星座能源 28%,NRG 约 1%。高盛认为,星座能源可签约空间最大,近期进展显著。
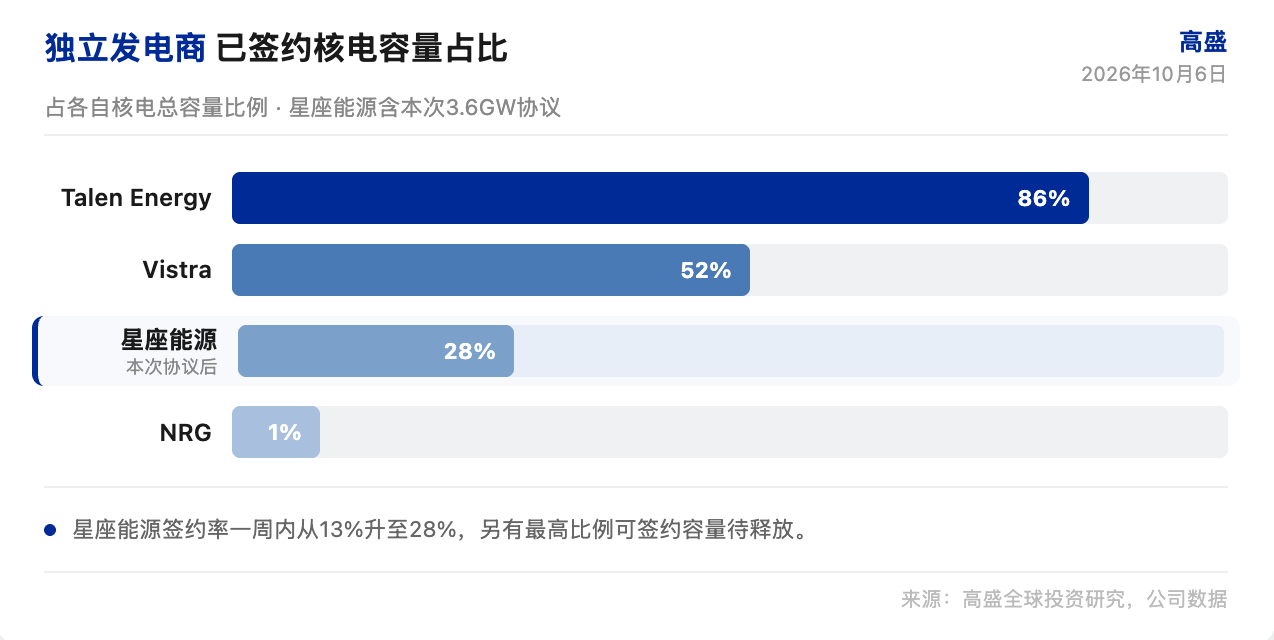
高盛指出,投资者对 PJM 能否签署 PPA 普遍怀疑,这份协议可能成为情绪转变的起点。若 IRAS 裁决和其他政策头条不出现负面结果,星座能源和其他独立发电商可能迎来更持久的重估。
高盛维持中性评级
高盛目标价 305 美元,基于 21 倍市盈率和 5.0%自由现金流收益率。目标价对应 2027E 每股收益 13.23 美元的 23 倍,或 2028E 每股收益 17.09 美元的 17.8 倍。
高盛维持中性评级,认为星座能源相对其他独立发电商的估值吸引力较低。风险包括监管和并网风险、电价高于或低于预期、数据中心需求增加或放缓。
高盛关注三季度电话会,以及 PJM 待定的 RBP 进程和 10 月 12 日前的 IRAS 裁决。这些政策节点决定重估能否从情绪转向基本面。PJM 的容量市场改革和并网排队改革也在推进中,政策方向直接影响独立发电商的签约节奏。
3.6GW 协议把签约率从 13%推到 28%。政策明朗之前,这个动能能否延续,高盛没有给出答案。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 10 月 6 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





