高盛研报解读:主权 AI 打开 5000 亿市场,Palantir 评级上调至买入
市场担心 Palantir 的 AI 机会已经兑现完毕,高盛集团在 2026 年 10 月 8 日却把评级从持有上调至买入,目标价 230 美元,当前股价 194.12 美元,上行空间 18.5%。高盛认为,主权 AI 和定制应用正推动可寻址市场再次阶跃式扩张。
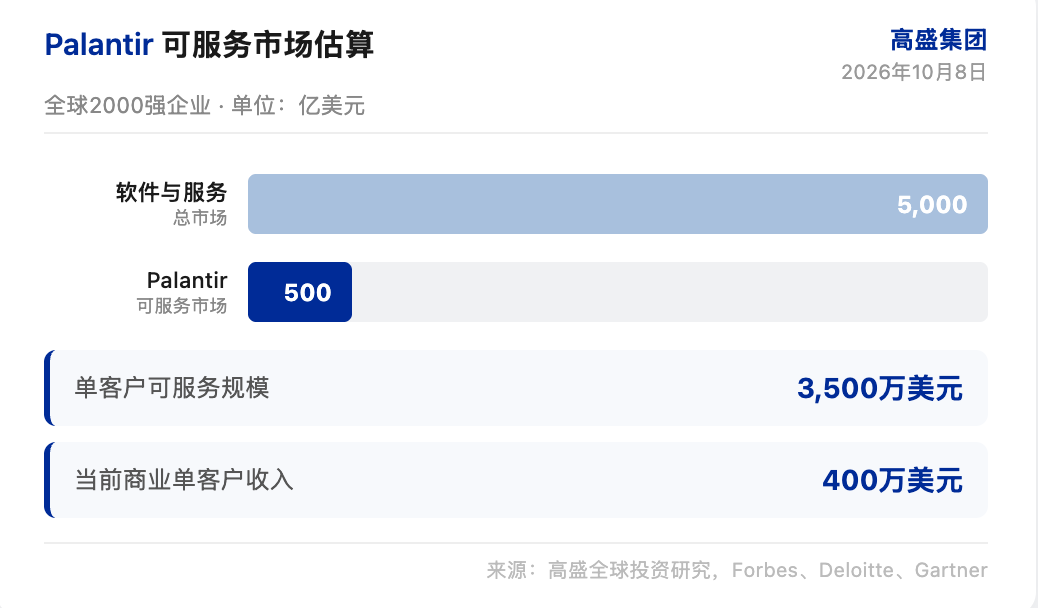
高盛给出的 TAM 估算显示,Palantir 的可服务市场可能高达 5000 亿美元。即使只考虑全球 2000 强企业的一半,且假设单一客户软件预算占比不超过 10%,可服务市场仍有约 500 亿美元,对应每家 G2000 公司约 3500 万美元。Palantir 当前商业年化单客户收入约 400 万美元。核心赌注是 FDE 模型的护城河能否支撑新一轮盈利上修。
主权 AI 打开定制软件空间
高盛认为,企业 AI 应用正从编码和客服等通用场景,转向用 AI 放大自身运营护城河。这一趋势被 Palantir 首席执行官 Alex Karp 称为主权 AI,被微软首席执行官 Satya Nadella 称为前沿生态。核心含义是,全球前沿模型的数量应该等于全球企业的数量。
高盛指出,软件行业中已有类似迹象,CrowdStrike 推出 SafeMind 网络安全前沿模型,Datadog 将 Adaptive ML 研究应用于时序预测数据。技术人才密度较低的行业,是 Palantir 的机会所在。
Palantir 的垂直化模型在 2027 年有新支撑。金融方面,前 AIG 首席执行官 Peter Zaffino 将于 2027 年 1 月加入 Palantir,推动金融服务业务增长。半导体方面,英伟达与 Palantir 扩大合作,在其供应链部署 Foundry 和 AIP。新云方面,Palantir 与 Nebius 合作,将其列为首选主权 AI 基础设施提供商。高盛认为,英伟达可能成为半导体领域的标志性客户,帮助 Palantir 深入英伟达的供应链关系和更广泛生态。
高盛预计,定制软件 TAM 在未来 1 到 3 年将超过打包软件 TAM。AI 降低了构建和维护定制软件的经济成本,企业创新预算正转向能构建工作流特定、AI 驱动应用的平台。Palantir 的 Ontology 是解决这一问题的核心,它把企业数据映射为真实世界对象、关系和行动,让数据可被人类和 AI 系统直接查询、推理和操作。
FDE 模型不只是招人
市场担忧在于,微软、Salesforce、Snowflake 和前沿模型公司都在招聘 FDE,Palantir 从独家变成众多之一,竞争对手可以压价。
高盛认为这个担忧被夸大。FDE 模型不只是雇佣 FDE,整个产品和销售组织围绕 FDE 反馈循环对齐。Palantir 把 FDE 在客户现场构建的定制应用,通过产品开发团队标准化为可复用平台能力。这需要两类工程师:FDE 负责部署平台、构建定制应用;产品开发工程师负责核心产品,把 FDE 的定制软件产品化后反哺给 FDE。
高盛举了医院的例子。FDE 帮助医院构建 Ontology 和病床预测分析应用,产品开发工程师把这个应用标准化,适配其他医院。FDE 留在第一家医院发掘更多用例,每个用例再被标准化。这个迭代过程让 Palantir 以更优利润率服务更多客户。
Palantir 有超过 10 年使用 FDE 的历史,在 AI FDE 上有先发优势。AI FDE 用自然语言构建和维护 Ontology、编写转换、管理仓库、执行 Foundry 操作。AIP Evolve 被约 97%的客户使用,协调 AI FDE 代理群自动分析工作流、测试变更、评估模型、优化提示、降低计算成本。高盛认为,这相当于把越来越多的传统 FDE 功能嵌入软件,让部署知识超越现有人力 FDE 池的规模。
数据支撑这个判断。尽管 FDE 密集型业务模式,Palantir 在软件同业中人均毛利润领先。收入增长已经超过员工数增长。高盛认为,竞争对手可以复制 FDE 方法的某些元素,但更难的挑战是复制底层软件架构,让现场学习随时间复合为产品改进。
美国政府从项目走向平台
高盛指出,美国政府近期的动向支持 Palantir 从离散项目走向生产部署和企业级平台。
TITAN 进入生产阶段。美国陆军 9 月将战术情报目标接入节点(TITAN)转入生产,初始订单 1.92 亿美元,其中 Palantir 获 1.27 亿美元,Anduril 获 6500 万美元,八套系统在未来 18 个月交付。高盛认为,这验证了 Palantir 把原型转化为规模化生产项目的能力。
陆军 100 亿美元企业协议可能加速扩张。2025 年 7 月宣布的协议把 75 份 Palantir 相关合同合并为单一采购工具,10 年上限 100 亿美元。9 月,陆军授予 Palantir 4800 万美元订单,用单一平台替换九套弹药管理系统,竞争性采购仅用六周完成。
Maven 转为记录项目,进一步制度化 Palantir 在国防部的地位。2026 年 3 月的指令要求 Maven 在 FY26 结束前成为正式记录项目,提供更稳定的资金和采购框架。
下一代指挥控制(NGC2)可能进一步把 Palantir 嵌入架构层,Foundry 作为云数据层。6 月,陆军用 Foundry 建立通用数据层基线,Anduril 的 Lattice 作为战术数据层。7 月,陆军表示 NGC2 已准备好扩展。
高盛估算政府 TAM 约 400 亿美元,其中美国政府约 350 亿美元。Palantir 过去 12 个月政府收入 32 亿美元,渗透率约 8%。高盛认为,随着国防部现代化加速,这些项目表明 Palantir 正深入任务关键工作流。
估值隐含 1.3 倍 PEG
高盛把目标价上调至 230 美元,基于 60 倍 2029 年 GAAP 每股收益 4.50 美元,按约 13.5%折现率折回 1.25 年。高盛使用 2029 年估值,因为这是 Palantir 收入增速首次与覆盖范围内成长股可比的年份,约 30%。60 倍市盈率隐含约 1.3 倍 PEG,大型软件同业为 2.0 倍。
高盛把 2026 到 2029 年收入预测上调至 83.71 亿、132.33 亿、193.35 亿和 257.47 亿美元。在 100%以上增长持续六个季度的情景下,2029 年 GAAP 每股收益接近 6.50 美元,股价可能超过 400 美元。
风险方面,竞争对手扩大 FDE 布局可能比预期更有效。企业 AI 采用和客户扩张可能因 ROI 难以规模化复制而放缓。政府采购的波动性和 2026 年中期选举可能影响 Palantir 在新合同上的胜率。高盛与华盛顿采购专家的对话显示,Palantir 与两党保持良好联系,技术基础设施现代化在最近两届政府中都是优先事项。
Palantir 当前 194.12 美元,高盛目标价 230 美元。主权 AI 打开 5000 亿美元可服务市场,FDE 模型和 AI FDE 支撑利润率,美国政府从项目走向平台。关注 2027 年金融业务进展、英伟达供应链部署和陆军企业协议的执行节奏。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 10 月 8 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





