大摩研报解读:甲骨文芯片租赁 SPV 若落地,信用定价先看融资潮
甲骨文 10 年期美元债收益率到 7.5%,5 年期信用违约互换(CDS)从 57 个基点升至 260 个基点。摩根士丹利认为,芯片租赁特殊目的载体(SPV)可能成为甲骨文下一波 AI 融资的载体,信用市场先要消化融资潮规模。
《华尔街日报》报道,甲骨文可能通过第三方实体购买芯片并回租,最早今年落地,规模未披露。摩根士丹利在 2026 年 10 月 7 日发布的信用研究报告中指出,这与其长期假设的芯片租赁 SPV 框架高度吻合。报告认为,这笔潜在交易的核心意义在于融资渠道多元化,降低当期资本开支只是次要效果。
文章从结构拆解切入,随后讨论信用入表方式,落到债市反应与利差交易。全文围绕一个判断展开:甲骨文单笔交易改变不了信用市场对 AI 融资潮的定价顺序。
芯片租赁 SPV 成融资载体
《华尔街日报》报道,甲骨文可能通过第三方实体购买芯片,再回租给自身。摩根士丹利认为,这一结构与其长期假设的芯片租赁 SPV 框架接近。报告在 2025 年 12 月业绩反应中已经提出过类似框架,6 月发布的芯片融资报告也讨论过合同支持债务和芯片支持债务。
芯片租赁 SPV 从芯片供应商处购买芯片,再出租给 AI 客户。租赁应收款支持债务融资,并按期摊销。股权投资人获取芯片残值,私人信贷提供债务融资,贷款与成本比超过 50%。这一结构把芯片采购从甲骨文资产负债表上部分剥离,同时保留使用权。
企业采用这类结构的动机包括递延前期资本开支、多元化资金来源、降低资本成本。报告指出,两种关键资产支持结构是合同支持定期贷款和芯片租赁 SPV 债务,均表现为短期摊销票据。
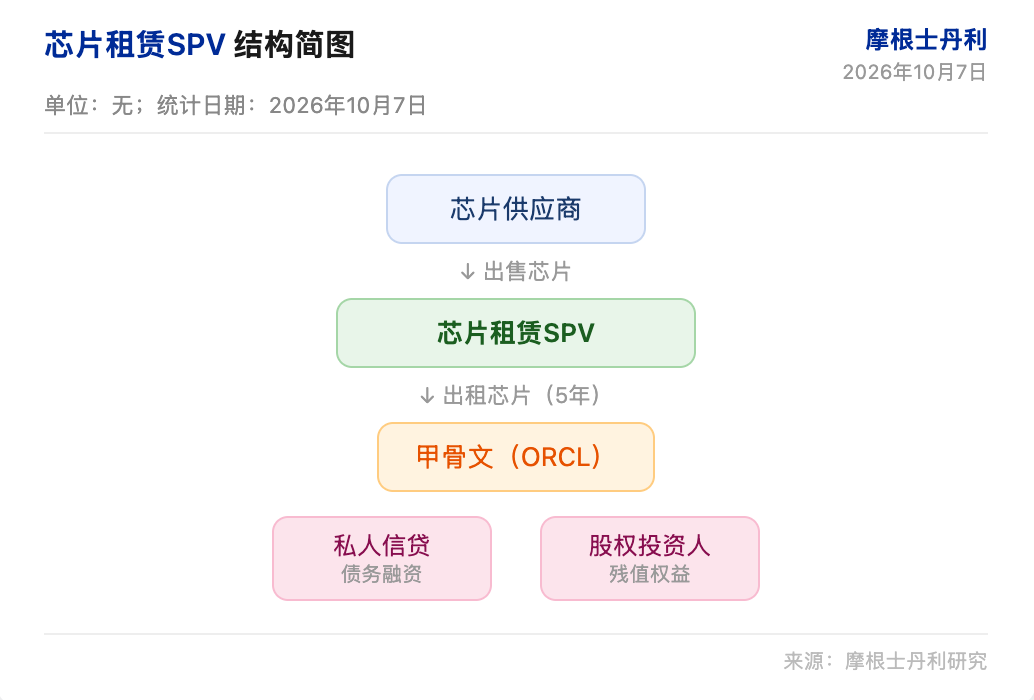
对甲骨文而言,芯片租赁 SPV 具备逻辑。摩根士丹利认为,其投资级(IG)评级可用于获取融资,美元 IG 指数债务足迹不应再大幅扩张,后期自然债务偿还也可纳入融资安排。管理层此前依赖客户预付款作为额外融资工具,现在 10 年期债券成本到 7.5%,创意芯片融资浪潮的规模在扩大。报告指出,如果甲骨文在创意芯片融资变成拥挤资产类别前建立早期位置,融资成本可能低于母公司债券。
甲骨文信用按债务入表
摩根士丹利把芯片租赁 SPV 视为债务类工具。租赁在开始时计入资产负债表,并纳入母公司调整后杠杆评估。评级机构可能同样将其视为债务,甲骨文调整后杠杆率会因此上升。
已有限的租赁披露可能因 5 年期芯片经营租赁的引入而变化。报告指出,若交易落地,甲骨文多元化资金来源是积极尝试,可能减少债券发行需求,或至少限制近期股权发行与预付款依赖。管理层一直在探索其他货币的无担保债券甚至混合证券,芯片租赁 SPV 可能减少 CYIH 债券交易需求。
作为 IG 租户,甲骨文租赁存量增长可能推动 CDS 对冲活动。若英伟达(NVDA)提供支持,对甲骨文信用建设性,基准情形未包含这一假设。报告提醒,甲骨文 5 年期 CDS 从 57 个基点升至 260 个基点,贷款人对冲可能是关键驱动。CDS 技术面出现基差卖出、建设贷款对冲解除、快钱空头获利了结,这些因素可能放大波动。
融资潮决定债市反应
债市对潜在芯片租赁交易的最初反应是利差走宽。摩根士丹利认为,投资者消化不良是主要驱动,甲骨文单笔供应影响居次。市场担心的是即将到来的 GPU 和 XPU 融资需求规模。
自 8 月英伟达信用研究启动以来,投资者讨论集中在市场吸收即将到来的图形处理器(GPU)和多种 AI 加速芯片(XPU)融资需求的能力。融资可能从银行借贷和私人信贷扩展到公开市场。报告指出,投资者反复提出的问题是,公开市场能否承受如此大规模的芯片支持债务。
6 月张量处理单元(TPU)交易后,市场关注帮助未评级和高收益发行人满足前期资本开支的结构,依靠残值支持、高质量承购或价格下限支持。投资级公司也可能在创意芯片融资变成拥挤资产类别前建立早期位置。甲骨文作为 IG 发行人,有动力抢先锁定融资渠道。
利差交易押注信用走弱
交易表列出三笔信用交易。摩根士丹利建议买入甲骨文 5 年期 CDS,2025 年 9 月 28 日入场利差 57 个基点,当前 260 个基点;卖出 2035 年 9 月 26 日到期、票息 5.2%的债券,2026 年 1 月 23 日入场利差 167 个基点,当前 224 个基点;卖出 2055 年 9 月 26 日到期、票息 5.95%的债券,入场利差 208 个基点,当前 278 个基点。
交易理由指向信用状况恶化,现金资金需求和新建数据中心相关租赁负债增加。贷款人对冲可能也是 CDS 走阔的关键驱动。相对价值方面,摩根士丹利参考了其他大型结构情况,包括大型媒体和有线电视结构比较。
风险包括剩余履约义务(RPO)和增长、融资清晰度出现建设性更新;定期贷款 A(TL A)可能不承担重要融资角色;CDS 技术面出现基差卖出、建设贷款对冲解除、快钱空头获利了结。债券交易风险包括长期变现和去杠杆可见度超出 2028 财年末,发行节奏可能不同。
交易层面,摩根士丹利的信用组合偏向买入 5 年期 CDS,卖出 2035 年和 2055 年债券。信用市场先消化融资潮,甲骨文单笔交易改变不了这个顺序。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 7 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





