大摩研报解读:三星利润全球第一,存储超级周期难获完整估值
三星电子 2026 年三季度营业利润约 813 亿美元,超过英伟达的 716 亿美元,成为全球利润最高的公司。三星和 SK 海力士股价较峰值下跌 35%,远期市盈率仅 3 到 4 倍。摩根士丹利认为,存储超级周期真实存在,但市场拒绝为前所未有的盈利支付完整估值。
摩根士丹利在 2026 年 10 月 11 日发布的亚太科技报告中指出,AI 数据中心需求推动存储行业进入结构性上升周期,长期合同和价格下限改变了行业风险特征。报告同时提醒,超级周期不等于周期性消失,新增供给终将到来。
利润第一股价却跌三成
三星电子三季度营业利润约 813 亿美元,超过英伟达的 716 亿美元,成为全球利润最高的公司。三星和 SK 海力士股价较峰值下跌 35%,远期市盈率仅 3 到 4 倍。
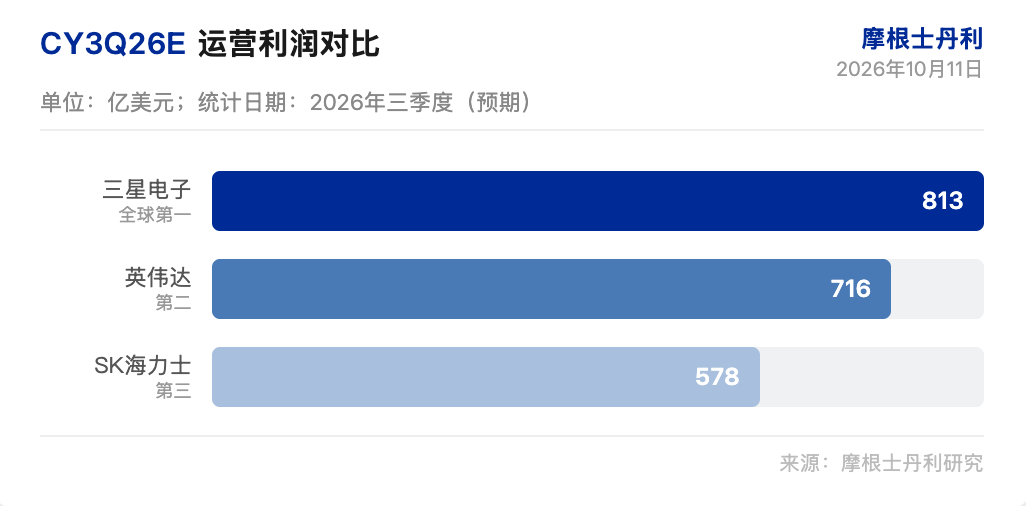
摩根士丹利指出,市场对存储股的定价仍按旧周期框架。尽管长期合同承诺和更温和的周期性预期存在,存储厂商的估值模型仍假设繁荣与萧条循环主导。市场怀疑当前高盈利不可持续,因为分析师倾向于将周期高点的价格外推到未来。
存储股在周期顶点看起来最便宜,这是历史规律。摩根士丹利认为,投资者把资产本身和资产价格分开看,在股价上涨 9 倍之后尤为重要。
超级周期不等于没有周期
AI 数据中心建设需求超过行业供给能力。HBM 市场预计 2028 年翻三倍至 1000 亿美元。行业产能已提前数年售罄,大部分签有长期合同,部分合同含价格下限和安全押金。这些因素把超级周期和普通周期区分开。
摩根士丹利认为,超级周期不意味着周期性结束。当前周期更陡峭,每吉瓦价格接近过去峰值的 7 倍。供给追赶或需求消化可能终结周期,但 2026 年和 2027 年大部分时间不太可能出现。
历史上存储周期结束的主因是供给追上需求。2000 年、2016 年、2019 年和 2022 年都出现过类似情况。摩根士丹利预计这轮周期在 2027 年前不会出现供给过剩,但时间点无法精确判断。
AI 需求改变存储结构
AI 数据中心是存储需求的主要驱动力。设备端 AI 是下一波,物理 AI、人形机器人、自动驾驶汽车也在推进。每一代新模型需要更多内存,芯片数量也在增加。
HBM 在物理上挤占普通 DRAM 产能。AI 数据中心机架中,GPU 约占 Vera Rubin 集群成本的一半,存储约占 29%,网络、电源、冷却和设施占 23%。随着数据中心转向多机架架构,网络内容价值显著上升,存储占比可能下降。
摩根士丹利指出,中国是重要变量。长江存储在全球 NAND 市场份额约 12%到 13%,采用 294 层 X-stacking 工艺,月产能约 20 万片。长鑫存储在 DRAM 和 HBM3 领域快速扩张,在中国 HBM 市场份额约 20%。
配置转向计算和网络
摩根士丹利建议相对低配存储,超配 AI 计算和网络供应链。计算板块首选英伟达、台积电、博通、Marvell、GUC。网络板块偏好光模块、CCL、ABF 载板、电源半导体。存储板块选择性配置,偏好三星、SK 海力士、Kioxia。
DRAM 合同价四季度环比上涨 10%到 15%,PC DRAM 涨 13%到 18%,服务器 DRAM 涨 10%到 15%。NAND 价格环比上涨 15%到 20%,企业级 SSD 涨 23%到 28%。摩根士丹利认为,存储价格在 2027 年保持坚挺,但增速放缓。
摩根士丹利指出,存储股在盈利修正见顶前可能跑输。2008 年周期中,存储股在盈利见顶前四个月跑输;2012 年提前四个月;2018 年提前八个月。当前盈利修正广度正在放缓,估值安全边际变得重要。
存储超级周期真实,但周期性没有消失。市场对存储股的谨慎定价有历史依据。摩根士丹利建议在计算和网络板块寻找更高确定性,存储板块选择性配置。行业供给和需求消化是后续观察点。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 11 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





