巴克莱研报解读:标普 500 盈利预增 26.5%,财报超预期才是股价关键
市场担心高利率压垮财报季,巴克莱认为盈利增长仍强。标普 500 三季度每股收益(EPS)预期同比增长 26.5%,但 53%的成分股仍低于 200 日均线。高收益率环境下,财报超预期才是股价关键。
巴克莱在 2026 年 10 月 12 日发布的美国股票策略报告中指出,市场集中度高,前 10 大股票贡献 25%指数权重和 74%的盈利修正。财报超预期的公司获得更大上涨空间,不及预期的公司面临更严厉惩罚。巴克莱维持标普 500 目标价 7950 美元。
盈利增长仍处高位
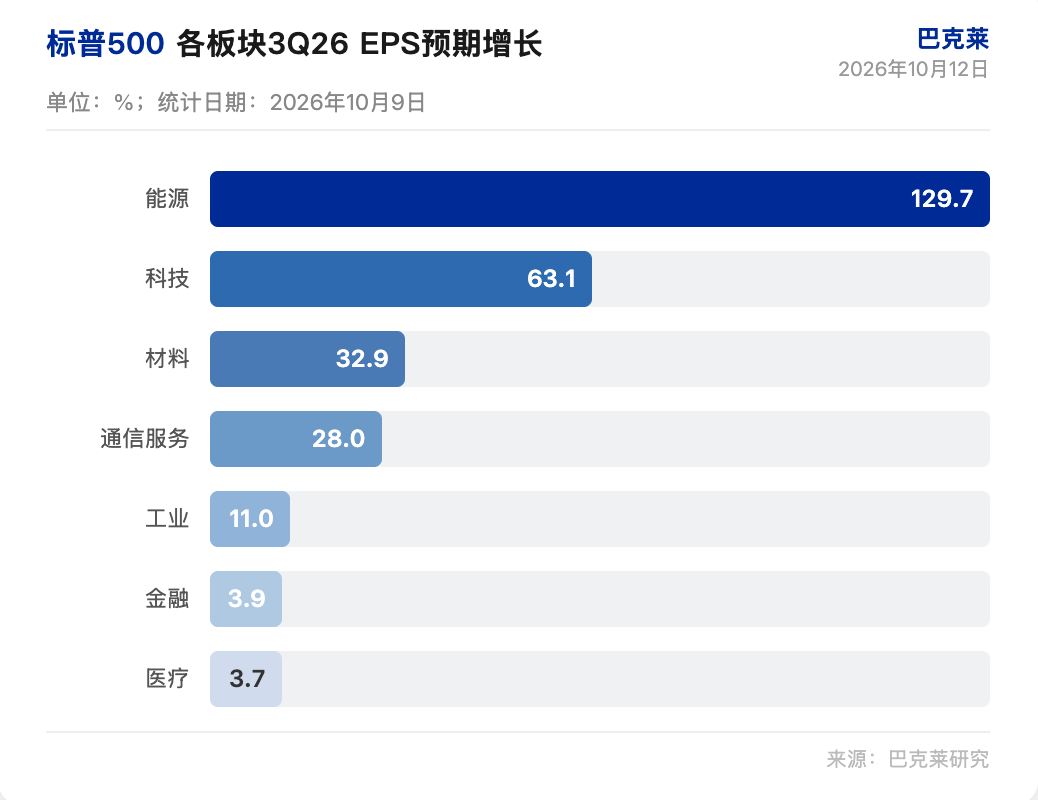
巴克莱预计标普 500 三季度 EPS 增长 26.5%,销售额增长约 11%。能源板块 EPS 增长 129.7%,科技板块 63.1%,材料板块 32.9%,通信服务板块 28.0%,工业板块 11.0%,金融板块 3.9%,医疗板块 3.7%。
标普 500 远期市盈率约 19 倍,低于上季度的 20.3 倍。估值压缩让超预期公司有更大上涨空间。巴克莱认为,盈利增长预期高,但市场集中度高,少数巨头贡献主要涨幅。
前 10 大股票贡献 25%指数权重和 74%的盈利修正。半导体占指数 19%权重,预期贡献今年 36%的 EPS 增长,2027 年升至 59%。巴克莱指出,盈利增长基础在扩大,但集中度风险仍在。
高收益率抬高门槛
美联储点阵图显示 2026 年至少还有一次加息,2027 年维持利率不变。长期债券收益率升至 25 年最高。巴克莱认为,高收益率让市场回报与盈利交付更紧密挂钩。
过去一个月,标普 500 跑赢等权重指数约 260 个基点,53%的成分股低于 200 日均线。高贝塔股票领涨,但这类股票在财报不及预期后往往面临更大抛售。巴克莱指出,高收益率环境下,公司必须超预期才能获得正向股价反应。
财报超预期且上调指引的公司,股价上涨空间更大。巴克莱认为,本季财报交易高风险高回报,超预期公司获得更大上涨空间,不及预期公司惩罚更重。
财报交易风险回报双高
巴克莱认为本季财报交易高风险高回报。10 月最后一周和 11 月第一周是催化剂最密集时期,10 个最大市值报告日中有 7 个落在该窗口。科技、工业和医疗板块集中在这一窗口发布财报。
市场集中度高,任何一家巨头的指引不及预期,都可能拖累整体指数。巴克莱指出,超预期公司获得更大上涨空间,不及预期公司惩罚更重。高收益率和波动性反弹提高了公司交付门槛。
巴克莱认为,财报交易的风险回报比往常更高。超预期和上调指引是股价上涨的关键,不及预期则面临更严厉惩罚。市场集中度和高收益率放大了这一效应。
中期选举后利于科技
11 月 3 日美国中期选举,政策不确定性消除后,美股回报通常回升。巴克莱认为,中期选举后通常有利于科技和优质股。
盈利修正广度显示,科技板块保持高位,工业板块自一季度以来快速上升。能源板块修正广度在油价支撑下回升。医疗板块远期修正广度高于趋势,构成建设性中期信号。
巴克莱维持标普 500 目标价 7950 美元。盈利增长强劲,但高收益率和市场集中度构成风险。
财报超预期才是股价关键,盈利预增只是背景。
免责声明
本文系潮向研究对第三方券商研究报告(巴克莱,2026 年 10 月 12 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





