汇丰研报解读:AWS 营收增 37%,亚马逊三季度预计超指引上限
亚马逊云服务(AWS)二季度营收同比增长 37%,为 18 个季度最快增速。汇丰预计三季度营业利润 270 亿美元,超过公司指引上限 265 亿美元。市场担心超大规模厂商资本开支可持续性,汇丰认为这是误判,亚马逊股价被低估。
汇丰在 2026 年 10 月 12 日发布的报告中维持亚马逊买入评级,目标价 310 美元,较 10 月 8 日收盘价 254.06 美元有 22.0%上行空间。三季度业绩将于 10 月 29 日发布,汇丰预计营收 2033 亿美元,超过指引上限 2020 亿美元。AWS 增长加速、AI 服务年度经常性收入(ARR)扩张、自研芯片贡献提升,构成核心支撑。
AWS 营收连续五季加速
亚马逊已连续五个季度销售增长加速。二季度净销售 2006 亿美元,同比增长 19.6%,超 Visible Alpha 一致预期 2.1%。AWS 二季度营收 422 亿美元,同比增长 37%,超一致预期 4%,为 18 个季度最快增速。一季度 AWS 增速为 28%。
AWS 二季度营业利润 166 亿美元,同比增长 59.4%,超一致预期 18.4%。营业利润率 39.3%,调整能源合同影响后为 37.9%,高于一致预期约 34%。AWS 占集团营业利润约 61%,高于去年同期的 53%。
汇丰预计三季度 AWS 营收 451 亿美元,同比增长 36.8%。增长来自五方面:企业 IT 支出向云端迁移,AI 代理加速采用;2025 年底到 2027 年底新增 7 到 8 吉瓦计算容量,容量翻倍;AI 服务 ARR 超 200 亿美元,高于一季度的 150 亿美元;自研芯片 ARR 超 250 亿美元,高于年初约 50 亿美元;订单积压 4960 亿美元,年初至今翻倍多。
AI 和自研芯片贡献扩大
AI 服务 ARR 超 200 亿美元,占总 ARR 超 10%。自研芯片 Trainium 和 Graviton 的 ARR 超 250 亿美元,一季度末为 200 亿美元,2025 财年末为 100 亿美元。自研芯片降低对英伟达 GPU 的依赖,改善推理成本。
亚马逊平台模式使其对前沿模型训练成本和安全性担忧的暴露度低于领先 AI 实验室。汇丰认为,亚马逊在 AI 推理和自研芯片上的布局,使其在云和 AI 周期中具备结构性优势。
资本开支方面,管理层在二季度将 2026 财年资本开支指引从 2000 亿美元上调至 2200 亿美元。汇丰预计 2026 财年资本开支 2200 亿美元,2027 财年 2700 亿美元,2028 财年 3240 亿美元。汇丰认为,三季度不会进一步上调资本开支指引。
三季度指引偏保守
三季度净销售指引 1970 到 2020 亿美元,同比增长 9.3%到 12.0%。中值 1995 亿美元,增长 10.7%。增速较二季度放缓,主要受 Prime Day 提前至 6 月影响,约拖累 400 个基点。汇率逆风约 80 个基点。
三季度营业利润指引 225 到 265 亿美元,同比增长 2.7%到 21.0%。去年三季度调整后营业利润 219 亿美元。汇丰预计三季度营业利润 270 亿美元,超过指引上限。一致预期为 261 亿美元,略低于指引上限。
亚马逊已连续 15 个季度超营业利润指引上限。汇丰认为,指引上限是更现实的参考。二季度营业利润 275 亿美元,超一致预期 15.4%,为连续第 15 个季度超上限。汇丰预计三季度净销售 2033 亿美元,营业利润 270 亿美元,均略超指引上限。
SOTP 估值支撑目标价
汇丰将估值方法从现金流折现(DCF)改为分部估值(SOTP),与科技行业覆盖一致。AWS 按 2027 财年企业价值/息税前利润(EV/EBIT)28 倍估值,与谷歌云一致。非 AWS 业务按 22 倍估值,参考美国零售商加权平均。
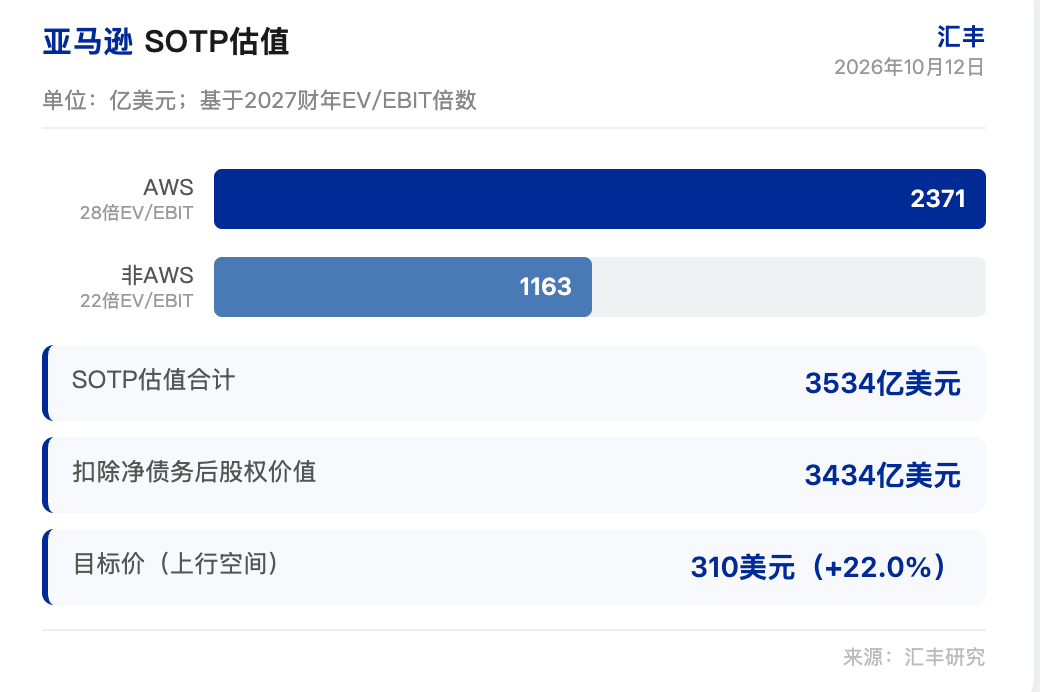
SOTP 估值合计 3534 亿美元,扣除净债务 100 亿美元后,股权估值 3434 亿美元。按 11057 亿股计算,目标价 310 美元,上行空间 22.0%。
汇丰小幅上调 2026 到 2028 财年营收和营业利润预期,主要反映广告和 AWS 收入假设上调。2026 财年每股收益预期 12.73 美元,2027 财年 10.30 美元,2028 财年 12.91 美元。
亚马逊股价在二季度财报后回调,市场担心超大规模厂商资本开支和 AI 需求可持续性。汇丰认为这是误判。AWS 增长加速,利润率扩张,股价表现落后于 Meta 和微软。基于汇丰目标价,亚马逊上行空间更大。三季度业绩和 AWS 展望是后续观察点。
免责声明
本文系潮向研究对第三方券商研究报告(汇丰,2026 年 10 月 12 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





