美银研报解读:美债收益率到 6% 投资者才从股票转向债券,拥挤交易风险积聚
美国银行 10 月全球基金经理调查显示,现金水平 3.9%,仍处卖出信号区间。37%的投资者说 10 年期美债收益率到 6.0%才会从股票转向债券。市场看多但拥挤,债市收益率和 AI 资本开支是最大风险。
调查覆盖 185 名基金经理,管理 5120 亿美元资产。投资者对宏观乐观,但增长预期转负,通胀预期降至 2025 年 1 月以来最低。最拥挤交易是做多全球半导体(45%)和做空美债(27%)。
债券收益率无序上升被视为最大尾部风险(31%),AI 泡沫第二(23%)。AI 超大规模厂商资本开支被视为最可能信用事件来源(39%)。57% 说未来 6 个月不会削减 AI 资本开支,但 30%预计会削减,比例从 14%上升。
现金 3.9%仍在卖出区间
现金水平 3.9%,与上月持平,高于 8 月低点 3.5%,低于 2025 年 4 月高点 4.8%。美银现金规则显示现金≤4.0%为卖出信号。股票配置净 44%超配,低于上月 49%。债券配置净 37%低配,低于上月 48%低配。投资者在等待更高收益率转向债券。
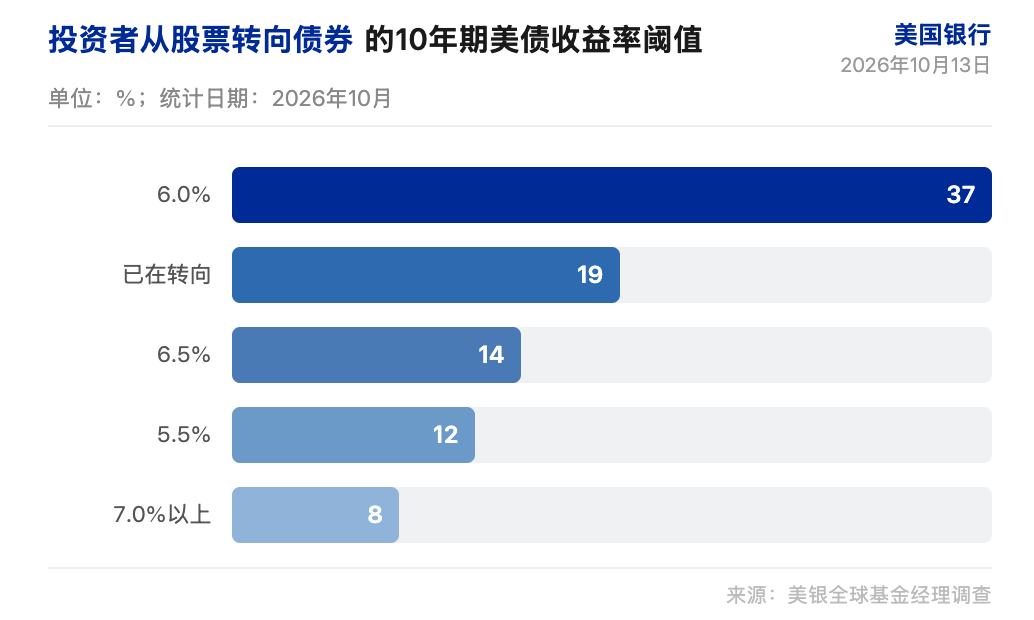
37%的投资者说 10 年期美债收益率到 6.0%才会从股票转向债券。19%说已经在转向,14%说 6.5%,12%说 5.5%,8%说 7.0%以上。收益率阈值集中在 6.0%附近。
投资者对债券的悲观情绪降至 2025 年 5 月以来最低。净 1%预期长期利率上升,低于上月 15%。债券低配从 48%改善至 37%。美银认为,债券配置可能继续回升。
半导体成最拥挤交易
45%投资者说做多全球半导体是最拥挤交易,低于 7 月峰值 82%。做空美债 27%,高于上月 18%。做多科技净 37%超配,为 2020 年 8 月以来最高。银行配置下降 21 个百分点至净 13%超配,为 2023 年 3 月以来最大降幅。消费非必需净 34%低配,为 2008 年 7 月以来最大低配。
科技超配为 2020 年 8 月以来最高。银行配置大幅下降,从净 34%超配降至净 13%超配。消费非必需低配为 2008 年 7 月以来最大。投资者在科技和银行之间做出明显取舍。
拥挤交易集中在半导体和做空美债。美银认为,拥挤交易的风险在于反转时冲击更大。半导体和做空美债的拥挤度仍高,但半导体拥挤度从 7 月峰值回落。
AI 资本开支削减预期升温
57%说未来 6 个月不会削减 AI 资本开支,30%说会削减,从 14%上升。39%认为 AI 超大规模厂商资本开支是最可能信用事件来源。45%认为 2027 年有 AI 泡沫,42%认为没有。增长预期净 4%预计经济走弱,上月净 8%预计走强。通胀预期净 5%预计 CPI 更低。
AI 资本开支削减预期从 14%升至 30%。AI 泡沫担忧在上升,45%认为 2027 年有泡沫。增长预期转负,净 4%预计经济走弱。通胀预期降至 2025 年 1 月以来最低,净 5%预计 CPI 更低。
美银认为,AI 资本开支和债券收益率是两大风险。AI 资本开支削减可能冲击半导体和科技股。债券收益率无序上升可能引发资产配置转向。
债券收益率成最大尾部风险
31%认为债券收益率无序上升是最大尾部风险,23%选 AI 泡沫,20%选二次通胀,11%选超大规模厂商信用事件。76%预期美联储 10 月 28 日不加息。45%认为民主党横扫将导致债券收益率上升、股票下跌。配置上,投资者增加债券、日本和英国股票、公用事业,减少银行、美国股票、消费非必需。
债券收益率无序上升连续成为最大尾部风险。AI 泡沫和二次通胀紧随其后。76%预期 10 月不加息。民主党横扫情形下,45%预期债券收益率上升、股票下跌。
配置轮动已经开始。投资者增加债券、日本和英国股票、公用事业,减少银行、美国股票、消费非必需。美国股票超配从 25%降至 11%。日本股票从净 1%低配转为净 9%超配。英国股票低配从 35%改善至 26%。
配置轮动已经开始
10 月投资者增加债券配置,债券低配从 48%改善至 37%。日本股票从净 1%低配转为净 9%超配。英国股票低配从 35%改善至 26%。美国股票超配从 25%降至 11%。科技超配升至 37%。逆向交易:做多债券、REITs、消费非必需/必需,做空股票、科技、银行、新兴市场。
债券配置改善,日本和英国股票获得增配。美国股票超配下降,科技超配上升。逆向交易指向债券、REITs 和消费板块。美银认为,配置轮动反映投资者对债券收益率和 AI 风险的担忧。
美银建议做多债券、REITs、消费板块,做空股票、科技、银行、新兴市场。现金 3.9%低位,拥挤交易风险积聚,配置轮动已经开始。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 10 月 13 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





