亚洲股市雪崩,一场被预言的溃败
10月15日,首尔股市开盘5分钟,SIDECAR熔断机制启动。程序化卖盘被强制暂停。
KOSPI当天暴跌超过7%,盘中逼近-8%。连续第六根阴线。
三星电子跌9.4%,SK海力士跌超11%,两家公司合计蒸发的市值,相当于韩国股市年内涨幅的四分之一。
东京那边,日经225跌5.12%。铠侠暴跌13%,软银跌8.5%。
港股恒指跌1.1%,上证跌1.75%,沪深300跌1.4%。
韩国金融委员会紧急拉了一场四方会议。财政部长、央行行长、金融监管委员会主席、金融监督院院长,全部到场,四个字的结论:“一切可用工具。”
上一次这个级别的紧急响应,还是2024年8月日元套利交易引发的全球闪崩。
但那次是一天的事,这次是五天。从6月高点算,KOSPI已经跌去30%,费城半导体指数连续六个交易日下挫。
到底发生了什么?
10月10日:长鑫的4F²炸弹
长鑫存储(CXMT)总裁曹堪宇在上海半导体论坛上宣布:4F²架构DRAM取得"关键性进展",2026年底前推出DDR5服务器内存模组。
4F²是DRAM的下一代存储单元架构,同一块晶圆理论上能多塞50%的存储单元。
三星的量产时间表是2028年,长鑫说自己提前两年。
有多少水分?没人知道。没有良率数据,没有客户验证,但一个事实摆在那里:Counterpoint Research数据显示,长鑫全球DRAM市场份额从2025年Q2的4%飙到2026年Q2的10%。
第二天,SK集团会长崔泰源公开说了一句话:中国“正在以惊人的速度追赶”。
韩国半导体的技术领先,已经从五年缩窄到NAND一年、DRAM两年、HBM三年。
连马斯克也下场评论表示,一旦中国掌握某项产品的制造技术,其规模化生产能力通常会超过全球其他地区的总和,锂电池与太阳能产业便证明了这一点。
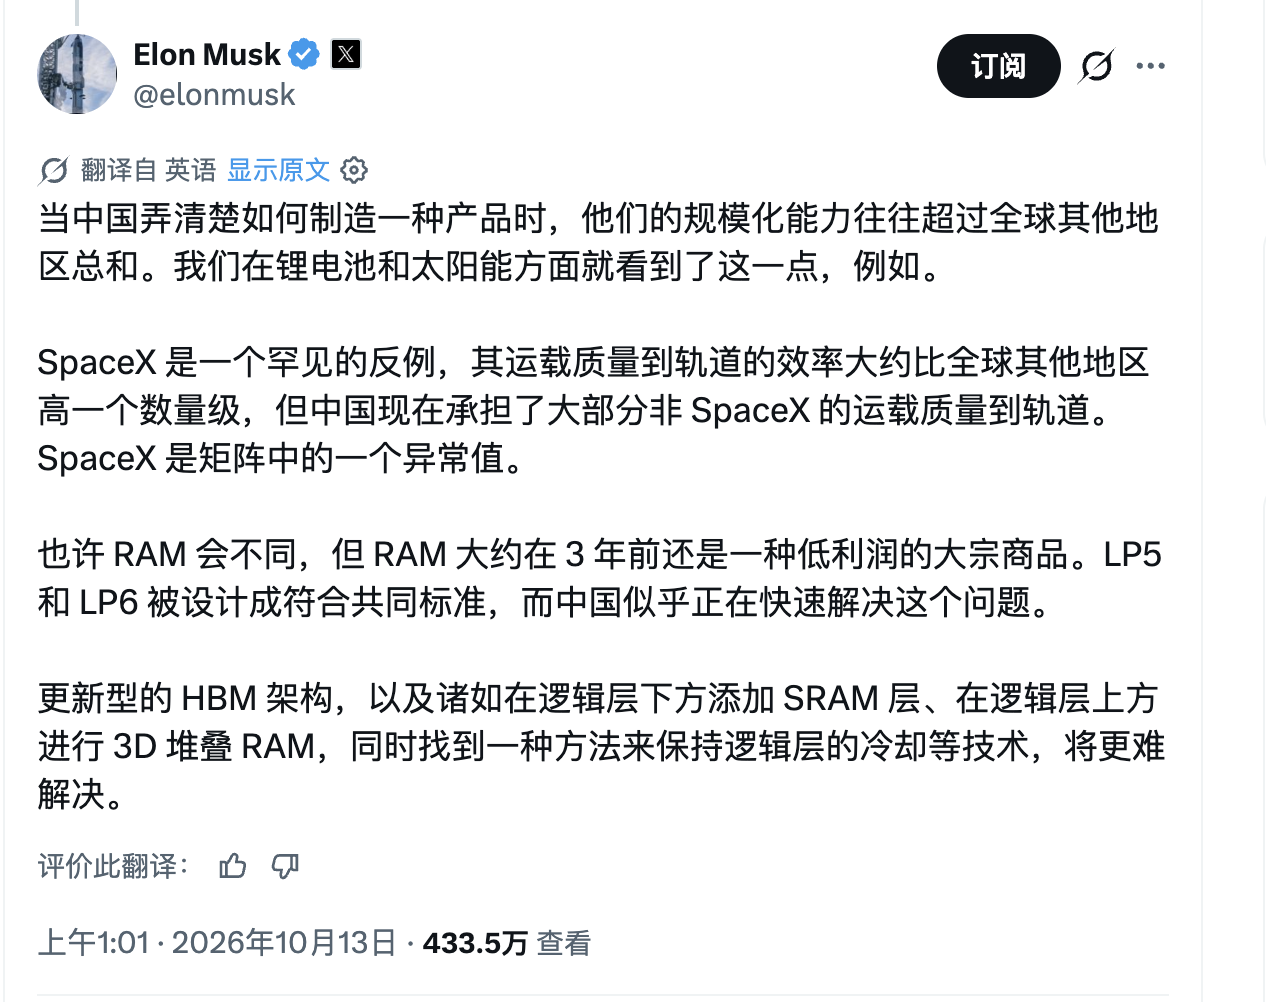
对一个GDP两成系在半导体出口上的国家来说,这是警报。
10月12日:博通CEO说“你们在赌场里”
周一,博通CEO陈福阳(Hock Tan)在新加坡说了一段让市场不舒服的话。
大意是:很多AI投资者“根本不知道自己在投什么”,抱着“极端的预期”,到头来发现“几乎是在赌场里”。他把测试AI应用的企业比作“在游戏厅花代币的小孩”。
这话从谁嘴里说出来都有分量,但从博通CEO嘴里说出来,分量翻倍。博通自己预测AI芯片销售额从今年580亿美元增长到2028年2300亿美元,一个正在赚得盆满钵满的人,公开警告别人别下注太重。
当天美光跌3.88%,费城半导体指数跌2.67%。
另一个信号更安静:CoreWeave,英伟达扶持的AI算力公司,股价从高点跌17%。四个月前发的债券,二级市场交易价78美分。
“AI基础设施”公司的债打了八折。
10月14日:CPI补刀
美国9月CPI出炉,同比3.7%,预期3.6%,前值3.4%。核心CPI同比2.6%,也超预期。
“通胀已被驯服”的叙事,碎了。
美联储基准利率3.75%-4.00%。CPI数据出来后,10月加息概率从个位数跳到31.6%。标普500录得7月底以来最大单日跌幅,纳斯达克跌1.88%。
Emirates NBD分析师Daniel Richards一句话说清楚了:“更高利率的预期重新回到舞台中央,避险情绪从华尔街蔓延到亚洲,在日韩造成了更深的跌幅。”
Capital.com的Kyle Rodda补了一层:“不只是AI股票的深度回调,还有金融条件收紧。更高的收益率、更强的美元、芯片股竞争加剧和利润增长见顶的担忧,全撞在一起了。”
外资大撤退:199万亿韩元的抛压
一两天的利空冲击,不至于把KOSPI打到这个位置。
真正的结构性压力,是外资跑了大半年了。
2026年至今,外国投资者净卖出199.10万亿韩元,约1450亿美元。87%砸在两只票上:三星和SK海力士。
三星外资持股降到46.37%,2008年1月以来最低。SK海力士外资持股跌破50%。
全球资本在系统性减仓韩国半导体,中国竞争对手侵蚀技术溢价,AI回报不确定性削弱增长预期,强美元压制新兴市场资产,三条线同时在拉。
三星和海力士合计占KOSPI总市值近三分之一。199万亿的卖压集中在这两只票上,任何利空都会被成倍放大。
最后一道防线也没了
韩国不是没有准备。年初推出的55万亿韩元回购计划,上半年确实撑住了。
但到了10月中旬,弹药用了80%。三星的回购已经执行完毕。市场上最大的买方力量退场了。
散户也在撤。融资余额从高峰的38.6万亿降到33万亿韩元,杠杆多头正在主动或被动平仓。
回购耗尽、散户去杠杆,两条支撑线同时断。恰好撞上CPI超预期和芯片叙事被质疑的窗口。
五件事,五天,拼在一起看:
供给侧的竞争威胁(长鑫)+ 需求侧的估值质疑(博通CEO)+ 宏观流动性收紧(CPI)+ 资本结构恶化(外资撤离)+ 市场防线崩塌(回购耗尽)= KOSPI的30%溃败。
同一天,IMF发了一份报告,像给这场暴跌写的注脚。
报告的核心判断是:AI科技繁荣是东亚经济的“重要对冲力量”,但AI投资路径“仍然充满不确定性”。如果AI相关估值修正,“亚洲将承受不成比例的冲击”。
翻译一下:美国有微软、谷歌、亚马逊这些AI应用端巨头分散风险,亚洲几乎把筹码全压在硬件供应链上。同样是AI叙事松动,亚洲挨的打更重。
最惨还属股民,历经磨难,饱受摧残,发现一直想追求的不过是回本,而这是一开始就有的。





