「耸肩通胀」三角:AI、石油与美债如何联手推高你的生活成本
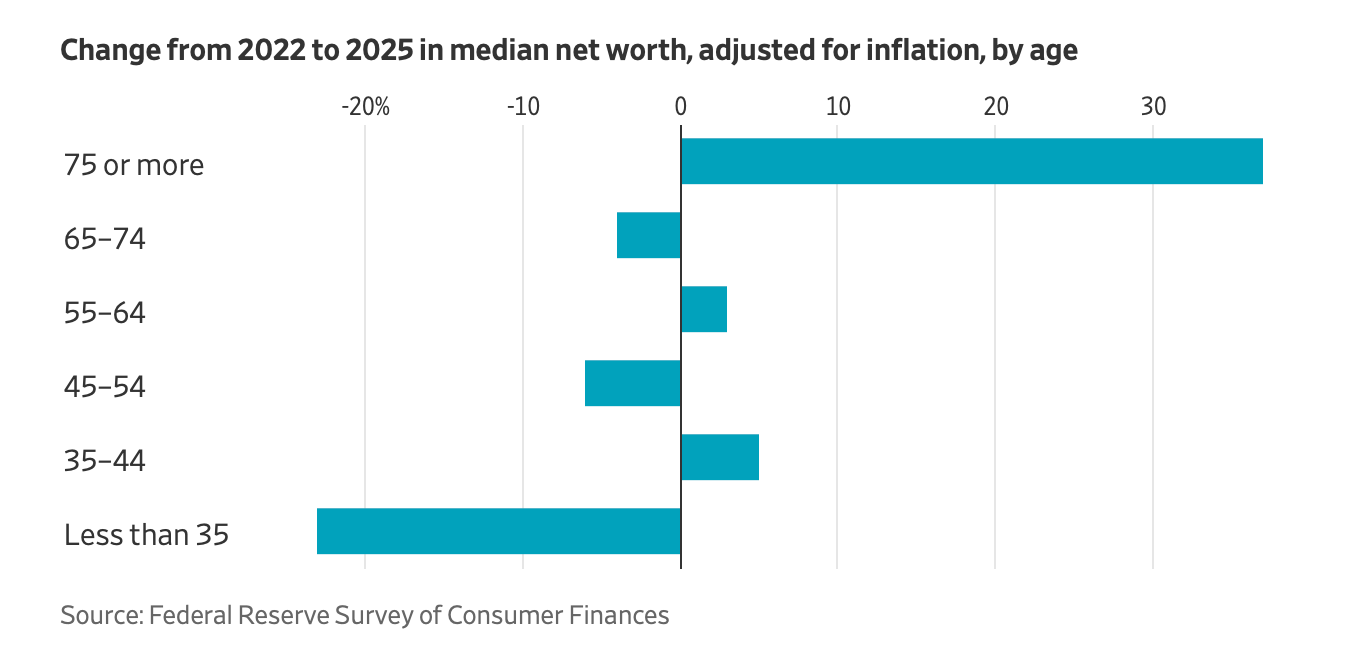
这篇文章写于多个城市之间,科罗拉多州杜兰戈、芝加哥、圣路易斯、拉斯维加斯、纽约市、克利夫兰,还有俄克拉荷马州塔尔萨。我喜欢旅行,因为可以和各种各样的人聊他们如何感受经济,我把其中一些故事写在了这里。这篇文章的目标是把许多原本各自漂浮的线索连接起来,希望能对当前经济中的三个核心因素,AI、美债和石油,给出一个全面的解释,并讨论它们如何相互影响。
第一部分:来玩老虎机吧
在拉斯维加斯,一大清早(虽然拉斯维加斯其实没有真正的“大清早”),我去买咖啡。咖啡师问她能不能不用机器给我做咖啡(她身后一台触屏机器嗡嗡作响,你可以从图片菜单里精确选择想做什么饮品)。她说她喜欢给咖啡加一点“人情味”。我当然说好。
我睡不着。散落在赌场里玩老虎机的人也睡不着,我们都漂浮在一个时间无关紧要的世界里。
睡眼惺忪地喝着人工做的咖啡,我看着工人们安装四台全新的老虎机,巨大无比,一直顶到天花板,像复活节岛的石像。老虎机有屏幕,所以有一阵子,当工人们还在调试时,未校准的屏幕上跳动着原始代码,短暂地瞥见了一个即将变成催眠状态的异世界。然后屏幕翻成三个樱桃排成一行,响起一声明亮欢快的庆祝铃声。中了头奖。但那张椅子上没有玩家。其他人都挤在那一排的其他机器旁,继续投币。继续希望。继续等待。
这差不多就是当下美国经济的模型:一屋子人在玩老虎机,想发财,结果头奖落在了一个空座位上。
大多数人都在努力做经济要求他们做的一切。他们在工作、消费、为汽油和借钱付更多钱。但经济上的奖赏却总是出现在别处。那它们去了哪里?
三角关系
关于正在发生什么以及为什么,存在大量激烈的争论。是什么推高了美债收益率(那个给整个经济定价的东西)?是什么造成了通胀压力?是什么让经济做出任何反应,真的?巨大的争论,有人说不是,是 AI 支出,是债务的绝对规模,是战争,是芝加哥的菲尔叔叔,他其实是在一台旧任天堂 64 上控制着经济。
一切都是同时发生的。是石油、AI 和美债,因为它们正在互相喂养。这是一个三角(正如 Coby Weiss 所说,一个百慕大三角),地图上的三个点。
以下是三者的连接方式:
石油推高利率:与伊朗的战争扼住了石油运输,柴油价格飙升至创纪录高位,所有靠卡车、火车、轮船或飞机运输的东西都更贵了。这是美联储不得不加息的一个重要原因。
政府恰好现在欠着相当于整个经济规模的债务,所以当利率上升时,他们的利息账单也随之上升,这是预算中增长最快的部分。政府通过出售更多美债来弥补,而美债正是给整个经济定价的东西,与此同时 AI 行业正从同一个资金池中借入前所未有的金额。
两个巨型借款人,一个资金池,这种纯粹的需求可以进一步推高长期利率。而他们对利率的任何变化都只是耸耸肩!政府借钱来付账单。AI 借钱来建设,而建设需要大量电力。
AI 需要能源,而在这个世界里能源非常昂贵。数据中心需要巨量电力,当电网无法提供时,它们就烧燃料。甲骨文正在用卡车把天然气运到数据中心。AI 并不能真正推动石油价格,但没了石油它就无法启动,这就把我们带回了第一点。
这就是这个三角。那谁要来应对它呢?人。人们不得不应对更高的借贷成本、更高的能源成本,以及 AI 会对自己做什么的不确定性。而没有人想放慢脚步,因为 AI 投资在经济和股市中都占了巨大份额,支撑着家庭财富,所以如果这场派对停了,它会波及整个经济。
这是一种“耸肩通胀”(忍不住造个混成词),通常来说,钱变贵了,人们就会少借点,对吧?汽油变贵了,你就少开车。这就是正常的逻辑。但现在,战争让能源变贵了,而美联储对此无能为力,因为你没法跑到霍尔木兹海峡说“听着兄弟,我这边在加息”。你唯一能做的就是让借钱变得更贵。
而经济中两个最大的借款人听到这话,就只是……耸耸肩?政府以任何利率借钱。AI 公司觉得它们必须继续借钱才能生存,这就是 Tracy Alloway 所说的“存在性借贷需求”。
这在经济中是什么样的?我们先从石油说起。
第二部分:石油与“海峡紧身衣”
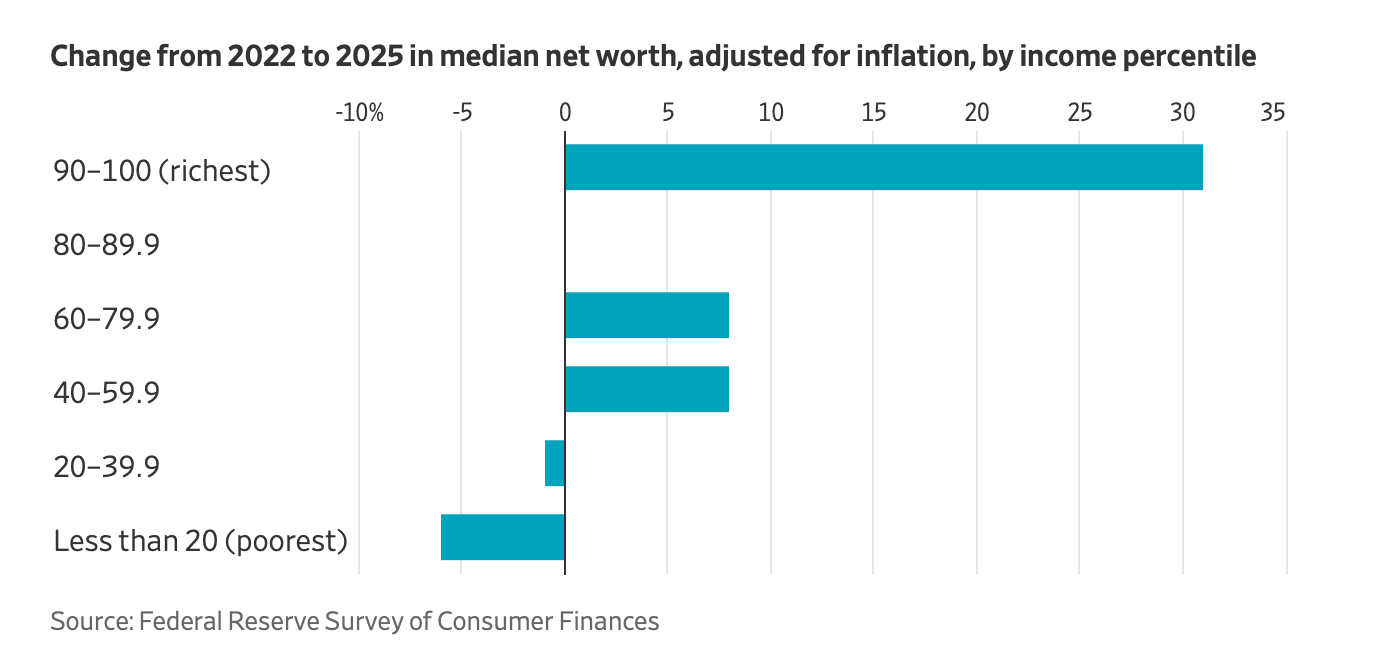
几个月前的一场金融会议上,《金融时报》引用了一位银行家的话:“真的有人在乎霍尔木兹海峡是否开放吗?”这或许是这个时代的一句标志性引言。而替这位银行家说句公道话,确实没人在乎。政府似乎只是在让局势更复杂,而 AI 看起来一点都不担心。唯一在乎的是普通人。
我有幸在芝加哥联储主持了一场关于消费者情绪的座谈会。小组成员才华横溢,会场座无虚席。其中一位成员谈到消费者正在被“双重挤压”,因为他们必须同时承受(1)通过商品成本上升传导的高柴油价格,以及(2)仅仅为了去买那些商品就要支付的高汽油价格。房间里的人纷纷点头。
他们点头是因为普通人在乎。10 月 9 日,密歇根大学的消费者情绪指数跌至 46.3,为历史第二低(最低纪录是在今年 5 月)。这项衡量人们对当前状况感受的指标是有记录以来的最低水平¹。人们预计未来一年物价将上涨 4.7%(对美联储来说不是好消息)。
我一直在无意中观察这些柴油都去了哪里。我这次公路旅行有很大一部分是在开车。我从阿尔伯克基开到杜兰戈(再开回来),从俄克拉荷马城开到塔尔萨。这三次行程都发生在晚上 10 点到凌晨 2 点之间。所以在那些时段,路上只有我和一群卡车司机。
你可以如此清晰地看到这个国家隐藏的运转机制。卡车拖着卡车,拖着汽车,拖着马匹,拖着食物,拖着一切你能想到和想不到的东西。它们的数量庞大,在我从 OKC 到 Tulsa 的 90 分钟车程中,凌晨 12 点出发,我看到大约 100 辆卡车在州际公路上行驶。它们身后承载着整个经济。它们全都极度依赖柴油。
为什么汽油这么贵?
高能源成本要追溯到与伊朗的战争。自战争开始以来,通过霍尔木兹海峡(通常全球五分之一的石油经由此处)的航运一直受到限制。
沙特阿拉伯有一条侧线管道减轻了冲击,这条管道横穿全国通往红海,但无人机也把它打掉了。大约两周时间里,主路线和绕行路线同时关闭。
管道现在恢复了运行,但低于满负荷,海峡也只以 80% 的运力运转,而且只有未精炼的原油能够通过(伊朗还在加强对油轮的攻击)。
据彭博社报道,租一艘超级油轮把石油从波斯湾运到亚洲,现在每天的成本约为 140 万美元。战前大约是 3 万美元。
一位物流从业者给《华尔街日报》做了一个精彩的总结,“混乱推高价格。”我们的整个经济确实是一台狂饮石油的机器,因为汽油和柴油都来自石油,而物品随时随地都在流动,经由卡车、火车、拖拉机和轮船。
如果运送物品到达某地的成本变高了,那么物品本身也会变贵!
据《华尔街日报》报道,柴油在 9 月创下了每加仑 6.53 美元的纪录,一年内上涨了 77%。
因此各国政府正试图释放燃料储备。G7 同意在四个月内从其储备中释放 1 亿桶柴油和原油。据《纽约时报》报道,这大约只相当于全世界一天的用量。我们消耗的燃料实在太多了。而储备的问题在于,它们……往往会耗尽。
昂贵的燃料让一切都变得更贵,这制造了通胀压力,而这是美联储的问题。为了应对这一点,美联储在 9 月 16 日加息,这是自 2023 年以来首次。但美联储没法直接冲到霍尔木兹海峡去斡旋一份和平协议。他们无法指挥船只通行。他们真正能做的,就是让所有人的借贷成本变高,这样一来,人们会放慢脚步,少花一点钱,经济因此放缓,然后希望通胀也放缓。
人们应该如何看待高油价?
我们最近被提醒了美联储在设定这类预期方面的重要性!诺贝尔经济学纪念奖授予了罗伯特·霍尔和迈克尔·伍德福德,他们的研究表明,家庭和企业所持有的预期,是维持经济稳定的重要组成部分。塑造这些预期,是政策制定的重要一环。
美联储主席沃什已经搁置了前瞻性指引,那是他前任用来引导预期的工具之一。所以我们面临一场能源冲击,人们预期未来一年物价上涨近 5%,而美联储主席却在试图收回某种关于走向的信号释放。预期很重要。人们的感受很重要!
这些预期已经在发挥作用了。克利夫兰联储主席贝丝·哈马克在 NABE(我参加的一个会议)上发言时提到,她所在辖区的一位零售商告诉她,他们计划提价的幅度超过了成本的涨幅,因为他们觉得更多的通胀正在从某个地方到来,而这就是通胀自我实现的方式。所以在某种程度上,这是循环的开端,人们预期会发生的事情可能会真的发生,这就是为什么讨论“人”作为这个三角中一部分的重要性。
据 CBOE 数据,油价和 10 年期美债收益率之间的联动也达到了 35 年来最紧密的程度,这意味着收益率在很大程度上被石油的走势所驱动。这对一个既需要(1)借入大量资金又需要(2)消耗大量能源的行业来说,是个问题。
第三部分:AI 与资本开支存在危机
每家 AI 公司都应该自动获得 20 亿美元吗?
AI 某种意义上是幽灵,徘徊在大多数房间里,人们讲述着关于它的故事,听起来就像我们在篝火边讲的恐怖故事。它让一些人的未来看起来光明,但肯定不是所有人的,至少现在还不是(也许永远不会?)
但制造 AI 产品的公司,其价格却不断被推高。Instinct,一个个人 AI 助手(这类助手是一种智能体,即可以访问电脑的 AI),产品很有趣,但他们的收入是 0 美元。他们有大约 10 万用户。他们自然以 100 亿美元的估值融了 10 亿美元(其中大部分计划花在算力上,也就是驱动 AI 的东西,而算力的供应正日益紧张。)
这个收入为 0 的产品当然融到了 10 亿美元!签支票的风险投资人大概是这样的:哇,我可以给它发短信,它就能给我朋友发短信,我们都能在周二晚上 7 点 30 分一起吃晚饭,而且我现在还有个会,会议内容是什么来着,哦是另一家 AI 公司,哇我爱这个助手,给他们 10 亿,不对……给 20 亿吧。
这是最纯粹的耸肩,而竞赛已经开始了。牛津大学经济学家卡尔·贝内迪克特·弗雷对《纽约时报》说:“这些公司本质上陷入了一场 AI 军备竞赛。如果它们不投资,就等于承认失败。”
这是诈骗奇点吗?
加密货币最初的设想是“如果我们能进行点对点交易,而且没有金融中间人”,而仅仅十多年后,这项技术已经演变成一种讨论猴子图片投机价值的方式,“猿猴持有者可以在同一只猿猴上使用多种啜饮汁液。”
而在 AI 领域,一家公司最初的目标是重新定义好莱坞电影制作,现在却在帮助人们制作,用瑞安·布罗德里克的话说,“可以在 Instagram 上推广你加密骗局的超写实海贼王角色。”
有人可能会说,这是诈骗的奇点!如果你愿意,就叫它诈骗奇点吧!
我并不完全清楚为什么一切最终都会变得粗糙和充满骗局。是最会骗的人生存?是市场力量,是一个不惜一切代价奖励增长的经济,是利用人们在理解这些力量上的认知空白?还是一直如此,也将永远如此?
彭博社在这里提供了一个答案。当某样东西变便宜时,标准最低的人往往会成为产品的首批使用者。一家网络安全公司发现,建立在免费 AI 应用构建器上的钓鱼页面在两年内增长了 4 倍以上,因为现在任何人都可以通过输入“Chat 给我做一个银行网站,要看起来非常真实完美”来让一个骗局凭空出现。有报道发现,在柬埔寨一处被废弃的诈骗园区里,有一本培训手册,上面建议故事可以编造,但必须“表现出真实的情感”。人情味。被骗了。
乌托邦总是那个宣传话术,但粗糙的烂活通常是最终产品。
而 AI 最初的设想和加密货币的一样美好。“我们都会生活在乌托邦里,整天写诗,因为 AI 替我们管理生活,一切都将是免费的:),那会很棒”,这是一个美丽的想法,我希望它能成真?我是说真心的,我希望这些愿景能够实现(也许不是以十亿个 AI 助手的形式出现,但你知道的。)我们应该总是希望后来者能拥有一个更好的世界。
收益归谁?
我们一直都在梦想这样一个世界。约翰·梅纳德·凯恩斯在 1930 年写了《我们子孙后代的经济可能性》,他设想了一个宇宙:他的孙辈将生活在一个生产力如此之高、如此富足的经济中,以至于他们每周只需要工作 15 小时。凯恩斯说,解决了“经济问题”之后多出来的时间,将被用来解决一个人“真正的、永恒的问题”,那就是“如何明智、愉快且好好地生活”。
这种情况并未真正发生。根据贝莱德对美联储褐皮书的解读,凯恩斯的子孙们正在“消费降级”,同时经历着“资本支出经济与消费经济之间的分化日益加剧”。
这是一个财富极度充裕的经济体,但财富越来越集中在年长者和本已富有的人手中。35 岁以下家庭的中位净资产自 2022 年以来下降了 23%。而 75 岁以上家庭的中位净资产则上涨了近 40%。但真正的差距并不在于年轻与年长,而在于是否拥有资产。如果你租房住,你的中位净资产大约是 1 万美元。如果你拥有房产,这个数字超过 45 万美元。
对某些人来说是乌托邦,但不是对所有人。而 AI 只会让事情变得更复杂,主要是因为它为这两个特定群体创造的财富,据《华尔街日报》报道,这些人“往往更多投资于股市”。
过去几十年里,那些让社会变得更富有、更便利的重大创意,那些把我们推向某种商业街版乌托邦的创意,让一些人变得极其富有,也让大多数人的生活稍微轻松了一些。但财富是否得到了均匀分配?AI 会不会让这个问题更加严重?
Owen Zidar 和 Eric Zwick 做客 Odd Lots 节目谈论他们出色的新书《 Everywhere Millionaire 》,他们指出 2001 年每个工人为公司创造的价值约为 3.4 万美元,到 2021 年这个数字上升到了 5.2 万美元。在这 1.8 万美元的增长中,所有者拿走了 1.5 万美元。工人只得到了自己创造的收益中的 3000 美元。只有 3000 美元!
这就是当下的经济,正如我上次所写的。这不是一个属于工人的经济。这是一个属于资本所有者的经济。而 AI,至少按照目前的发展方式,正在迅速让少数人暴富,同时威胁着那些最没有缓冲能力的人。它让工人能够自动化繁琐的任务(或者自动化他们自己),并用大量垃圾污染了互联网、我们的数字公地、我们由公众拥有的共享空间。便利的同时,只有少数人攫取收益,无论哪个行业,这都不是乌托邦。
AI 正在抢走所有人的工作吗?
公平地说,工作本身并没有消失。研究 AI 对劳动力影响的人表示,那些可怕的预测通常大多是错误的。正如 Ernie Tedeschi 最近在 Stripe Economics 的一篇文章中所写,20 世纪 20 年代工厂通电时,人们预测会出现大规模失业,但工厂就业岗位又增长了 50 年。软件工程师的职位发布在过去两年里有所上升,尽管 AI 现在可以写代码。
所以到目前为止,争论的焦点并不在于是否有工作可做,而在于谁为这些工作获得报酬。
这才是核心问题。人们并不真的想要这种极度不平等的 AI。根据 Blue Rose Research 的 David Shor 的数据,80% 的选民认为 AI 非常或有可能导致大规模失业,近三分之二的人认为 AI 可能对人类本身构成威胁,大多数人希望政府做好纳税人付钱让它做的工作,并对 AI 进行监管。
而且一切都在飞速发展。正如 Vernor Vinge 在 1993 年所写的《即将到来的技术奇点:如何在后人类时代生存》中承认的那样:“有时候我觉得,如果我能从一千年的距离之外来看待这些超验事件,而不是二十年,我会更安心一些。”三十年后,生活在某种形式的上述超验事件之中,他在很多事情上似乎是正确的²,包括随之而来的哲学斗争。技术进步从来都不容易,这次也不例外。
这东西会不会变得更贵?
但 AI 的建设需要人们真心喜欢它!总得有人买它生产的东西!根据 Stijn Van Nieuwerburgh 关于 AI 建设的论文,到 2032 年,AI 行业需要实现约相当于 GDP 9% 的 AI 收入,才能让投资回本。Greg Ip 问道:
美国人可能把收入的很大一部分花在这一项技术上,就像花在食物上一样多吗?大约是全民为所有形式能源或所有计算机和软件支付金额的两倍?是消费者在电话、流媒体和互联网服务上总支出的七倍?
Jared Bernstein 指出,亚马逊和谷歌都必须在现有已经赚得盆满钵满的亚马逊和谷歌之外,在未来 10 年内再建两个全新的 AI 专属版亚马逊和谷歌,才能证明其中一些估值的合理性。它们必须在未来十年内打造出第二个只做 AI 的自己,而且要像那些花了 30 年才建成的第一代公司一样盈利和成功。
谁想要它?
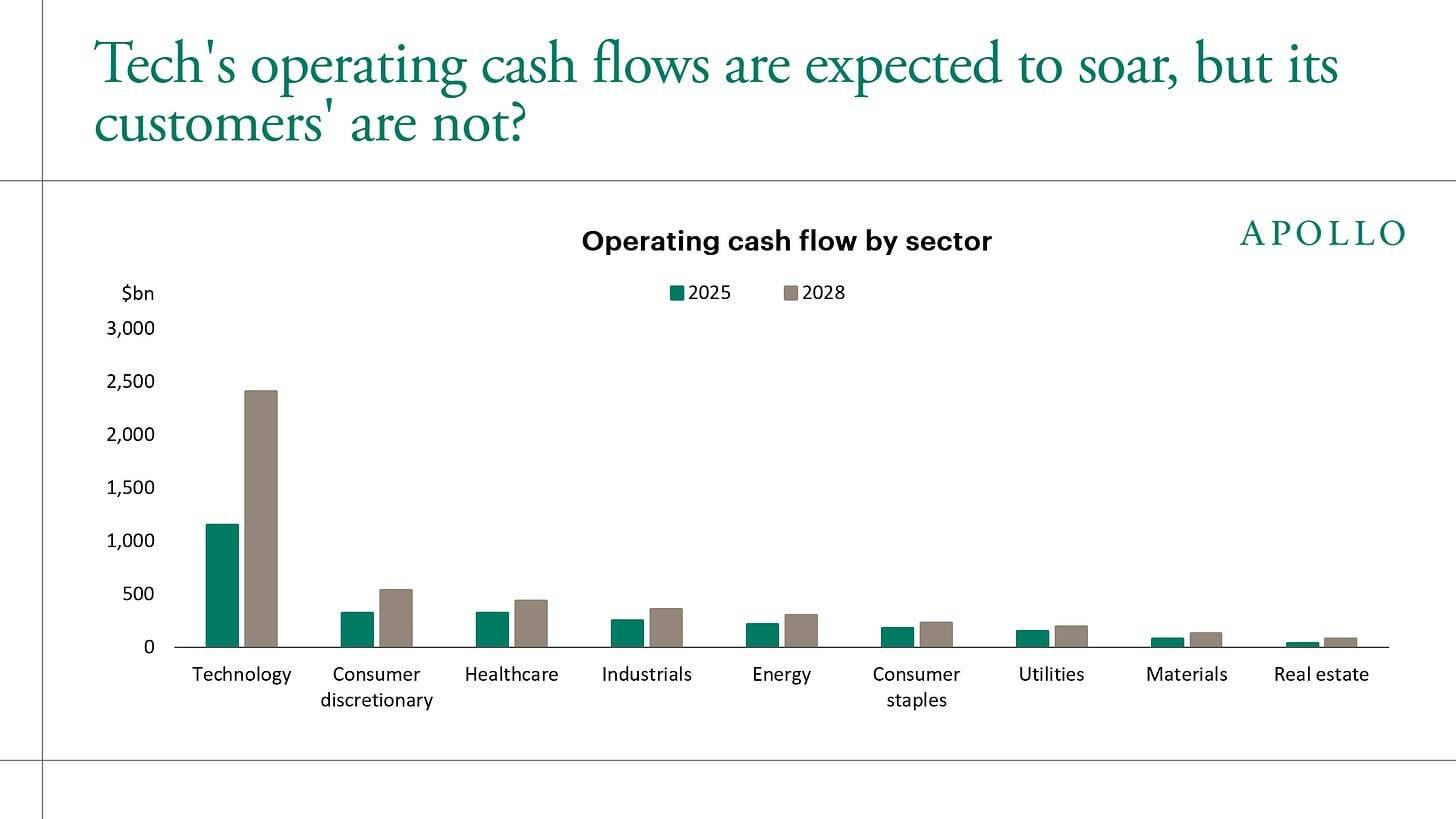
然后就是谁应该来买单的问题。正如 Apollo 的 Torsten Slok 所写,科技行业对自己的未来有着非常乐观的愿景,但经济中的其他板块,那些本该为这项技术付费的板块,并不这么乐观。他写道,这“提出了一个问题:到底谁会开出那些支票来购买 AI 服务。”
这是另一个很多人谈论但似乎没人真正知道如何回答的问题。如果你取代了整个劳动力群体,最后会不会变成 10 个人通过 Meta Muse 永远互相买东西?这就是 AI 行业吗?
也许吧,我最近在圣路易斯的 FREDCon 上,我们谈到了智能体 AI,以及我们可能不得不为 AI 智能体写研究报告,因为没有人会再想阅读了,因为他们的智能体会帮他们总结,然后他们会把它放进报告里,其他人的智能体又会总结那份报告,这就是未来。我提到我在写作时会想到这一点,也许我已经开始为机器写作了。
但是……几乎没有人真正为 AI 付费,更不用说用智能体来阅读像这篇文章一样的各种 Substack 内容了。
根据皮尤的数据,大约一半的美国人尝试过聊天机器人。
两家银行查看了客户的账单,发现每 100 个家庭中只有 2 到 3 个真正为 AI 付费。
即便如此,这些公司的赚钱速度已经超过了人们此前对这个阶段的预期。所以你可以看到它们还有多大的增长空间,还能赚多少钱。正如 Ip 所指出的,OpenAI 和 Anthropic 每个季度都在以两位数的速度增长。具体多快取决于谁在统计。
AI 公司如何赚钱?
这些公司不像正常企业那样报告销售额。它们报告“运行率”,意思是取最近一个月的收入乘以 12。几周前,传出的 OpenAI 运行率是每年 700 亿美元。最近,《金融时报》报道称 OpenAI 给投资者的数字更接近 500 亿美元(股市对此反应极其负面)。
你怎么会少了 200 亿美元?很多 AI 产品通过大型云公司销售,所以通过亚马逊和谷歌销售的 Anthropic 把这些销售的全价算作自己的收入。OpenAI 只计算自己保留的部分。700 亿美元这个数字是按照 Anthropic 的方式重新计算的 OpenAI 数字(当初这个数字刚传出时他们也没有否认),如果你感到困惑,其他人也都一样困惑。
OpenAI 预计到 2030 年将烧掉近 2800 亿美元。他们暂缓上市,但 Anthropic 的 IPO 招股书已提交并被泄露。他们营收 46 亿美元,支出约 126.5 亿美元(其中一半是算力和基础设施成本),并且背负着超过 5000 亿美元的云、算力和基础设施相关义务。
也许这一切最终会成功。也许这些公司会找到护城河,数据中心能回本。也许那些“新实验室”,据英国《金融时报》报道,那些“没有产品、市场或收入”、在过去六个月里融资“240 亿美元,几乎是 OpenAI 和 Anthropic 在 ChatGPT 发布前几年融资总额的 5 倍”的新 AI 实验室,会变成真正的企业。也许它不会变成像石油和天然气那样的大宗商品。也许吧。
AI 是大宗商品吗?
Jefferies 的 Chris Wood 认为事情正朝着这个方向发展。大宗商品是指没有真正差异化的产品,只能靠价格竞争。他本周写道,AI 正在走向这条路,因为中国公司在免费提供任何人都能下载和运行的模型。
如果客户几乎不花钱就能获得几乎同样的东西,美国公司就无法收取足够的费用来偿还他们为建设而借的钱。他称最可能的结局是“大规模资本毁灭”,这是金融内爆的委婉说法,确实如此。任何形式的内爆最可能的情形是缓慢解体,就像把 AI 这块口香糖从经济鞋底上刮掉一样。正如 Ernie Tedeschi 所写:
AI 资本支出越来越多地通过公司债券等对利率敏感的方式融资,这意味着你应该同时做到:1)不太担心失控的“泡沫”,因为有更多的刹车可以防止过热;2)更担心投资挤出效应,比如住房减少。
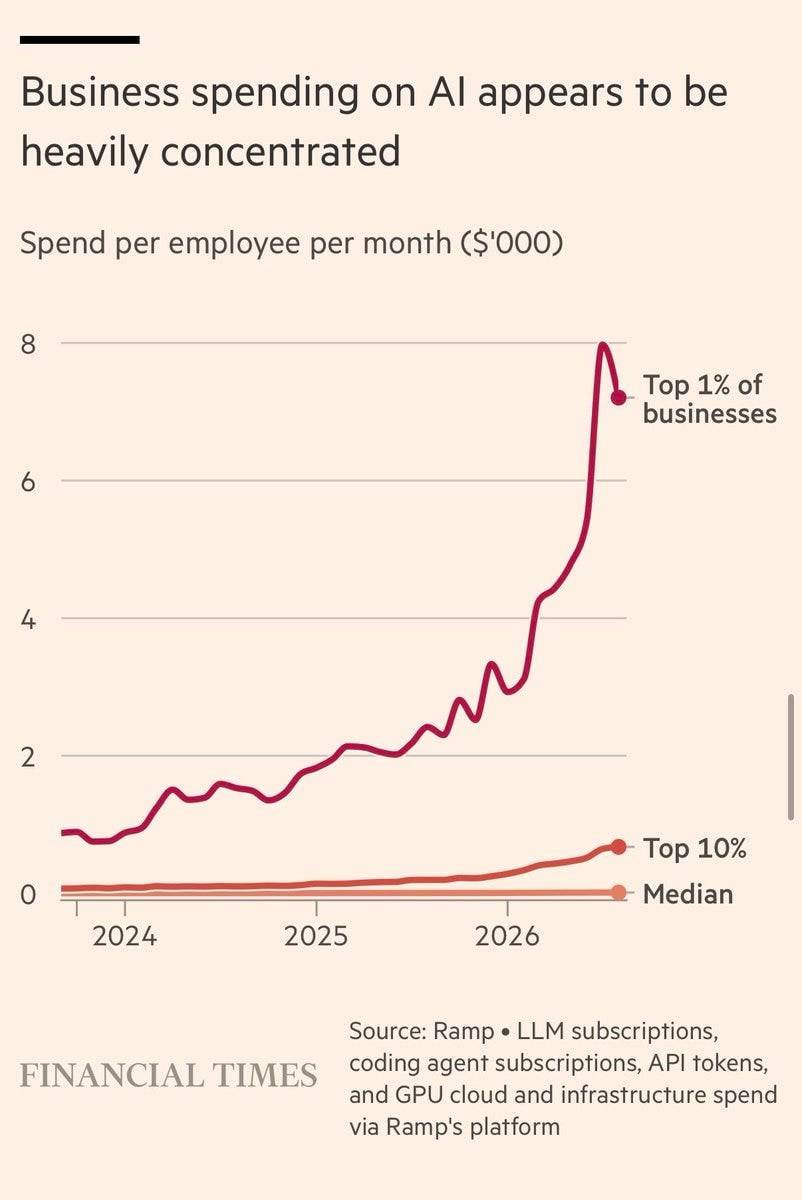
也不是所有人都认为中国是原因所在,Ramp 的 Ara Kharazian 表示,美国公司正在互相这样做,通过降价来争夺客户。无论哪种方式,他们能收取的费用似乎在下降,而他们的欠款却没有。
还有一个完整的世界是每个人都自己开发模型,这可能会搅乱整个局面。大型律师事务所 Latham & Watkins 购买了自己的 Nvidia GPU 服务器,开始在内部定制 AI 模型,这样既能把客户数据留在自己的系统内,又能在 OpenAI 和 Anthropic 提高价格时有其他选择。
债务数据中心(或者说,几万亿美元从哪里来?)
那么这一切是怎么支付的?靠借来的钱。
AI 比历史上任何投资都大,而建设它的公司花的钱远远超过他们赚的钱。到目前为止,巨头们能够付得起,靠的是他们的身份,而不是他们正在建造的东西。这也算是一种普遍感受?
正如 Carlyle 在其《相关性法则》中所写,“到 2032 年,预计超过 80% 的 AI 资本支出需要外部融资”,并指出“贷款人实质上是在为少数投资级交易对手提供承保,而不是为硬件本身的经济性提供承保。”
正如 Greg Ip 所指出的:
最擅长建设 AI 的公司恰好是极其盈利的准垄断企业,这是运气使然。他们可以在内部为第一阶段建设融资,而不需要面对外部的投资回报率考验。虽然他们现在在发债,但这些债务是由超大规模企业的非 AI 现金流支撑的,而不是 AI 本身。换句话说,AI 资本支出繁荣之所以可能,是因为这项技术从未需要证明其盈利能力。这与 TMT 或之前的其他繁荣不同,那些繁荣在资本支出远超预期利润时走向了崩溃。
这意味着贷款人看到亚马逊和谷歌时会说:“好的,没问题,他们可以做大额贷款,因为他们是亚马逊和谷歌!”但即使是这些公司也在花很多钱。资本支出,即公司在数据中心等长期资产上的支出,开始超过他们的赚钱速度。
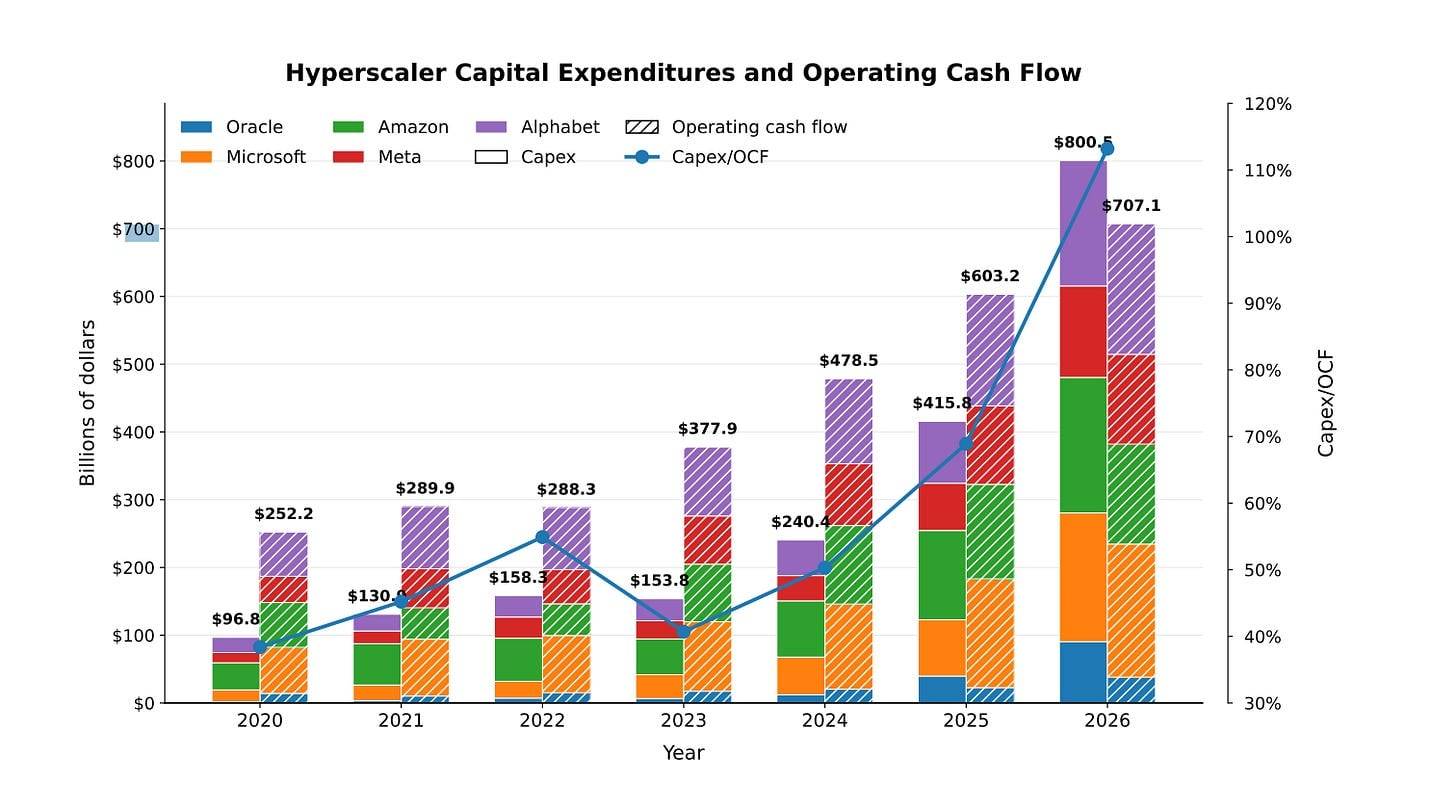
五大巨头预计今年将支出约 8000 亿美元,大约是去年的两倍。这首次与他们业务产生的现金量相当。
高盛预计他们今明两年的支出将超过收入。
所以这些公司在用借来的钱大量购买芯片。GPU,那些堆叠起来组成服务器、再堆叠起来组成数据中心的芯片,折旧很快,大约 2 到 3 年。而每一代芯片都被新芯片淹没,Epoch AI 估计目前全球数据中心约有 2000 万颗 AI 芯片,这个数字大约每九个月翻一番,据《纽约时报》报道,到 2028 年底将接近 2 亿颗。这么多芯片!折旧这么快!
其他大型投资热潮都是实体基础设施,比如互联网建设中的光纤和铁路建设中的铁路。正如 Hanno Lustig 所说,“铁路的使用寿命比 GPU 长得多。”
如果一颗芯片三年后就一文不值(不像铁路),那么借来的钱会比它所购买的东西活得更久。第一波大规模芯片将在 2027 年到 2029 年间满五到六岁,届时我们肯定会了解更多。
第四部分:债券市场
政府现在需要你的钱
美联储主席 Warsh 在 9 月的新闻发布会上被问及为什么长期利率持续上升。他说,第一,经济强劲;第二,存在资本竞争,因为“所谓的超大规模企业正在市场上筹集资金”;第三,地缘政治。这就是整个三角。
美联储理事 Christopher Waller 表示,债券市场正在为美联储“分担一些”加息的工作,通过减缓经济中对利率敏感的部分,比如住房和汽车,而不是数据中心。他认为 AI 支出压力可能持续两到三年,而生产率的回报还要几年之后。所以,你懂的。
政府的财政年度于 9 月 30 日结束,支出 7.4 万亿美元,收入 5.4 万亿美元,缺口 2 万亿美元,比去年多出 2000 多亿美元,按美元计算是有史以来第三大赤字,仅次于两个疫情(疫情!!)年份。债务现在大约相当于整个经济的规模。
而且人们不再像以前那样想要那么多的美国国债,至少不愿意以原来的价格购买³,尤其是外国买家,他们更愿意购买闪亮美丽的 AI 股票。正如 Brad Setser 所说,“感觉全世界都非常看好美国股票。”据英国《金融时报》报道,“海外投资者第二季度净买入 1880 亿美元的美国债务证券,低于第一季度的 3140 亿美元。”一些央行也在以其他方式收缩。荷兰以“日益加剧的地缘政治动荡”为由,将黄金储备转移到了离自己更近的地方。
问题在于,不只是美国在与这些问题搏斗。
IMF 本周发布了半年一度的大型报告,称富裕国家今年预计借款规模将达到其经济总量的 5.2%,是自 2021 年以来的最高水平,而那时我们处于疫情之中。所有人都在耸耸肩!IMF 还表示,“增长正在各国之间重新分配”,取决于它们对战争的敞口和对 AI 的敞口。4 月时,54 个国家贡献了全球 95% 的增长。现在只有 32 个。
全球债务目前约占全球 GDP 的 310%。日本尤其是个痛点,10 年期收益率已突破 3%,这极不寻常。他们长期将利率维持在近零水平,支撑了日元套利交易。Ed Yardeni 等人认为,这种交易正在整个债务市场引发小规模爆炸。但债务不再便宜,资金不再免费。实际利率持续上升,没有太多人有丰富应对经验。
利率已经很久没有这么高了。10 年期美债收益率处于 2002 年以来最高位。对我父亲来说,上次利率这么高还是 1980 年代他买房的时候,但此后利率大幅下降,让婴儿潮一代受益于宽松货币和上涨的股市。这一切可能都在改变。
当 10 年期收益率攀升时,它伤害的是普通人。正如 Heather Long 指出的,房贷利率上升、车贷利率上升、个人贷款利率上升、再融资变难、银行需要对冲、信用卡更贵。这是连锁反应,与此同时工人们为了买得起碎牛肉和咖啡,不得不比以往任何时候都更拼命工作(根据瑞银的数据,工作时长与咖啡因的比率处于现代最高水平)。
很长一段时间里,经济似乎不太在意利率。但现在情况可能不同了,因为越来越多迹象表明,连 AI 也无法真正躲开债券市场。
AI 现在就需要你的钱
债券市场已经紧张不安。债券是真相的灯塔。这对 AI 建设及其到 2032 年预计所需的 10.3 万亿美元融资很重要,对美债市场也很重要,对其他所有市场同样重要。私人非住宅固定投资和住宅投资与 AI 相比都在萎缩,而 AI 则爆炸式向上增长。
那么 AI 借贷是否真的在挤出其他所有人,包括美国财政部?FT Alphaville 做了计算后认为大概不是,指向经济强劲和地缘政治因素。Tracy Alloway 在她的彭博文章中引用了 Matt King 的话,他说“问题与其说是当前借贷规模,不如说是借贷意愿”。她总结为:
理解当前债券环境的一个宽广视角是:觉得自己别无选择只能发债的发行方,正迎面撞上觉得自己投资选项迅速扩大的买方。
基本上,借款人觉得无论如何都必须借,而买方则可以挑剔。两个最大的发债方似乎愿意以任何价格卖债,这就是“耸肩”的真实写照。
AI 公司在借入大量资金(有史以来最多)的同时,政府也在借更多钱,以至于贝莱德写道“大规模主权借贷正日益与非凡的私人融资需求竞争,尤其是来自 AI 的需求,将预期资本需求推向了危机之外罕见的水平”。
危机之外?也许这本身就是一场危机!经济依赖一种连其创造者似乎都无法控制的技术(OpenAI 不断侵入政府系统),没有真正的护城河,实体基础设施在贬值,在偿还所需的价格水平上需求未经证实,同时又花费了有史以来最多的钱,占美国 GDP 增长的 25%、GDP 总量的 8%、股市的三分之一以上,同时我们面临一场似乎无休止的战争,推高了石油成本,任何经济(以及 AI 建设)的基础,而政府也在为更大更奇怪的项目借入大量资金。
所以围绕资金的争夺是一场大战,但围绕实物的争夺大多已经发生。你可以从建设内容中看出来。8 月数据中心建设支出同比增长 73%。工厂建设下降约 20%。住宅建设下降约 5%。所以,今年截至 7 月,数据中心建设同比增长约 90 亿美元,而私人建筑(住宅、公寓和购物中心)同期下降了 460 亿美元。
Hammack 行长在她的演讲中也提到了这一点。石油不是通胀的全部原因,AI 建设很可能与此有关。数据中心正在推高计算机和电气部件的价格,而这些部件同样用于航空、发电和建筑,几乎涵盖一切。
这种压力依赖美联储开始加息来降温,对吧?但更高的利率会拖慢谁?不是那些巨头。是巨头周围的所有人。所以 AI 建设助推了通胀压力,而它恰恰是最可能……耸肩的借款方。
Apollo 的 Torsten Slok 称之为“荷兰病”,一个对利率不敏感的繁荣正在从对利率敏感的行业(如住房和汽车)抽走资本、电力和劳动力。他说唯一的解决方案是扩大芯片和电力供应,行业正在尝试这么做,但耸肩不再像以前那么容易了。所有人都开始扬起眉毛。耸肩不可能永远持续。
你能永远耸肩吗?债券市场说不!
债券市场对这一切越来越警惕,信用违约利差(可以理解为债券的汽车保险)越来越贵,因为 AI 公司正变成越来越危险的司机。
据彭博报道,Oracle 可能是这里的煤矿中的金丝雀(非常重要的是要注意,部分波动是因为整体收益率在上升)。Oracle 的信用违约互换,即为 Oracle 债务投保的成本,创下历史新高。Oracle 的评级仅比垃圾级高一档,而 Larry Ellison 还在……不断花钱。Ellison 家族投入 170 亿美元参与 Paramount 收购 Warner Bros.(合并后实体背负 800 亿美元债务)!正如 Campe Goodman 所说,“你必须考虑你的 Larry Ellison 总风险敞口。”
但如果 Oracle 真的被降级为垃圾级,或者 OpenAI,它最大的客户之一(整个循环融资的关系),出了岔子,人们将不得不抛售 Oracle 债券,那就不太妙了,会在整个市场产生连锁反应,正如 FT 这张 AI 生态系统收入依赖图所示。
大型云公司报告一种名为“剩余履约义务”的指标,即客户已签约但尚未付款的金额。根据 Jefferies 的数据,微软、亚马逊、Alphabet 和 Oracle 的这项积压订单从 2024 年初的约 5000 亿美元增至现在的超过 2 万亿美元。这看起来像是有保障的收入,至少在纸面上是这样。但其中很大一部分欠款来自 AI 实验室。
Anthropic 超过 5000 亿美元的基础设施义务就是别人的积压订单。所以贷款方依赖云公司,云公司依赖实验室,而实验室依赖……人们?最终为这一切买单的人?而根据 Anthropic 的申报文件,这些人并没有被锁定在长期合同中,随时可以削减支出。去年其近四分之一的收入来自两个客户!
杰富瑞表示,已经“不能再假设”这些模型会盈利,并认为这股热潮带有“2008 年房地产信贷的意味”。巴克莱的一位交易员说,他没见过“关于这笔钱从哪里来的可信框架”。
风险正在被分散出去。《金融时报》报道,SpaceX 正试图筹集 400 亿美元债务来购买英伟达芯片。此前被推介该项目的投资者说,他们拿到的是“一份两页的交易备忘录,上面印着外太空图片和一个箭头,标明公司将在‘宇宙某处’建数据中心”。其中一人说:“我们怎么拿这个去过投委会?”(投委会就是必须对投资说“同意”的那些人。)但因为 SpaceX 的债务被评为投资级,保险公司和养老基金可以购买,尽管整个方案写着“我们要去太空了:月球数据中心”之类的东西。
保险公司?养老基金?
英伟达在这些贷款的另一端运作。《金融时报》报道,英伟达已与保险公司洽谈,如果某个较小客户违约、芯片转售不足以偿还贷款,由保险公司来覆盖损失。黄仁勋希望芯片像飞机一样被视为“可投资的资产类别”。所以卖芯片的公司正在帮忙安排买芯片的贷款,现在又在安排买芯片贷款的保险。
Blue Owl 本周表示,它希望引入更多保险资金。该公司向大型科技公司出租 140 个数据中心。联席 CEO Doug Ostrover 说:
我们管理的资本还不够。我们意识到,如果有更大的资本池,也就是保险资本,我们就能提供真正独特的解决方案。
分散风险并不会让风险变小!它只是把风险转移给了交易的另一方,而在这里,另一方是保险公司和养老基金,也就是说,是人们的年金和退休金。而保险公司已经快吃饱了。高盛的 Zach Ablon 在该公司播客上说,今年早些时候约有 15 家保险公司在大量下单购买 30 年期 AI 债券,但到 6 月,这个数字已经减半。他说,它们“显然正在失去对这种风险的胃口”。
Ostrover 还指出了一个相当灰暗的事实,正如《金融时报》所概括的:
Ostrover 说,即使基础设施在租约结束时价值为“零”,其投资者也能获得两位数的回报。“你可以在不依赖终值的情况下赚到 10% 到 12%。我们认为这是非常有吸引力的投资。”
基础设施怎么办?
投资者会没事,但那些被迫接收这些巨大又昂贵的棚子的社区呢?我们知道,它们真的很贵。彭博从房地产公司 Cushman & Wakefield 拿到了得克萨斯州一个一吉瓦数据中心的成本明细。
最高约 300 亿美元。其中一半是芯片和服务器,但开发商还得预留近 30 亿美元,以防成本超支(而这是必然的)。
很多社区在拒绝。Heatmap 统计,今年迄今至少有 2600 亿美元的数据中心项目因当地反对而被取消,其中一半发生在最近三个月。而那些真正建成的,又会撞上另一堵完全不同的墙。
即使钱源源不断,投资者开始用黄金洗澡之类的,也存在物理极限,这才是这个三角形的真正连接点。能源(和信任)是经济的基础。这些大玩家想要的电力,没有足够的能源来支撑。电力设备制造商伊顿的 CEO 说,已宣布的数据中心总容量为 342 吉瓦,目前只有 50 吉瓦在运行。正如这位 CEO 所说,这是现有规模的 6 到 7 倍!高盛写道:“物理电网可能成为终极约束。⁴”
但其中一些吉瓦是不是幽灵瓦?《华尔街日报》报道,开发者在选址时会向多家公用事业公司申请电力,所以同一个数据中心被重复计算了好几次。只有大约四分之一(!)的申请看起来是“高置信度”的(意思是真实需求),所以现在公用事业公司的态度是“在我们动工建任何东西之前,你得跟我们签有约束力的承诺。”正如 Exelon 的 Jeanne Jones 所说:“如果我们建好了电网,然后那个数据中心跑了,总得有人买单。”
当然,那个“有人”就是其他所有人,那些无法对这些麻烦耸耸肩的人。
甲骨文正在新墨西哥州一头撞上这些能源问题。它发出了不可抗力通知(意思是,如果这事因我们无法控制的原因延迟,我们就有权推迟付租金),针对其新墨西哥数据中心。该项目在等电(在等一条天然气管道,在监管机构不断拒绝许可后,管道已经延迟了半年多),还面临当地反对,65% 的新墨西哥人完全不想要大型数据中心。
彭博报道,甲骨文开始用卡车(柴油)向犹他州和得克萨斯州的数据中心运送天然气,可能也会在新墨西哥这么做。卡车运输的天然气成本大约是管道天然气的 4 倍,但这些数据中心必须启动才有用⁵。
柴油卡车往数据中心运天然气。石油、AI 和借来的钱,而住在那里的人请求这一切不要发生。整个三角形就在一幅画面里。
股市活在哪个现实位面?
股市近一半的盈利增长来自 AI 投资,涉及“芯片制造商、科技硬件供应商、工业公司和公用事业”,这推动了股市繁荣和家庭财富增长。
根据 Aswath Damodaran 的数据,企业利润今年春天跃升了近 60%,但超过一半的美国公司赚的钱比前一年少。
BCA Research 绘制了华尔街对未来一年大公司利润的预期。自 1 月以来上涨了 31%,其中大部分是科技股,而科技、通信和能源以外的所有板块加起来大约为零。
市场处于历史高点,但其中 75% 的股票交易在其 50 日移动平均线以下,意思是它们表现不佳。但另外那 25% 表现极好。摩根士丹利的数据显示,自 6 月以来,超过一半的股票至少下跌了 20%。这和 Annie Dillard 写的“电脑终端打印市场价格,而世界在爆炸”差不了太多。
部分原因是一家公司的 AI 支出就是另一家公司的销售额。微软买芯片时,那笔钱就表现为英伟达的利润,就是那个循环融资的事,对吧?所以钱在一小圈公司之间流转。而那个小小的圈子,在某种程度上就是整个经济。
这就是所有人反复念叨的担忧:无论你往哪儿看都有 AI,而且 AI 必须在,否则一切都会炸成碎片。如果 AI 支出停止,债务必须偿还,再加上股市对 AI 过度暴露、其余大部分公司在挣扎且越来越严重,还有 SpaceX 的 IPO、Alphabet 的公开股票出售和 Anthropic 计划中的 IPO,股票供应将会过剩。
当某种东西供应过多时,它的价格必然下跌,而如果你顺着这个循环看,家庭财富也可能随之缩水。
把这些都加起来,你就会得到吉姆·查诺斯在最近一次采访中总结保罗·凯德罗斯基观点时所说的话:这是一场四个条件全部满足的繁荣。他指出,“大规模繁荣要么与信贷相关,要么与政府相关,要么与科技相关,要么与房地产相关”,而 AI 是长期以来第一个四个条件全部满足的案例。风险正是来源于此。
经济中总会到达一个节点,你不得不问:多少才算太多?通常这个问题的答案由泡沫破裂来揭晓,过多的资金流向了并不需要它们的地方。眼下,因为这些 AI 资金中有很大一部分是借来的(来自市场的各个角落,来自所有银行、保险公司和私人信贷),所以风险极高。
第五部分:全世界都听到了那声耸肩
为什么没有人在监管 AI?
如果这么多人在为此付费,而且每个人都在持续写 Substack 分析现状,那为什么没有人踩刹车?特朗普政府有充分的动机尽可能地推动 AI、尽可能少地监管,因为 AI 是撑住股市的东西。《大西洋月刊》报道称,特朗普“曾向身边人表达担忧,认为停止 AI 扩张可能会让经济陷入衰退。”
与此同时,Axios 报道称,AI 公司正在为“出事之后的那一天”做准备。他们预计会出现某种针对银行、互联网或水电系统的网络攻击。而 OpenAI 的负责人山姆·奥特曼告诉 Politico,“世界应该为了这项技术的好处而接受一些坏事发生。”
什么!你不能这么说!
在监管这件事上,感觉每个人都在互相指责。财政部长斯科特·贝森特告诉 Axios:“我认为我们必须为每一种情况做好准备,但另一方面,AI 界一些人这种没有解决方案的危言耸听,称不上是领导力。”
总得有人做点什么!!范德堡政策加速器(我是那里的高级研究员)推出了他们的方案,一个好方案,叫做 AI 治理项目,为 AI 如何被治理、谁获得收益、谁为正在发生的一切买单提供蓝图。
中国在做什么?
所以解决方案是存在的,但解决方案需要规则,而没有人想要规则的原因之一是“竞赛”。如果放慢脚步,中国不会放慢,这似乎是大家的想法。但中国对这件事的思考方式有些不同。正如凯尔·陈所写:
大多数面向公众的新 AI 模型必须向政府注册,并通过一系列测试才能发布。中国已经制定了大量规则,要求对 AI 生成的内容进行标注,并限制 AI 聊天机器人可以表现得多么像人。
当然,中国对所有这些问题的答案是党掌控一切。官方背景的报纸《环球时报》称 Anthropic 首席执行官达里奥·阿莫迪呼吁放慢 AI 速度是“冷战剧本”,专门针对中国,目的是让他们落后。所以这一切都发生在国家层面,权力对权力,就像自从我们几千年前把自己组织成小村庄和派系以来一直如此(这丝毫没有贬低此事的意思,但这是历史在重演)。正如张澈在出色的《不存在 AI“竞赛”》中所写:
多年来,硅谷和华盛顿的权力人物一直在描绘中国冲向超级智能的形象。这件事的讽刺是双重的。首先,中国的 AI 政策仍然主要关注扩散:如何将 AI 推入公共和商业生活。(很少听到中国领导人提及失控的、自我改进的 AI 带来的风险。)其次,正如卡内基专注全球科技问题的研究员马特·希恩最近在 Ezra Klein 播客中指出的,在中国 AI 公司追赶美国前沿的那些年里,它们还不得不适应自己的政府,那里拥有“世界上最严格、最全面、最繁重的 AI 监管”。
所以顶层似乎没有人打算阻止这一切。而代价落在了普通人身上。
第六部分:隧道尽头的卢德分子
一个对价格耸肩的经济,最终也会对人耸肩。这里的担忧是,科技的成本超过了承诺,让所有没有它的人生活变得更糟,也让拥有它的人变得不如从前。
而这就是事情的另一面。在那个三角形中经常被忽视的是,经济中的人的价值,而这个经济一直在告诉他们:你们不行。AI 本可以成为人类的补充,一种能够挑战我们、帮助我们的东西,但相反,按照烂泥经济学的定律,它变成了一种制造辣妹、制造更多工作、更多噪音、更多更多更多更多的东西,而所有这些,理论上,都是为了我们。那为什么它不以我们为中心?为什么它被营销成“职业毁灭者”和“人类杀手 1000 型机器人”,而它本可以完全不同?(我们都知道为什么,但你知道的,为什么?)而对于它真正触及的那些领域,它真的有用吗?
如果成本超过承诺会怎样?
正如格雷格·伊普所写,哈佛大学的两名博士生发现“AI 对项目的提升很小,且在统计上不显著。”原因是“用户花了更多时间在审查、评论和修改拉取请求上。”
以医疗保健为例。AI 也让医疗保健变得更贵,至少保险公司是这么说的。蓝十字蓝盾协会表示,在过去两年里,医院使用 AI 给其旗下公司带来了约 10 亿美元的额外成本。医院使用 AI 工具收集了更多关于患者的信息,这使它们能够提交金额更大的理赔。通过为贫血等情况添加次要诊断,医院每例能多收取 12000 美元(保险公司是这场争斗中的一方,所以对此要持保留态度)。
明年雇主的福利成本可能上涨超过 11%。当被问及这项技术是否会省钱时,一位经济学家说,“很大一部分成本”将被释放出来,方式正如《纽约时报》所写,“替换处理理赔的人。”另一个人描述了这件事的走向:“这是机器人打机器人,智能体打智能体,一个没有人愿意生活在其中的可怕的反乌托邦未来。”还有一个人总结得很好,“我认为 AI 没有任何本质上不同的东西,能够逃过市场力量的作用。”
如果它让其他人的生活变得更糟会怎样?
OpenAI 现在有 dots 了,那是一个团队,一群 dots(Dots 是 OpenAI 对其新助手的称呼,它们全天候工作,很快你就能按需拥有一群 dots)。AI 助手领域将变得越来越拥挤,因为各家公司试图刺激对其产品越来越多的需求。它们会读懂你的心思。
dots 的魔力在于,它们把你做事情的方式带到你面前,有时甚至在你想到要开口之前就已经完成了。有了 dots 在你身边,那些你一直没时间或没支持去追求的雄心勃勃的想法和项目,开始变得可以实现。
而这似乎就是未来?小家伙们为每个人做小任务?我认为这是有可能的,但它可能会摧毁我们经济中那些依赖大量摩擦的部分。阿波罗的托尔斯滕·斯洛克指出,普通支票账户支付的利率大约只有千分之一,而你显然可以在其他地方获得更高的利率。银行的商业模式本质上建立在大多数人懒得把钱转移到能多赚一点钱的地方。如果每个人的 AI 助手都把他们的钱转走,他写道,那“对整个金融体系来说将是一个问题。”
其中也有好的一面。Stripe 的负责人 Patrick Collison 认为这是好事。他说,企业向来靠人们不注意来赚钱。如今,“忘记取消订阅的人在补贴那些从不忘记的人。”如果你的 AI 助手永远不会忘记取消任何东西,企业就不得不靠更好的产品来竞争。这一切“都取决于一个假设:个人智能体会站在消费者这边。”所以同样的情况,从两个不同的角度去看。
Jamie Dimon 说过,摩根大通“不会允许任何外部智能体随意介入。”所以银行也看到了这一点。
但这些 AI 助手为了个体利益在污染公共资源。对于没有机器人来应对 AI 智能体狂轰滥炸的普通人来说,这制造了负外部性。有人发帖说,她的餐厅团队手忙脚乱地满足一位客户的临时要求,后来她意识到这些要求“很可能来自 AI 智能体,人类客户本人可能根本不在意。这种感觉很糟!”一个男人的 AI 助手每小时向 Resy 发约 200 次订位请求,直到 Resy 封了他的账号。
如果它让人变得不如自己,会怎样?
回到工人、人类生态、以及技术背后那些常常得不到署名或报酬的人(尤其是模型在被盗取的作品上训练的情况下),有一个很大的担忧:AI 会让我们变笨。最糟糕的情形之一是,人人都用 AI 来完成事情,却忘了怎么做事情。它不够好到完全替代人,但它把人变成了换了个名字的“肉身体代理”,成了技术的容器,而不是人性的载体。
我们在 MIT 看到了这种现象的缩影:学习小组正在消失,学生们在习题集上使用 AI,自信心在下降。学生们担心过度依赖,担心在机器中迷失自我。
作为回应,MIT 开始增加口试、学期作品集和课堂作业,以便在这个巨变时期重新思考教育。他们鼓励人们超越金钱层面的考量,认为人有时比产出更重要,并且“无论 AI 系统变得多么善于社交或响应迅速,它们都无法替代一个人成长和成熟所必需的关系与实践。”他们的姿态不是反 AI,而是想办法“从学生进入 MIT 到毕业,为他们提供适当的 AI 学习体验”,服务于“人类福祉的提升”。
那种火花是有名字的!Tyler Cowen 最近写了关于波兰尼知识的文章,即“关于时间和地点的知识、不可言说的知识、习俗与习惯,以及许多其他特殊性。”情境知识、人类知识,或者如 Michael Polanyi 所说,“我们所知的多于我们所能言说的。”Cowen 说,你没有办法“把 AI 带进你的办公室,让它搞明白那个办公室是如何运作的。”
我们以前是怎么应对的?
这些市场力量在把我们引向哪里?我们过去又是如何回应它们的?
Thomas Pynchon 在 1984 年(当然是这一年)写了一篇文章,标题是《做勒德分子可以吗?》。文中他谈到了文学与科学之间的拉锯,谈到我们随时被海量数据环绕(这提醒我们时间本身就是一个循环),谈到一切都在我们指尖。
他回顾了那些反抗技术的人的历史,即勒德分子。他们常被误解为憎恨进步的人,但实际上,他们反抗的是“机器越来越成为那些不劳动、只拥有和雇人的人的财产”,是“每台机器所代表的资本集中”,以及“每台机器让一定数量的人失业的能力,’值‘那么多条人命。”勒德分子不恨技术。他们恨的是技术对生活造成的影响。他们不恨产品,他们恨的是应用方式,以及由此滋生出的不平等。
文章接近尾声时,Pynchon 对未来说出了自己的疑问。也许计算机会做好事。它会“治愈癌症,让我们免于核毁灭,为所有人种植粮食,清除工业贪婪失控后留下的毒素,实现我们时代所有异想天开的幻想。”他点名提到了“人工智能、分子生物学和机器人技术”的融合所带来的挑战。结尾他引用了拜伦写给卢德王的诗句,承认了眼前的问题和未来的问题。
就像海那头的自由之子们用鲜血,廉价地,买来了自由,所以我们,兄弟们,我们也将要么战死,要么自由地活着打倒所有国王,只留卢德王!
而今天,我们仍在进行他四十多年前的那场对话。再过四十年,我们大概还会继续。人与机器之间的关系永远紧张,因为制造机器的人想赚取巨额利润。
巨额利润意味着不给任何人付钱,只卖产品,而且似乎是卖给其他同样追求巨额利润的机器制造者。但到头来,谁在资助这些制造者?谁才是经济的真正基石?是人,如 Pynchon 所言的“人的灵魂”:那些付出劳动让机器的每一个部件成为可能的人。那些人并不恨技术,他们恨的是技术正在对他们做的事。
但“不惜一切代价的增长”,无论谁赢,都不允许我们有远见去审视“一个人的灵魂”。正如 Pynchon 所写:“坚持奇迹的存在,就是拒绝让机器对我们拥有至少一部分的控制权。”
正如剧作家 James Graham 在对凯恩斯的思考中所写:
什么样的增长,为了什么目的?一个建在被掏空的后工业社区里的 AI 数据中心,也许能提供三十来个工作岗位,在财政部的表格上制造数字增长,但它能实质性地解决许多人在生活中感到的意义、目标或能动性的缺失吗?
教皇利奥也指出了这一点,我们在这项技术中失去人性的风险有多大(在一条推文中!):
在这个人工智能时代,区分人类艺术与机器产物变得日益紧迫。艺术与机器通过统计计算基于他人创造的数百万张图像所生成的东西之间,在本体论上就存在差异,甚至在美学之前就是如此。算法缺乏人性的火花。因此,教会希望与艺术家和文化机构重新结盟,以守护我们的人性。
这就是在三角关系中迷失的东西。那些无法被定价的东西,至少现在还不行,也许永远不行。人们会竭尽全力把那些无法被出售、无法被自动化成字节和比特的东西商品化。也许他们会成功,也许我们会停下来问一句:我们做这一切到底是为了什么。
第七部分:最后的思考
拉斯维加斯那台老虎机一直萦绕在我心头。它是我们当下处境的隐喻。经济中的大多数人都在付出,支付更高的物价,承担更高的利率,但大奖不属于他们。财富反而困在一个自我指涉的循环里:超大规模云厂商借入数十亿美元从芯片制造商那里买芯片,推高股价和 GDP,而消费者报告说他们几乎已经跌到了谷底。
谁本该是赢家?在美国梦那套不完美的旧算术里,答案本该是人。James Truslow Adams,最初的“美国梦”提出者,将其描述为不是一个“仅仅关于汽车和高薪的梦”,而更像是人们能够成为最完整的自己,每个人都能达到“他们天生具备的全部高度,并因他们本来的样子而得到他人的认可。”
承诺并不是人人都有十艘游艇,而是如果你努力工作,就能公平地争取这一切。一套房子、一些积蓄、尊严、空间,去帮助你的孩子,我们的下一代,成长得比今天的我们更好。
那一整周我都在反复思考这件事。芝加哥联储座谈会的意义在于讨论为什么人们对经济的感受很重要。我们常常把这些感受一笔带过,说“他们还在花钱,所以不可能感觉那么糟!”我们总是把金钱和幸福混为一谈,把消费和满足感画等号。我们往许愿池里扔硬币,试图换来一些运气,向某个不知名的神明捐款,用钱交换幸福。
我一直在重读安妮·迪拉德的作品,还有温德尔·贝里的,悼念他们以及我们为效率而常常牺牲的散文。写作和人的构造有相似之处。一篇文章有骨架,段落之间有结缔组织,而在这其中某个地方,应该有一颗心。我们在写作中最想保护的是心,我们在彼此身上最应该保护的也应该是我们的心。安妮·迪拉德写日全食时,用另一种方式说了同样的话:
尽管意义重大,但这根本无关紧要。因为什么是意义?意义是相对于人而言的。没有人,就没有意义。这就是我要告诉你的全部。
而我认为,这正是我们面对 AI 时不知道如何回答的问题。最终目标难道只是……智能体之间互相交谈,然后 80 亿人靠某种形式的全民基本收入生活吗?还是说这篇文章在五年或一百年后的人们看来会显得陌生而遥远,他们住在改造过的数据中心里,脑子里有芯片,里面存着一个文件,标题是“2020 年代:昔日的各位文字工程师对今日的误判”,里面就装着这些话?我们在迎来乌托邦吗?还是一个缓慢而艰难的未来,变化不大,但事情会越来越好,只是很慢,而且往往在变好之前先变坏?
拉斯维加斯的一个出租车司机开始问我怎么看 AI。我们开车时,一辆 Zoox 从旁边驶过,灯光闪烁。我的司机已经退休了,开车是因为无聊,想赚点钱。他对那辆 Zoox 嗤之以鼻。“我受不了那些东西,”他说。我问他这有没有影响他的生意。“当然,”他说。那他是怎么应对的?“我主要是靠做一个更好的人来应对。这就是我的希望吧。我想,只要我做一个好人,人们就会继续想和人待在一起。”
这是一份由读者支持的出版物。要接收新文章并支持我的工作,可以考虑成为免费或付费订阅者。
感谢阅读。
密歇根调查的负责人乔安妮·许总结得非常好,情绪是一人一票。数据是按美元加权的,而美元显然表现不错。但其中一些美元背后的人过得并不太好。
我不认为我像他那样乐观,但我的确有着同样的担忧。
公平地说,买家仍在买入。政府借钱时会举行拍卖,投资者竞标获得借钱给政府的机会。几周前,政府出售了 390 亿美元的十年期国债,收到的投标量几乎是所需的三倍。他们会买的,尤其是收益率超过 5% 的时候!
中国则面临相反的问题。《金融时报》去了乌兰察布,内蒙古的一座城市,那里有 89 个已建成或在建的数据中心,其中一个建在废弃的高中里(有点过于应景)。该地区电价约为北京的一半,而且中国能在 12 到 18 个月内建成一个数据中心,相比之下美国需要 18 到 24 个月。但中国拿不到足够的芯片来填充这些数据中心,因为最好的芯片来自美国,而华盛顿限制对华销售数量。所以美国有芯片却缺电。中国有电却缺芯片。
正如彭博社所指出的:“如果 Oracle 仅用压缩天然气运送来驱动 100 兆瓦,约占其最终 2.45 吉瓦规模的 4%,每辆大型拖车只能提供大约 40 分钟的电力。”





