高利率“双刃剑”!花旗拆解美国大行Q3成绩单:基本面韧性与风险并存
花旗周四发布美国大型银行2026年第三季度业绩深度分析报告。报告指出,美国大型银行近期股价表现疲弱,源于市场在应对利率长期维持高位(higher for longer)这把双刃剑:高利率短期对银行净利息收入形成支撑,但持续高利率本身会抑制经济增长,给银行业带来多重压力。
花旗解释道,收益率曲线趋平挤压利差,利率敏感型手续费收入前景承压;融资成本上行叠加宏观不确定性,资本市场业务景气度受到质疑,投行项目推进放缓、市场交易成交量下滑。总体来看,美国银行业三季度呈现核心业务具备韧性,但外部市场环境持续收紧,增长与手续费收入的不确定性加大的格局。
收入呈现两极分化
三季度美国银行业收入分化特征十分突出,净利息收入与非利息收入走势明显割裂。净利息收入(NII)成为银行稳定增长核心引擎,受益于实体经济贷款需求延续,叠加高利率环境下固定利率资产重定价,利息业务贡献强劲。
反观非利息收入板块波动剧烈:财富管理板块表现亮眼,资产规模流入、资产估值抬升推动多家机构财富管理业务创下历史业绩;但季末利率快速上行,市场不确定性抬升,显著压制投行业务以及 FICC(固收、外汇、大宗商品)交易,客户交易活跃度下降,债券新发、承销业务明显降温。
存款端:策略理性审慎,不再激进抢储
2023年上半年出现的大规模存款流失现象已经消退,但存款结构迁移仍在持续,资金持续从无息存款账户向有息账户转移,不过迁移节奏已经放缓。
行业整体存款总规模保持稳定,部分银行实现小幅增长,银行守住了企业、个人核心交易结算账户。存款贝塔(银行向储户传导美联储利率变动的比例)回归理性,存款定价压力主要集中在大额存单、高收益储蓄产品。
当前银行业的经营思路发生变化,不再通过大幅抬高存款利率争抢负债,而是聚焦深耕主银行客户关系,依靠粘性更高的交易运营账户,打造长期、低成本的资金底座。同时市场判断,存款大规模搬家的阶段基本结束,剩余存款大多是企业经营性资金、个人日常结算资金,粘性更强;后续即便美联储继续加息,存款成本上行的幅度也会远弱于2023年。
信贷:主动降风险,信贷质量整体稳健
本季度银行业信贷层面的关键词是主动风险管理,而非被动处置坏账。
从拨备与贷款数据来看,“计提多于核销” 的趋势近乎普遍。大型银行本季度合计新增计提准备金超过 12 亿美元。在全行业贷款规模普遍扩张的背景下,尽管准备金绝对规模抬升,但贷款扩张速度更快,多家银行拨备覆盖率出现小幅回落。拨备增长主要针对新增投放贷款做风险前置防御,而不是现有存量贷款资产质量出现明显恶化。以富国银行(WFC.US)为例,贷款同比增长 11%,信贷损失准备金占总贷款比例由 1.52% 下降至 1.38%;摩根大通(JPM.US)准备金增加同样来自放贷规模扩张,并非存量资产质量恶化。
虽然美国消费、工商业信贷整体指标依旧健康,净核销率、逾期率维持低位,但几乎全部大型银行都主动计提更多信贷损失准备金。商业地产,尤其是写字楼板块依旧是重点监控风险点,各家银行也在主动管控相关敞口,整体信贷质量依旧保持较强韧性。
从细分板块看,商业信贷风险多为个别企业个案风险,系统性风险有限;美国居民依旧是信贷的压舱石,消费支出维持旺盛,信用卡、消费贷资产质量表现较好,强劲的劳动力市场与薪资收入支撑居民偿债能力。不过市场端信号已经出现变化,高收益债信用利差持续走阔,反映市场开始定价未来信用风险。
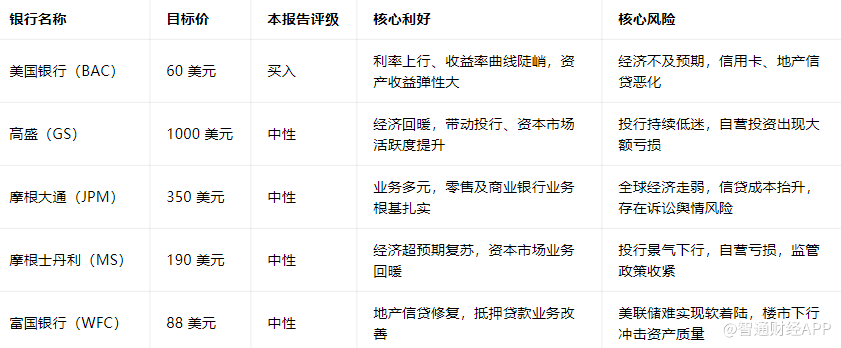
机构评级与目标价梳理
花旗采用折现剩余收益模型对5家美国头部银行进行估值,仅对美国银行(BAC.US)给予“买入”评级,其余四家机构给出“中性”评级。