“可口可乐信仰”永不过时! 美国肯德基告别百事拥抱可口可乐(KO.US) 巴菲特式“无聊投资”重回聚光灯
美股长牛行情的最经典市值巨头——全球饮品制造行业巨头可口可乐公司(KO.US)截至周四美股收盘,在全球科技股,尤其是半导体与广泛AI算力板块跌跌不休之际其股价可谓逆势创新高。同样是在周四,肯德基宣布美国门店汽水饮料供应商由百事公司切换为可口可乐,结束约四十年的合作关系,此举最新动态可谓给可口可乐股价逆势创历史新高添了一把“牛市大火”。
据了解,肯德基美国市场的该项饮品切换将于2027年1月启动,预计春季覆盖全部美国餐厅。对于拥有3718家美国门店的肯德基,这是菜单与消费体验升级的一环;对于可口可乐,则是成熟品牌继续扩大餐饮消费触点的最新进展。
周四美股市场当天,可口可乐盘中升至94.10美元的历史新高,最终上涨0.24%,收报92美元,实现六连涨;本周截至周四累计上涨约4.49%,10月以来上涨6.88%,年内涨幅达到31.60%。这轮走强已经延续多个交易日,可谓安全穿越AI算力与全球半导体板块剧烈下行与动荡,肯德基合作是在质量资产重获青睐之际,则可谓是再添一项渠道基本面层面重大利好。
“随着有AI算力风向标称号的韩国股市频繁陷入暴跌,以及美股市场的费城半导体指数跌入技术性回调,加之全球AI半导体等AI算力主题动量交易降温,资金正在从高杠杆算力β转向低压力质量股——即“股神”巴菲特风格的那种“无聊投资”,市场领涨力量有望从半导体扩散至具备下一轮阿尔法潜力的现金流充裕的消费/周期/医疗/大金融等防御类型修复资产——而可口可乐正是这类防御资产中的佼佼者。
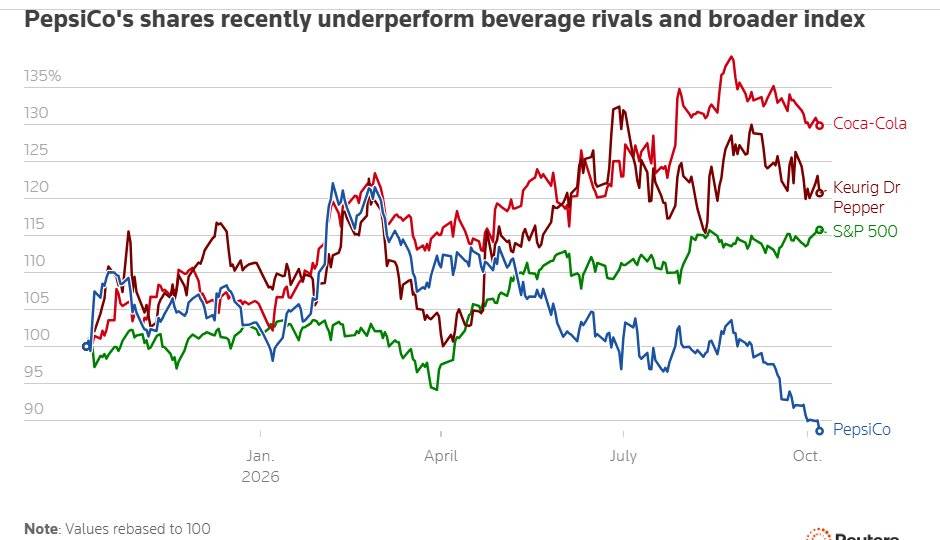
可口可乐股价创下历史新高之际,全球股市科技板块则呈现另一幅图景:费城半导体指数10月15日下跌0.88%,连续七连跌且这期间累计回撤12.38%跌入技术性回调区域,本周下跌7.88%;纳斯达克100本周回落3.07%,较本月收盘高点下跌4.13%,尚未达到10%的技术性回调门槛。有着“全球存储芯片风向标”称号的韩国股市基准股指——即韩国KOSPI指数当日重挫7.57%,连续七个交易日下跌,收于六个月低位。通胀引发的美联储持续鹰派加息预期、10年期美债收益率激增之下的AI基建融资压力与资本回报疑虑,正在压低投资者们对于长期以来看涨仓位与杠杆仓位极度拥挤的AI科技交易主题的高昂估值容忍度。
四十年合作落幕!肯德基美国市场转投可口可乐阵营
有媒体援引知情人士透露的消息报道称,快餐连锁品牌肯德基(百胜集团旗下)在周四宣布签约可口可乐(KO.US),由其担任美国市场肯德基门店的饮料产品合作伙伴,这也意味着美国肯德基结束了与百事公司(PEP.US)长达约四十年的合作关系。
肯德基在美国拥有3718家门店。失去这项饮料合作业务,可能令正在努力改善美国汽水销售表现的百事公司遭受挫折;与此同时,其零食业务正面临价格高企,以及消费者转向更健康选择的挑战。
成本上升也加重了百事公司首席执行官龙嘉德的担忧。他本月早些时候表示,增长和利润率的恢复速度比原计划更慢。
双方的合作始于百事公司收购肯德基,当时百事希望借此拓展食品和零食业务。尽管百事随后于1997年将肯德基分拆出去,但仍继续担任其母公司百胜集团的饮料合作伙伴。
Freedom Capital Markets首席市场策略师杰伊·伍兹表示:“这对百事公司的形象确实不利……失去这样一个知名品牌合作伙伴,会给外界留下很差的印象。从市场观感来看,这可能成为压垮骆驼的最后一根稻草。”
他在采访中表示:“同一行业中的两大巨头出现如此明显的境遇分化,非常罕见。”Freedom Capital Markets持有可口可乐股票。
百事公司还面临激进投资者——即华尔街资管巨头之一的埃利奥特投资管理公司( Elliott Investment Management)的严厉审视。埃利奥特去年披露持有该公司股份,并要求其出售表现不佳的资产,改善北美业务表现。
百事公司的一名发言人告诉媒体,百胜集团与百事公司刚刚续签了覆盖塔可钟及肯德基国际门店的协议。该发言人表示,塔可钟协议的期限为十年。
百事公司还与三明治连锁品牌赛百味和Jersey Mike’s Subs(JMKE.N)签有饮料合作协议。它也为必胜客供应现调汽水。必胜客今年才脱离百胜集团体系,并于2011年将饮料供应商从可口可乐更换为百事公司。
2012年,在与甜甜圈连锁品牌Dunkin合作五年后,百事公司失去了这项业务,由可口可乐接替。
公司表示,到2027年春季,可口可乐产品将在肯德基美国餐厅供应。双方没有披露合作的财务细节。
可口可乐长期以来担任美国市场餐饮领军势力——汉堡连锁品牌麦当劳(MCD.US)和温迪(WEN.US)的长期饮料合作伙伴。
巴菲特“无聊投资”重新变得性感——市场开始为现金兑现能力付费
质量因子的回归,已经体现为可观察的相对收益。据The Market Ear及高盛交易台统计数据,行业与因子中性的质量配对指数GSP1QUAL过去三个月上涨20%,创十二个月新高,同期已实现波动率约13%;做多质量、做空动能的组合年内上涨55%。后者是多空策略收益,反映优质盈利与拥挤动量之间的表现差距。市场正在重新评价:企业能否持续创造利润,以及这些利润能否转化为股东真正获得的现金。
这种变化具有明确的融资机制。数据中心建设必须先支付愈发昂贵的AI芯片与存储芯片组件、机房、电力接入与高性能网络设备、数据中心光互连等愈发昂贵成本,收入兑现则取决于交付、客户使用量和利用率爬坡;融资成本或信用利差抬升,会进一步压缩项目容错空间。
相比之下,需求稳定、长期以来资本回报较高、再融资依赖较低的企业,更容易依靠持续强劲的经营现金流长期维持投资与分红,但是严重缺乏类似英伟达与AMD、美光风格爆发式营收成长性的这种巴菲特最青睐的“无聊投资”投资风潮近期可谓席卷全球。部分华尔街资金由高杠杆算力扩张与拥挤动量转向现金流质量,本质上是在降低对未来融资环境的依赖。这也符合质量投资通常重视盈利稳定性、资本回报和资产负债表韧性的筛选逻辑。
可口可乐的优势正落在这一交汇点:总部经营品牌、浓缩液与糖浆业务,装瓶伙伴承担大量生产和配送环节,新增餐饮触点能够通过既有网络转化为重复采购。肯德基合作的价值因此不仅是一张品牌名单,更是扩大消费场景与渠道覆盖。经营数据也提供了支撑:第二季度营收增长7%至134亿美元,标准箱销量增长5%;公司将全年自由现金流指引从122亿美元上调至124亿美元,对应146亿美元经营现金流减去22亿美元资本开支。“可口可乐信仰永不过时”、“经典投资永不褪色”的金融市场投资内核,是品牌能够持续兑现销量、利润和现金回报。
由此推演,市场领涨力量有机会在科技板块低迷之际持续向优质消费、医疗,以及盈利修复中的金融和周期龙头加速扩散:消费与医疗可以提供较稳定的需求,金融和周期企业则可能凭借自身利润修复贡献超额收益。可口可乐与百事之间的分化,也说明资金在挑选渠道执行力和盈利质量。花旗10月14日将可口可乐目标价由100美元上调至102美元,维持“买入”,相对92美元收盘价意味着约10.9%的价格空间。“可口可乐信仰”重新获得市场响应,背后核心逻辑是机构与散户投资者们愿意为可验证的商业优势支付溢价。





