Strategy 耗资 $16 亿救市,优先股 STRC 回购闭环面临流动性考验?
题图:Michael Saylor 掌舵的 MicroStrategy(Strategy)正面临优先股与普通股之间的资本运作平衡。
为了给公司源源不断的比特币购买计划筹集弹药,MicroStrategy(现更名为 Strategy)精心设计了 STRC:一种每年支付高达 12% 股息的高收益优先股。按照原定设计,当 STRC 在市场上以等于或高于 $100 的面值交易时,公司可以持续增发新股、每半月向投资者派息,并将募集到的现金全部用于扫货比特币。
然而,这一募资机器自 5 月中旬以来便彻底陷入了停摆。
在 6 月下旬,STRC 一度跌至 $74.57 的历史低点,较其 $100 的基准面值深幅折价近 25%。为了挽救这一核心融资载体,Strategy 从 7 月下旬开启了不计代价的每周回购行动。根据对公司每周监管披露文件的统计,Strategy 迄今已在二级市场累计砸下 $16 亿进行托盘回购。截至周二收盘,STRC 报收于 $99.90,距离其 $100 的目标价仅差 10 美分。
上周成为 Strategy 史上回购 STRC 力度最猛烈的一周:单周回购支出高达 $1.924 亿,大约是其同期购买比特币支出(约 $2100 万)的整整 9 倍。根据公司的既定政策,在 STRC 彻底站稳 $100 之前,公司绝不会在市场上增发任何一股新的 STRC。
回购资金从何而来?现金池还能维持多久?
那么,这场耗资巨大的回购循环是否正在耗尽现金?
答案是:尚未见底,但时间窗口正在急剧收窄。
目前公司董事会批准的优先股回购预算,如果继续按照上周近 $2 亿的采购速度推进,将在大约两周内彻底耗尽。当然,董事会完全有权像 9 月份那样,再次通过决议将回购授权额度翻倍至更高规模(此前已从 $10 亿翻倍至 $20 亿)。
更为现实的约束在于现金储备。按照上周的现金消耗速率,公司现有的可动用流动性仅能维持三周有余。值得重点关注的是,Strategy 支付这笔天价回购资金的主要渠道,是通过在公开市场上持续增发抛售 MSTR 普通股,或者动用此前减持 MSTR 所沉淀的现金池。只要 MSTR 的二级市场流动性与股价保持坚挺,公司就可以继续卖股筹资。
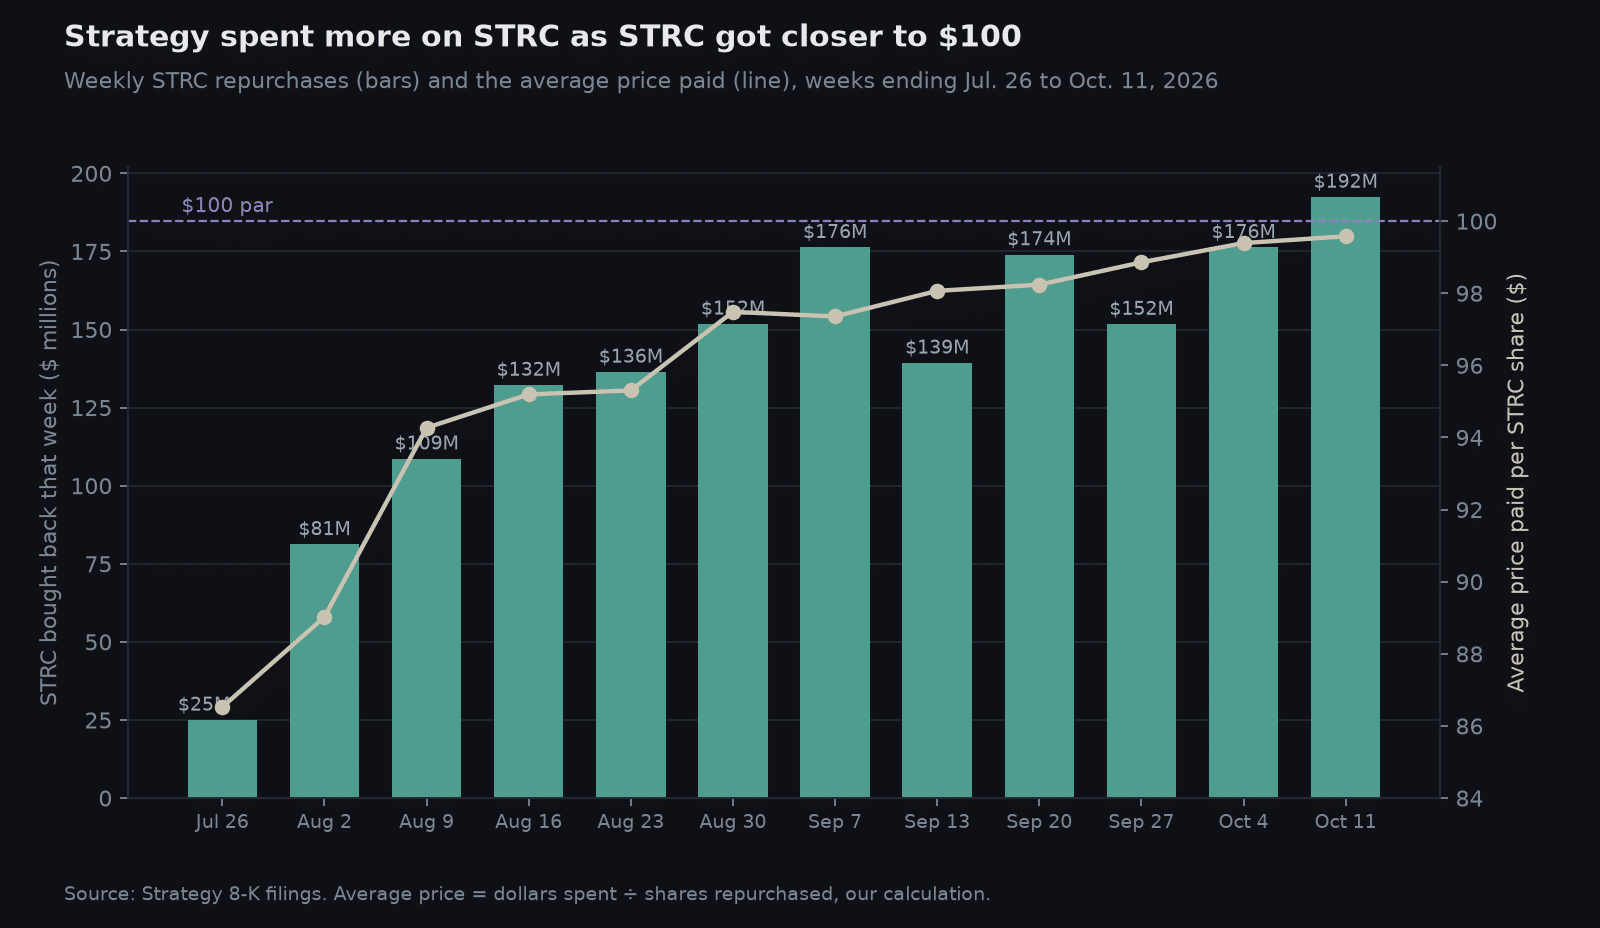
图表:7 月以来 Strategy 每周回购 STRC 的金额与 STRC 市场价格攀升路径对比。
从比特币加杠杆工具,沦为需要巨资输血的包袱
Strategy 之所以能成长为全球储备比特币规模最大的企业,其底层叙事建立在两根支柱之上:第一,美元在长周期内必然持续贬值;第二,全球资本市场极度渴求一种合规的、具备高杠杆属性的比特币配置工具。为此,公司接连推出了一系列优先股工具,试图构筑永续购币的飞轮。
然而眼下,STRC 却演变成了公司必须耗费巨资才能勉强托住的沉重负担。
过去数月里,抛售 MSTR 股票募集的绝大部分资金,并没有流入比特币市场,而是全被挪去回购并注销 STRC。甚至在今年夏季,公司为了筹集足够的回购资金,一度被迫出售了部分比特币持仓。
从纯粹的财务精算模型来看,只要 MSTR 普通股的市场交易价格维持在约 $131 之上,通过高位增发 MSTR 来折价回购注销 STRC,在每股净资产价值(NAV)维度上并不会对 MSTR 的现有股东构成实质稀释。
然而在投资逻辑与资本结构层面,这种操作却带来了极其微妙的质变:它正在实质性地降低 MSTR 相对于比特币的弹性杠杆。原本用于激进买入比特币的资本引擎,如今被深陷于修补内部优先股折价的财务补丁之中。
托盘回购的操盘细节与市场依赖风险
Strategy 在其第二季度财报中曾披露了其支持 STRC 的策略:只要 STRC 价格低于 $100,公司就会持续介入,“在折价幅度较大时加大采购,在价格逼近面值时逐步收窄”。
在 7 月下旬的第一周,公司的入场相当克制,仅在公开市场上以约 $87 的均价买入了 $2500 万的 STRC。但随后随着价格爬升,每周开出的支票金额呈指数级膨胀。上周,Strategy 的回购均价已达到 $99.58,完全进入了公司定义的 $99 至 $100 目标阻力区间。
这种持续的大手笔扫盘,使 Strategy 本身成为了 STRC 市场中最庞大的绝对流动性提供者。加密做市商 Keyrock 的链上与盘口监测数据表明,在 9 月份 STRC 的整体周交易量中,Strategy 的自营回购占比高达五分之一至四分之一(20% 至 25%)。
Keyrock 直言不讳地指出,现有数据完全无法测算:一旦 Strategy 达成 $100 目标后抽离其回购托底资金,市场上到底还能剩下多少真实的独立买盘支撑。一旦外部买盘乏力导致 STRC 再次脱锚跌破面值,这场耗资数十亿美元的自救循环将不得不被迫重启。





