MSCI要把Strategy(MSTR.US)踢出指数:28亿美元被动抛压,真正可怕的是“买币飞轮”熄火?
全球指数提供商 MSCI 于10月15日通过新规,自 11 月 30 日收盘起,“非经营性公司”将不再具备其全球可投资市场指数(GIMI)的纳入资格,作为 11 月指数审议的一部分;受影响的最终名单将在 11 月 11 日公布。迈克尔·塞勒(Michael Saylor)旗下的 Strategy(MSTR.US)——全球最大的企业比特币持有者,同时是 MSCI USA 与 MSCI World 指数的成分股——出现在潜在剔除名单上,日本的Metaplanet同样在列,SharpLink及另外数家加密财库公司则被列入观察名单。
消息出来后,Strategy 股价周五盘前下跌 2.7%。该公司在周四收盘时市值约 643 亿美元,2026 年迄今股价基本持平。
表面上看,这是一次指数编制规则的调整;但把它和 Strategy 手里那 84.8 万枚比特币放在一起看,它真正触及的是比特币过去两年最稳定的一条边际买盘——用股票和债券融资、再把钱换成比特币的这套飞轮。
新规怎么筛:先查有没有真经营,再过五道财务比率
MSCI 的口径是:先把“非经营性公司”定义为投资基金、业务发展公司(BDC),以及其他财务状况使之看起来像前述机构的公司。新规将这类被动投资工具的排除范围扩大,公司必须通过针对经营性资产的财务测试才能保留资格。
具体筛查分两步:第一步看公司是否持有充足的经营性资产;未通过者进入第二步,按五项财务比率逐一评估,命中其中四项及以上即丧失纳入资格。五项指标覆盖经营性资产、费用、现金流、资产价值变动以及对外部融资的依赖程度。
对已在指数内的公司,MSCI 留了缓冲:原则上只有在最近两个年度申报期均触发剔除标准时才会被移除,MSCI 亦可视情况采用最新一期中期财报;指数外公司则只要在任一期不达标就不得纳入。MSCI 称,比率阈值与时间安排上的双重缓冲,目的是压低成分股换手。
时间线拉长了看:MSCI 一年前启动这项评估,最初的方案是直接剔除数字资产财库公司,理由是其形态类似投资基金——而投资基金本就已被排除在其指数之外;今年 1 月 MSCI 搁置了那个方案,转而开启对所有非经营性公司的更广泛审查。本轮咨询自 8 月 3 日开始、9 月 30 日结束,MSCI 在 10 月 15 日公布了结果。
同时被终止的还有 2025 年 10 月出台的临时措施——当时针对“数字资产占总资产 50% 以上”的公司限制股份数上调、冻结纳入因子、延迟纳入与规模档位调整,这些公司此后一律改按新标准评估。
84.8万枚比特币:持仓规模、成本与已经转负的溢价
截至 10 月 4 日,Strategy 持有 848,250 枚比特币,约占 2,100 万枚固定供应量的 4.04%;累计投入成本约 639.7 亿美元,平均成本约 75,440.70 美元/枚,公司估算三季度数字资产增值约 209.1 亿美元。
把这组数字和市值放在一起看,会出现一个反常现象:周四收盘市值约 643 亿美元,而 CoinDesk 统计的持仓市值约 696.7 亿美元——公司市值已经低于它手里的比特币本身。BTCorMSTR 数据显示,Strategy 的市值/净资产比率在 10 月 8 日降至 0.98,即相对比特币净资产约 2% 的折价,而 9 月反弹期这一比率还在 1.2 左右。
资金端的紧张已经显形。10 月 1 日至 4 日,公司只花了 2,870 万美元买入 334 枚比特币(均价 85,838.80 美元,含费用),却花了 7,370 万美元回购优先股,并从美元储备中动用 1.425 亿美元支付股息与利息;10 月 12 日,公司用普通股发行的 2,100 万美元继续买币。买币的节奏,已经明显让位于偿债与回购。
28亿美元是什么意思?
被剔除意味着什么?市场上流传最广的是“28 亿美元”这个数字,但它有两个出处、两个口径。其一是摩根大通的估算——剔除可能导致 Strategy 约 28 亿美元的被动资金流出。按周四收盘 643 亿美元的市值计算,这相当于其市值的约 4.4%。
其二是公司自己的算法。 Strategy 在 8 月 31 日提交给 MSCI 的回应中称,跟踪 GIMI 指数的基金持有其约 1,300 万股,占其基本股本的 3.1%,相当于其 30 日平均成交量的 60%——不足一个交易日的成交量。公司据此主张,剔除“不会对 Strategy 产生实质性影响”。
Strategy 去年曾警告,被剔除将导致其 28 亿美元股票被清算,并会“寒蝉”(chill)整个行业。
传导到币价?不是“要抛币”,而是“买不动了”
理解这件事对比特币的影响,最关键的一条是:指数规则不会强迫任何公司卖出比特币,被卖的是股票。Strategy 的 84.8 万枚不会因为指数调整自动进入市场。
真正的传导链是另一条。Strategy 的买币模式是——在股价高于其比特币净资产时增发普通股或优先股,用募来的钱买币。溢价是这个飞轮的燃料,而指数成分身份带来的被动买盘,是支撑溢价的一部分。一旦被动基金退出,股票需求基座被削弱、溢价(甚至当前已是折价)进一步受压,公司的融资成本就会上升、增发规模就会收缩,未来买币的量就会相应缩水。
去中心化基础设施网络 ZEROBASE 的分析师正是从这个角度提出警告:失去指数驱动的需求,可能掐断为买币融资的那部分增发本身。
但量级必须冷静看。 Strategy 近期的买币规模已经很小——10 月 1 日至 4 日 2,870 万美元、10 月 12 日 2,100 万美元;而据 CoinGecko,10 月 16 日比特币的24 小时成交额约 328.8 亿美元。也就是说,就当下的边际买盘而言,这条渠道对日成交的贡献几乎可以忽略。真正的风险不在眼前这几个星期,而在两点:
一是模式层面的外溢。 2025 年个人投资者净卖出约 69.6 万枚比特币,而企业、投资基金与政府合计买入近 100 万枚——企业财库是这个市场最显眼的边际买家群体之一。若“数字资产财库”这种形态整体被主流指数体系拒之门外,Metaplanet、Upexi 这类规模更小的公司受到的需求冲击会更重,整个群体的增量买盘都可能收缩,而不只是 Strategy 一家。
二是其他指数商是否跟进。 TFTC 曾推演富时罗素(FTSE Russell)与标普道琼斯指数(S&P Dow Jones)跟进的情景,但截至发稿两家均未宣布相关咨询。这是本事件对币价最大的尾部风险——规则一旦从一个指数商扩散到整个指数体系,被压缩的就不再是一家公司的融资能力,而是一整类资产配置的通道。
币价本身已在承压,这条消息是叠加而非独立变量
需要提醒的是,MSCI 的抛压将要落在一个本身就不算强的市场里。
周四,比特币一度跌破 80,000 美元至约 79,800 美元,为一个多月来首次,但两小时内被买家拉回 82,000 美元上方;周五报约 82,000美元,总市值约 1.649 万亿美元。触发因素是高于预期的美国通胀数据:9 月 CPI 同比 3.7%(预期 3.6%),PPI 环比 +1.3%、同比 +6.3%;同时韩国 Kospi 周四收于 4 月以来最低,周五反弹近 3%;美国 10 年期国债收益率约 5.07%。
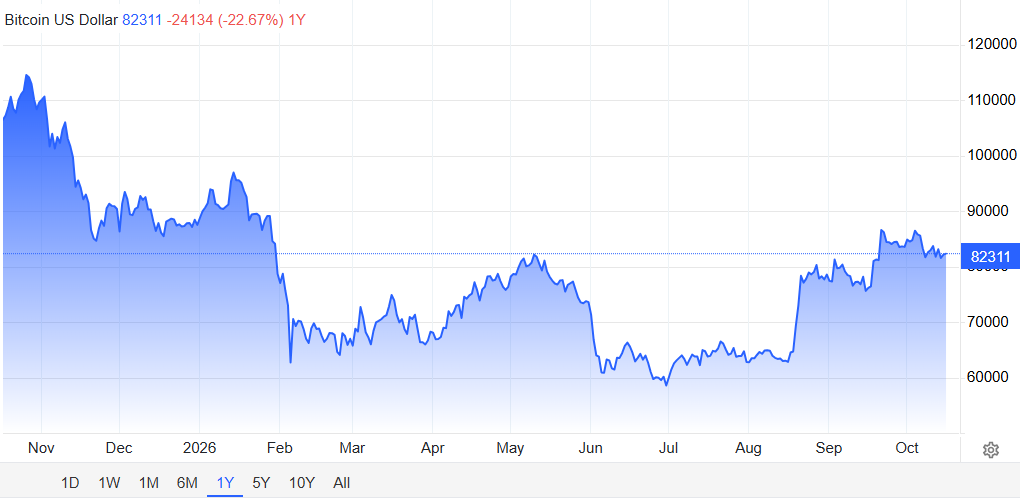
技术位上,BitDelta India 的 Purvang Mashru 把阻力放在 82,544 美元、支撑放在 82,000 与 81,000 美元;Delta Exchange 的 Riya Sehgal 认为 82,200—83,100 美元是关键阻力带,83,000—83,500 美元上方才能确认反弹,81,000 与 80,000 美元仍是关键支撑;10x Research 则建议在 AI 交易回撤阶段持有比特币,但前提是 BTC 守住 78,000 美元上方。
换言之,MSCI 这条线在短期内更像是一个情绪与叙事层面的增量利空,而不是一份能被量化的抛压清单。
公司的申辩与 MSCI 的理据
Strategy 从 8 月起就公开反对这一分类。在其 8 月 31 日公布的回应中,公司直接要求 MSCI “撤回其提案”,核心论据有三:其一,跟踪 GIMI 的基金持股仅约 1,300 万股、占比 3.1%,不足以构成实质冲击;其二,“经营性”与“非经营性”在美国 GAAP、国际财务报告准则以及现有法律框架中都不是既有分类,而其比特币业务在美国会计准则下已作为经营分部列报;其三,MSCI 实质上是换了个说法重启此前已撤回的数字资产公司专项提案,是对数字资产财库公司的变相针对。塞勒与首席执行官 Phong Le 今年早些时候即公开称该计划具有歧视性,认为它在伤害公司的同时也会损害 MSCI 作为中立指数提供商的公信力。
MSCI 的理据同样清晰:全球股票指数本就排除 ETF、投资基金、BDC 及其他被动投资工具,新的财务指标不过是用来识别那些法律形式仍是上市公司、经济特征却已接近投资工具的发行人。一个能说明问题的细节是——名单上不只有加密公司,英国的铀投资公司 Yellow Cake 亦在其中,说明新标准在形式上是资产中性的;但据 WEEX 统计,22 家潜在受影响公司中 14 家与加密直接相关,自由流通市值占比超过 90%,实际压力几乎全部落在数字资产财库这一侧。
Metaplanet 的情况可作为对照:9 月末持有 44,000 枚比特币,三季度曾卖出 10,000 枚又回购 11,000 枚以向市场展示流动性,其资本配置政策将比特币敞口限定在总资产的 85%—90%。这类规模更小的财库公司,在失去被动需求后的融资弹性远不如 Strategy。





