股债暴跌后,高盛与小摩力挺CoreWeave(CRWV.US):AI基建项目回报强劲,新云领军者被市场错杀
当前金融市场对于位列“AI算力抛售风暴”、“AI泡沫破裂论调”以及新云(NeoCloud)势力最核心抛售股票标的——CoreWeave(CRWV.US)的史无前例AI多空争论正在聚焦一个问题:AI算力资产未来创造的现金流回报,能否覆盖更高的资本成本,并支撑扩张期的融资需求。
10月19日,高盛将其评级由“中性”上调至“买入”,同时把目标价从139美元降至106美元,较上周五61.39美元收盘价仍高出约72.7%;MoffettNathanson则维持“中性”,目标价由107美元降至89美元,认为公司并非濒临崩溃,但庞大的财务义务使其仍依赖资本市场持续输血。通常而言,评级上调与目标价下调并不矛盾——比如华尔街金融巨头高盛最新接受的是融资环境恶化带来的估值折损,同时认为股价跌幅已经更大。
另一华尔街金融巨头摩根大通看好CoreWeave的核心,是认为市场将快速扩产造成的资金缺口,过度解读为商业模式本身缺乏回报。该机构股票策略团队近日重申对于CoreWeave“增持”评级,强调数据中心需求近几个月仍在增强,而CoreWeave通过长期“照付不议”合同提前锁定客户,降低了先建设、再寻找需求的空置风险。其竞争优势还在于将电力、GPU、液冷与高速网络整合为真正可交付的计算集群:行业公布的规划容量,并不等于能够按时上线的有效供给。对急于部署模型的客户而言,交付速度与集群可靠性具有商业价值,也为CoreWeave维持定价能力提供支撑。
这次高盛等华尔街机构们对于CoreWeave的逆势评级升级或者重申看涨目标价发生在深度调整之后:CoreWeave上周下跌25.21%,10月截至16日累计下跌29.53%;费城半导体指数同期录得八连跌,上周大幅下跌约11.4%,较近一年高点回撤约24%。韩国存储芯片巨头SK海力士与三星电子近期同样遭遇集中抛售,KOSPI在10月19日则反弹1.76%。
融资压力也在重塑一级市场定价:英伟达支持的Nscale寻求约300亿美元IPO估值,部分投资者却只接受160亿—190亿美元,相当于要求折价约37%—47%,这是接近腰斩的压价诉求,尚非已经完成的融资估值。资本市场正在提高对交付确定性、现金回收和资本回报的要求。
CoreWeave债券指标之所以近日成为AI交易的新晴雨表,反映的是市场开始重新审视:强劲算力需求,能否转化为足以支撑扩产与偿债的现金流。市场当前聚焦的深层矛盾在于,GPU、液冷、高速光互连网络基础设施与电力接入需要先投入资金,客户付款则随着集群交付和服务履约逐步兑现;扩产越快,成熟项目现金流与新增投资之间的缺口越大。当信用利差急剧扩大,即使美债收益率回落,企业融资成本也未必同步下降。融资压力因此可能通过项目延期、设备采购放缓及交付节奏变化,传导至GPU、存储、光互连乃至整个半导体产业链,压低市场对未来订单与盈利增长的定价。
投资级债券相对稳定、低评级AI债务承压,意味着资金正在更严格地区分“有能力为增长融资”与“必须持续融资才能增长”的企业——这也解释了为何信用市场报警之际,高盛与小摩仍看好CoreWeave——即长期预售合同提高收入可见度,集群交付能力支持订单兑现,旧GPU续约延长现金回收周期;小摩示意模型中的项目无杠杆回报仍高于其假设资本成本。
多空争议由此集中在:具有长期回报的项目,能否获得足够资金顺利跨过建设与回款之间的缺口。新合同定价、每兆瓦现金回报和实际融资条件,因而比单纯的订单总额更能决定重估空间。若新融资顺利落地、信用利差企稳且交付持续转化为现金,股市反弹便能获得更扎实的支撑;融资分化也可能推动订单向资金实力更强、交付效率更高的运营商集中,使AI算力产业扩张与企业估值分化同时发生。
机构层面,摩根大通近日重申“超配”,认为数据中心需求近月继续增强,CoreWeave项目经济性仍支持健康利润与现金回报。MarketBeat截至10月19日汇总的35位分析师中,25位买入、7位持有、3位卖出,平均12个月目标价138.82美元,较上周五收盘价高126.1%;不过需要注意的是,这一均值包含不同日期的目标价,不能视为所有机构已同步完成本轮信用冲击后的重估。
MoffettNathanson抛出谨慎立场:“尚未濒临崩溃”,但融资依赖仍在
据悉,来自华尔街知名投资机构MoffettNathanson的分析师称CoreWeave“并非濒临崩溃”,但警告其财务义务“规模惊人”。
MoffettNathanson发出警告之前,CoreWeave股价刚刚经历惨烈的一周。借贷成本飙升,引发了市场对其依靠债务融资推进AI扩张是否可持续的质疑。
MoffettNathanson认为,CoreWeave并非“濒临崩溃”。不过,这家券商周一仍将这家人工智能云基础设施供应商的目标价从107美元下调至89美元,并维持“中性”评级。
据The Fly报道,该机构表示,CoreWeave仍有多种融资选择,尽管其中一些可能并不理想。然而,该机构警告,公司已经承担了“规模惊人的财务义务”,最终仍取决于资本市场是否愿意为其业务提供资金。
随着该公司的债务担忧扰动全球科技股投资者们,CoreWeave股价暴跌。这份最新评估发布之前,CoreWeave股价经历了惨烈的一周:10月9日至10月16日累计下跌超过25%。
上周三,抛售进一步加剧。高于预期的美国通胀数据强化了进一步加息的预期,引发市场对高负债AI基础设施企业融资成本的担忧。
CoreWeave的借贷成本成为尤为突出的焦点。其2031年10月到期的美元债券收益率周四一度升破16%,债务违约保险成本则突破1000个基点。
尤其值得注意的是,拥有1040亿美元在手订单,CoreWeave仍背负356亿美元债务。CoreWeave披露,截至6月30日,其债务总额为356亿美元。第二季度净利息费用由上年同期的2.67亿美元增至6.4亿美元,凸显了为扩张筹资所付出的代价。
有媒体看到的一份内部备忘录显示,首席执行官迈克尔·因特拉托对上述担忧作出回应,称市场有时会“产生误解,并采取非理性的行动”。截至6月底,公司已签约的在手收入订单约为1040亿美元。
其他分析师如何看待CoreWeave?尽管债券市场出现动荡,部分分析师认为,此轮抛售夸大了CoreWeave的财务风险。
据悉,高盛当地时间周一将CoreWeave评级由“中性”上调至“买入”,尽管将目标价从139美元下调至106美元,新目标价仍意味着约73%的潜在上涨空间。
高盛承认,信用市场波动引发了融资方面的担忧,但预计未来24个月,CoreWeave每兆瓦年度经常性收入及无杠杆投资回报将有所改善,理由包括AI算力供给紧张,以及该公司相较其他云服务供应商具有差异化竞争优势。
Yorkville Ives分析师丹·艾夫斯上周五接受媒体采访时,将这轮下跌背后的市场解读称为“错误叙事”。他认为,强劲的AI需求和CoreWeave的在手订单,使此次回调成为买入机会。
摩根大通分析师萨米克·查特吉同样认为,市场对债券收益率上升及AI基础设施投资回报的担忧“过度”,并指出,数据中心需求已经增强,CoreWeave的项目经济性依然稳健。
散户投资者如何看待CoreWeave?尽管近期股价遭遇重挫,散户投资者对CoreWeave股票的情绪仍维持在“极度看涨”,相关讨论量也处于极高水平。
上述的图表为截至10月19日美国东部时间上午7时的CoreWeave散户情绪。来源:Stocktwits。
今年以来,CoreWeave股价已下跌超过22%。相比之下,同样持有该股的iShares未来AI与科技ETF(ARTY.US)及景顺QQQ信托系列ETF——即全面跟踪纳斯达克100指数的ETF (QQQ.US),同期分别上涨近40%和16%。
千亿订单为何挡不住信用警报?高盛押注每兆瓦回报改善
这轮抛售的传导链条,是通胀与利率冲击提高融资门槛,再由信用利差扩大进一步压缩股东价值。目前10年期美债收益率已回落至约5.08%,因此不能继续描述为单边飙升;但CoreWeave于2031年到期的债券收益率上周一度触及16%,五年期信用违约互换(CDS)利差突破1100个基点。据媒体报道,这对应约63%的五年累计隐含违约概率——它是受回收率假设、风险溢价及流动性影响的市场定价,并非公司实际违约概率的客观测量。
市场担忧的核心是资本开支先支付、合同回款后兑现的时间错配。CoreWeave二季度净利息费用达6.4亿美元,同比增长约140%;当季经营现金流6.79亿美元,而现金资本开支64.22亿美元。即使拥有约1040亿美元在手收入订单,收入确认仍须满足交付与服务可用性条件,订单金额也不能直接等同于可用于偿债的净现金。建设或供电延误会推迟收费,却未必同步推迟利息、租金和设备付款,因此需求旺盛与融资紧张完全可能同时存在。
高盛的看涨判断,恰恰建立在对这组关系的重新估算上:该行预计未来24个月,CoreWeave的每兆瓦年度经常性收入(ARR/MW)与无杠杆内部收益率(Unlevered IRR)存在上行空间。与此同时,高盛预计综合债务成本上升100—200个基点,并强调,公司主要使用资产支持融资,不能把无担保债券13.5%—15%的最差收益率直接套用于全部新增融资。其核心判断是,市场可能高估融资成本的进一步恶化,同时低估算力资产回报的改善。
从技术与商业机制看,这一判断需要落实到集群效率:高速网络和存储减少GPU等待,任务调度提高资源利用率,故障识别与恢复减少无效计算,从而降低客户完成同等训练或推理任务的成本。CoreWeave提供覆盖这些环节的专用平台,其价值在于提高有效算力产出和交付可靠性,为定价与续约提供支撑。只有每兆瓦收入增长在扣除新增设备、电力和运维投入后仍能提高项目回报,技术优势才会转化为偿债能力和股东收益——这也是本轮潜在的半导体与广泛科技股反攻行情能否持续的关键:融资渠道保持畅通,同时已签订单按期转化为可收取的现金。
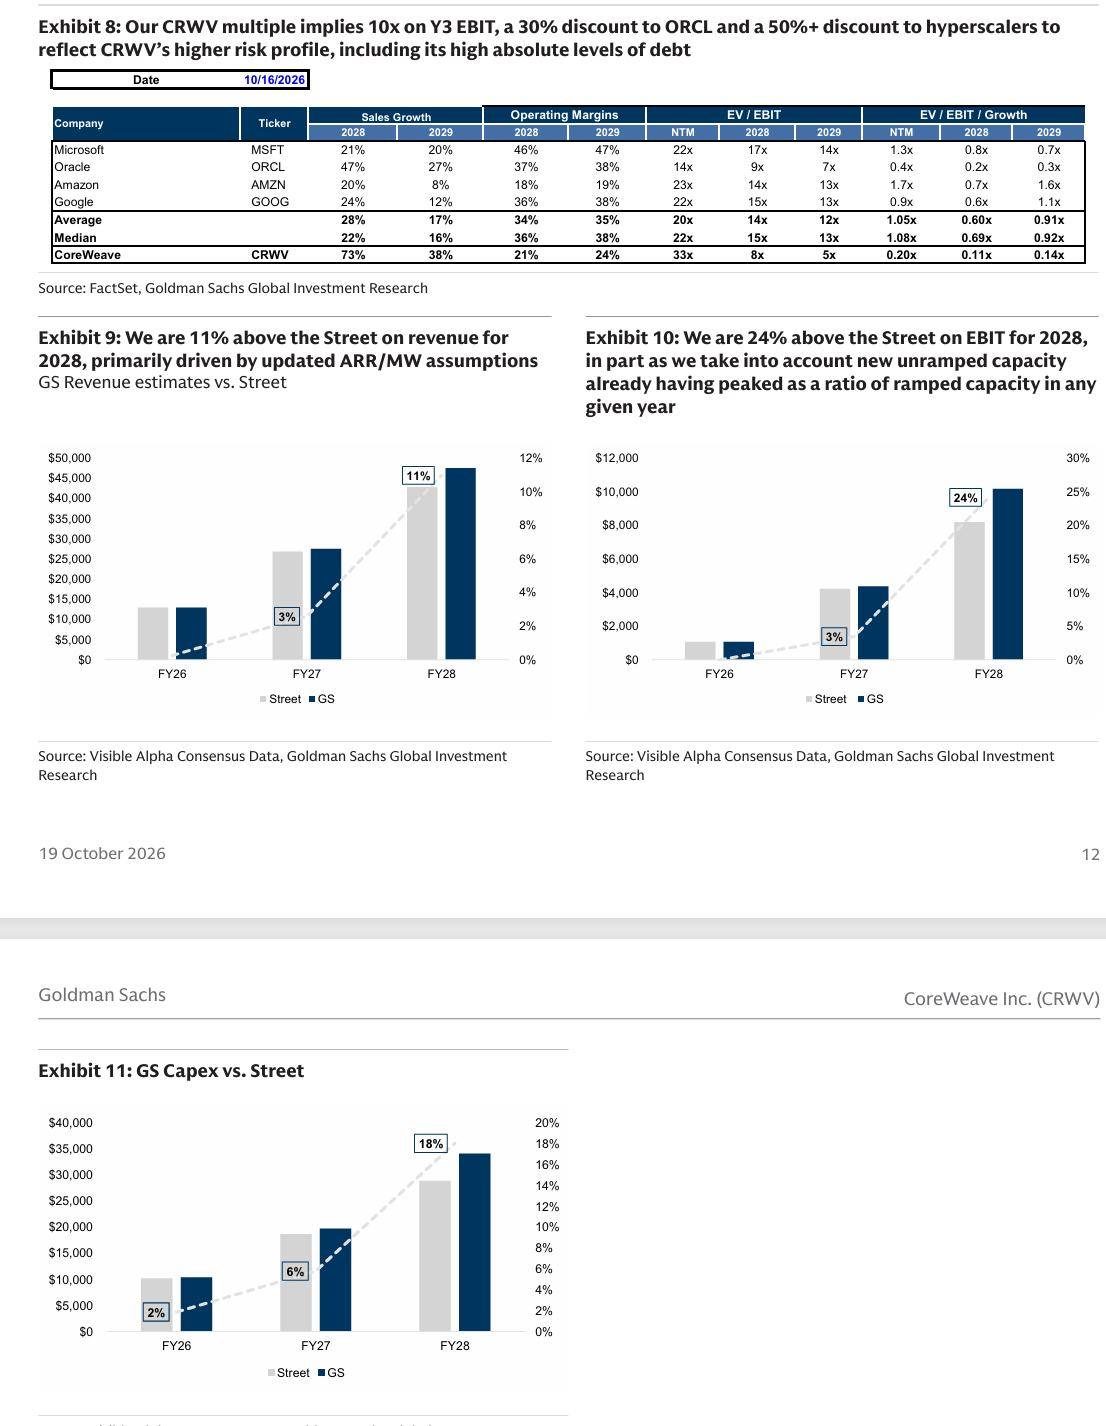
小摩的看涨依据进一步落在合同现金回报上。按照其示意测算,典型五年合同的无杠杆内部收益率处于“中十几个百分点”,高于模型假设的9%—11%混合资本成本;偿清资产层债务后,还可向母公司贡献相当于合同总值约16%的剩余现金。不过,这16%并非股东净利润率,母公司仍需承担自身融资与经营义务。小摩认为,算力供给紧张使新增合同有机会将更高融资成本纳入报价,从而维持项目回报空间。关键在于新增项目能否持续赚取高于资金成本的现金回报,而非单笔存量债券的市场收益率是否骤升;后者会影响未来融资,却不等于全部债务立即按同一高利率计息。
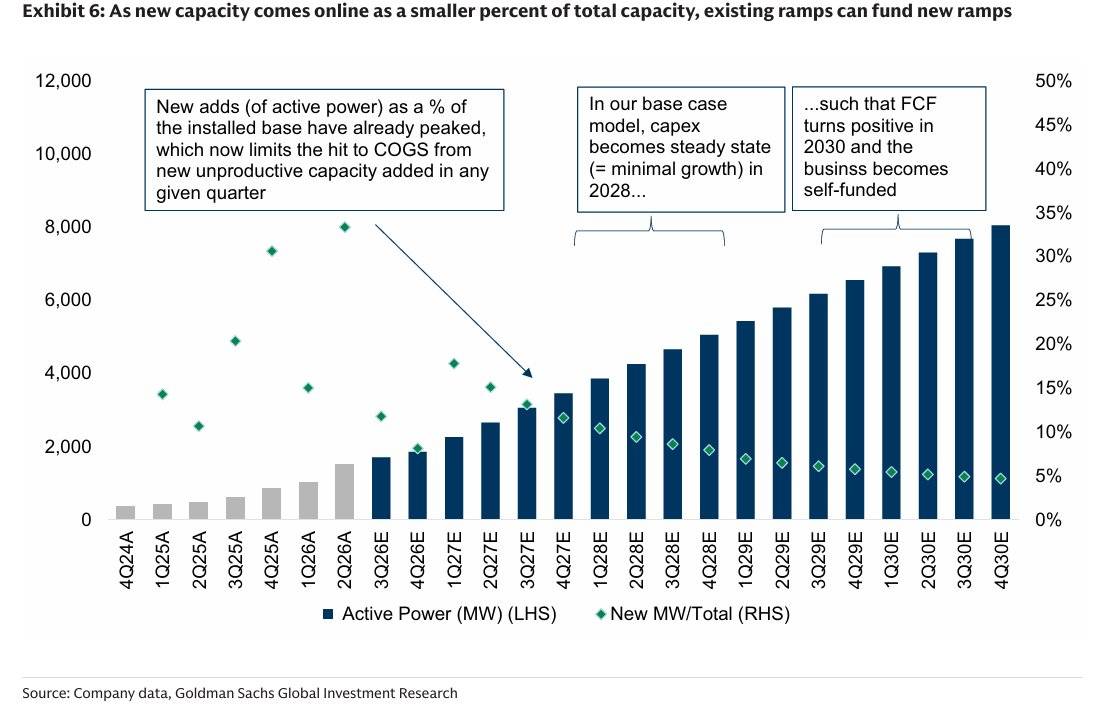
旧GPU的持续变现,则为这套回报模型增加了空间。公司披露,A100相关合同已经延伸至2029年,表明较早代际的设备仍能服务数据处理、模型微调等适配负载;首期合同覆盖设备投资、偿还相关债务后,续约收入仍可能在扣除电力、租赁和维护等成本后贡献现金。与此同时,小摩将当前现金消耗主要归因于新增产能投入过快:成熟项目逐年回款,新项目却需要先支付大额建设与设备款,其模型预计,成熟产能达到年度新增产能的约4—5倍时,经营现金收益才更有能力覆盖扩张支出。这是一项依赖交付、定价和融资连续性的规模化判断,并非现金流将自动改善。
因此,小摩与高盛的积极判断共同指向的是——CoreWeave可能具备被信用恐慌掩盖的项目价值,但重估需要合同价值转化为实际偿债能力。高盛升级至“买入”,侧重其竞争地位与未来增长融资能力;MoffettNathanson强调的巨额财务义务,则提醒市场,项目长期赚钱与公司短期资金充裕仍是两回事。真正能够推动持续反攻的,是项目按时投产、每兆瓦现金回报改善,以及新融资成本趋稳三者共同兑现。