Papertrade 暂不开放 PAPER 代币自由转账,防止外部做空攻击资金池
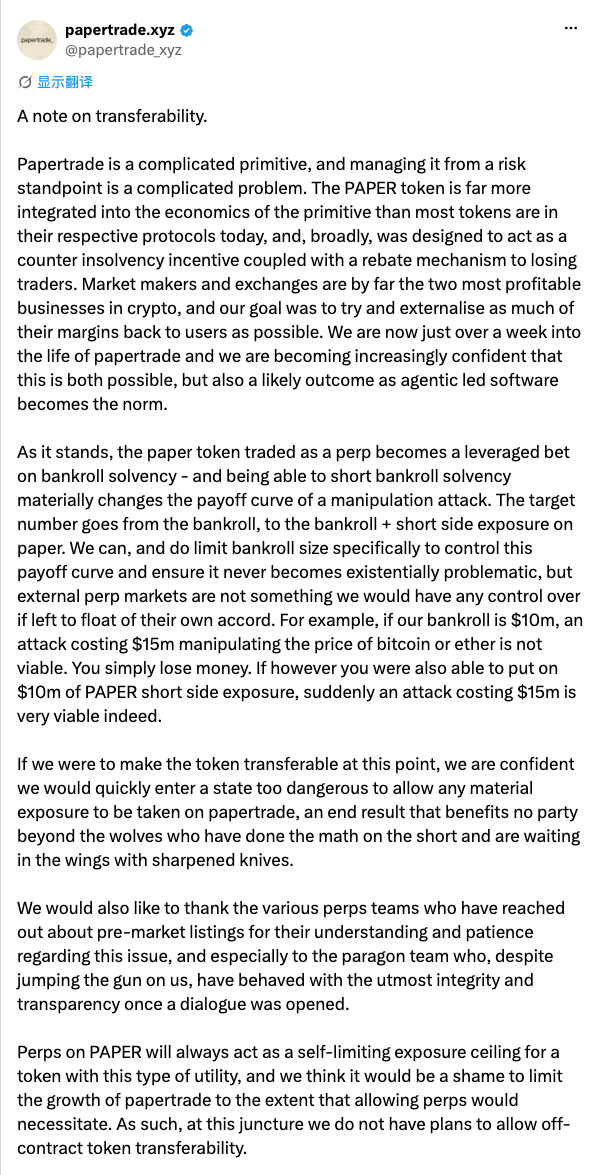
10 月 20 日,链上高杠杆永续合约协议 Papertrade 官方发布机制调整声明,明确表示现阶段没有开放 PAPER 代币合约外转让的计划。
团队同时宣布将对短线交易费率结构与代币动态铸造曲线展开深度重构,旨在消除针对资金池偿付能力的潜在攻击敞口,并全面抑制高频套利机器人的抽水行为。
偿付能力做空漏洞与代币可转让性封锁
在官方机制剖析中,团队揭示了若过早开放 PAPER 自由转账可能引爆的致命隐患。由于代币深度绑定协议的偿付能力与回扣机制,一旦外部市场上线针对该代币的永续做空合约,资金池的兑付风险便会被金融化。
在极端推演中,若协议资金池沉淀为 $1000 万美元,黑客仅操纵主流币价格需耗费 $1500 万美元,原本在经济上不可行;但若攻击者能在外部建立 $1000 万美元空头头寸,整体恶意操纵便能瞬间实现暴利闭环。
为杜绝投机空头借助外部衍生品精准猎杀资金池偿付能力,Papertrade 选择在当前架构下严格限制代币合约外流通,优先保障底层资金池的长期可持续性。
短线费率阶梯分层与精准打击高频机器人
针对上线以来面临的高频套利摩擦,团队同步出台了分时段的微费率防御策略。该调整仅严格覆盖平仓价格距离开仓价在 0.06%(常规时段)或 0.1%(非活跃时段)以内的超短线订单。
基于既往历史数据的实际回测显示,这套费率过滤机制对自动化机器人策略盈利能力的压制效应约为普通交易者的 15 倍,能够有效剔除剥头皮算法对系统底层流动性的无序损耗。
伴随高频噪声交易被有效压缩,协议将能够腾出更大的风险缓冲边际,为放宽后续主流交易对的未平仓合约规模上限创造健康的运行环境。
动态铸币曲线重塑与早期持有者稀释
在代币发行的核心底层,Papertrade 彻底废弃了原先每亏损 1 美元固定铸造 100 枚 PAPER 的线性模式,转为根据实时供应量动态联动的微量铸造逻辑。
新规则下,每当用户产生 $100 万美元净亏损,系统将仅铸造约占当时代币总流通量 0.1% 的份额;而在资金池逼近或陷入偿付预警时,则转用随时间演进的动态加权乘数机制。
这一重构从技术上拆解了通过对冲双开恶意刷量铸币的攻击向量,但长期来看,新机制也将逐步稀释早期持有者的代币份额,让协议回扣向近期真实交易用户实质性倾斜。