小摩研报解读:英特尔跌 36% 后风险回报平衡,上调至中性
英特尔 10 月 16 日收盘 89.85 美元,距离摩根大通 85 美元的 2027 年 12 月目标价只差约 5%。摩根大通在 2026 年 10 月 18 日的报告里把英特尔(INTC)评级从减持上调至中性。这个动作指向一个判断:看空英特尔的多年交易已经走完大部分,当前风险回报接近平衡。
小摩给出的依据集中在执行端。管理层换帅后,数据中心 CPU 竞争力改善,数据中心与人工智能事业部(DCAI)在 2Q26 运营利润 25 亿美元,首次超过客户端业务。18A-P 进入风险生产,14A 锁定 2028 年高量产。专用集成电路(ASIC)服务年化收入接近 20 亿美元,同比增长约 3 倍。小摩认为这些变化足以让它撤掉减持评级。
小摩没有转向看多。外部代工规模仍小,管理层提示 2027 年自由现金流“更具挑战”,增量稀释仍是关键风险。上调评级回答的是下跌余地,上涨证据还要看四个验证点。
跌 36% 后看空交易收窄
英特尔股价从 6 月峰值回撤约 36%,同期半导体板块回撤 20%到 25%。2022 年 11 月小摩下调至减持以来,SMH、SOX、博通(AVGO)、AMD 分别跑赢英特尔 65%、37%、115%、148%。小摩认为,多年减持判断的大部分已经兑现。
估值端也在收敛。英特尔当前交易在约 25 倍小摩 2028 年每股收益 3.60 美元,板块倍数为 24 倍,这轮抛售压窄了 2026 年大部分时间里英特尔相对板块的溢价。小摩把目标价设在 85 美元,对应 2027 年 12 月,估值方法是板块 20 到 25 倍市盈率、取 24 倍,乘以 2028 年每股收益 3.60 美元。
稀释压力已经进入基准。流通股从一年前约 44 亿股增至约 51 亿股。美国政府 9.9%股权转换、英伟达 50 亿美元投资(23.28 美元/股)、软银 20 亿美元配售,累计融资约 200 亿美元。小摩认为,进一步显著稀释的风险在当前股价里得到更多定价。
DCAI 成最大利润池
2Q26 DCAI 运营利润 25 亿美元,首次超过客户端业务。报告把服务器称为英特尔最大的利润池,并描述 Granite Rapids 需求为“极度紧张”,谷歌等客户的长期协议(LTA)把可见性延伸到 2027 年。客户端业务继续受 ASP 和产品组合推动,AI PC 已占客户端组合三分之二。
制造端出现步骤变化。18A-P 处于风险生产,14A 全面承诺 2028 年高量产,风险生产目标设在 2027 年下半年,0.9 工艺设计套件(PDK)在 10 月落地。小摩同时提到良率、工艺设计规则兼容性、先进封装都在改善,EMIB-T 先进封装积压订单朝 2027 年爬坡。
ASIC 服务提供额外期权。小摩测算该业务年化收入接近 20 亿美元,同比增长约 3 倍,路径指向 40 亿美元。这项业务利用英特尔的知识产权组合、系统级芯片设计能力和前沿内部制造。超大规模厂商定制芯片支出加速,ASIC 服务对英特尔的战略权重随之上升。
代工收入仍差两个数量级
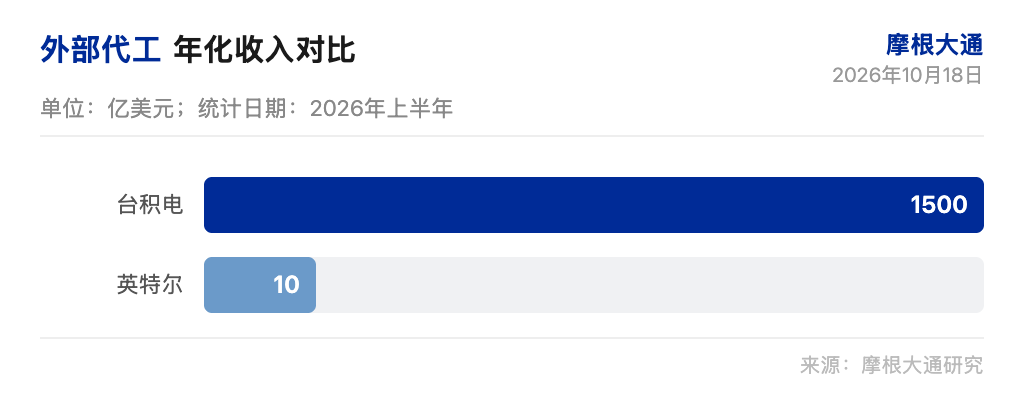
外部代工年化收入接近 10 亿美元,台积电同期年化收入 1500 亿美元,两者差两个数量级。小摩承认英特尔在良率和新客户接触上有进展,但外部代工规模仍然很小。代工要成为估值支点,需要命名锚定客户,也需要前沿节点经济性得到验证。
资本结构是另一条约束。管理层明确 2027 年自由现金流“更具挑战”,可能再次进入资本市场。小摩把增量稀释列为关键风险。过去 12 个月的相对谨慎,很大一部分来自稀释悬置;现在这部分悬置大部分落在基准里,但 2027 年的资本需求没有消失。
小摩维持中性,等待代工客户落地。报告把外部代工锚定客户列入上行风险,也列入继续观望的验证点。代工业务上半年年化收入接近 10 亿美元,这个数字距离改变利润结构还很远。小摩没有把代工进展当成评级上调的主因。
四个验证点决定下一步
第一个验证点是数据中心 CPU 路线图执行,以及应对 AMD Turin、Venice、Verano 的竞争,这决定 DCAI 利润率轨迹能否延续。第二个验证点是整体 AI 计算战略,包括 Crescent Island GPU(近期更名为“D-Series”)爬坡,以及 AI ASIC 和推理加速器设计中标披露。
第三个验证点是外部代工客户落地。第四个验证点是数据中心网络能力补强,可以有机增长,也可以并购。小摩认为网络是 AI 堆栈里增长最快的一层,英特尔在这一层补强组合,会改变它在 AI 计算里的位置。四个验证点没有走完,中性评级就对应“市场需要耐心”。
盈利预测方面,报告 2028 年每股收益 3.60 美元,比市场共识高约 15%。上行风险包括 CPU 路线图执行更快、代工锚定客户落地、ASIC 设计中标加速。下行风险包括下一代节点延迟、内存驱动的物料清单(BOM)通胀拖累 PC 需求、AMD 在客户端和服务器继续抢份额。
看空交易已经走完大部分,看多证据还没凑齐。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 10 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。