《GENIUS Act》 最终规则出炉:美国收编加密流动性,谁偷走了你的稳定币利息?
但如果你翻开这份将在 2027 年 1 月生效的监管底牌,会发现这绝不仅仅是一份“行业保护指南”,而是一场极其精密的国家级资源调度:通过合规的枷锁,将上千亿美元的加密流动性彻底转化为美国国债最忠实的接盘方;同时,以“防范风险”为名,合法切断了普通持币者的稳定币生息通道。在这场美国监管与华尔街机构的合谋中,合规的代价,或许正由二级市场的散户买单。
OCC 敲定联邦监管“紧箍咒”
要理清这场监管博弈的实质,我们需要先回顾法案的落地时间线。
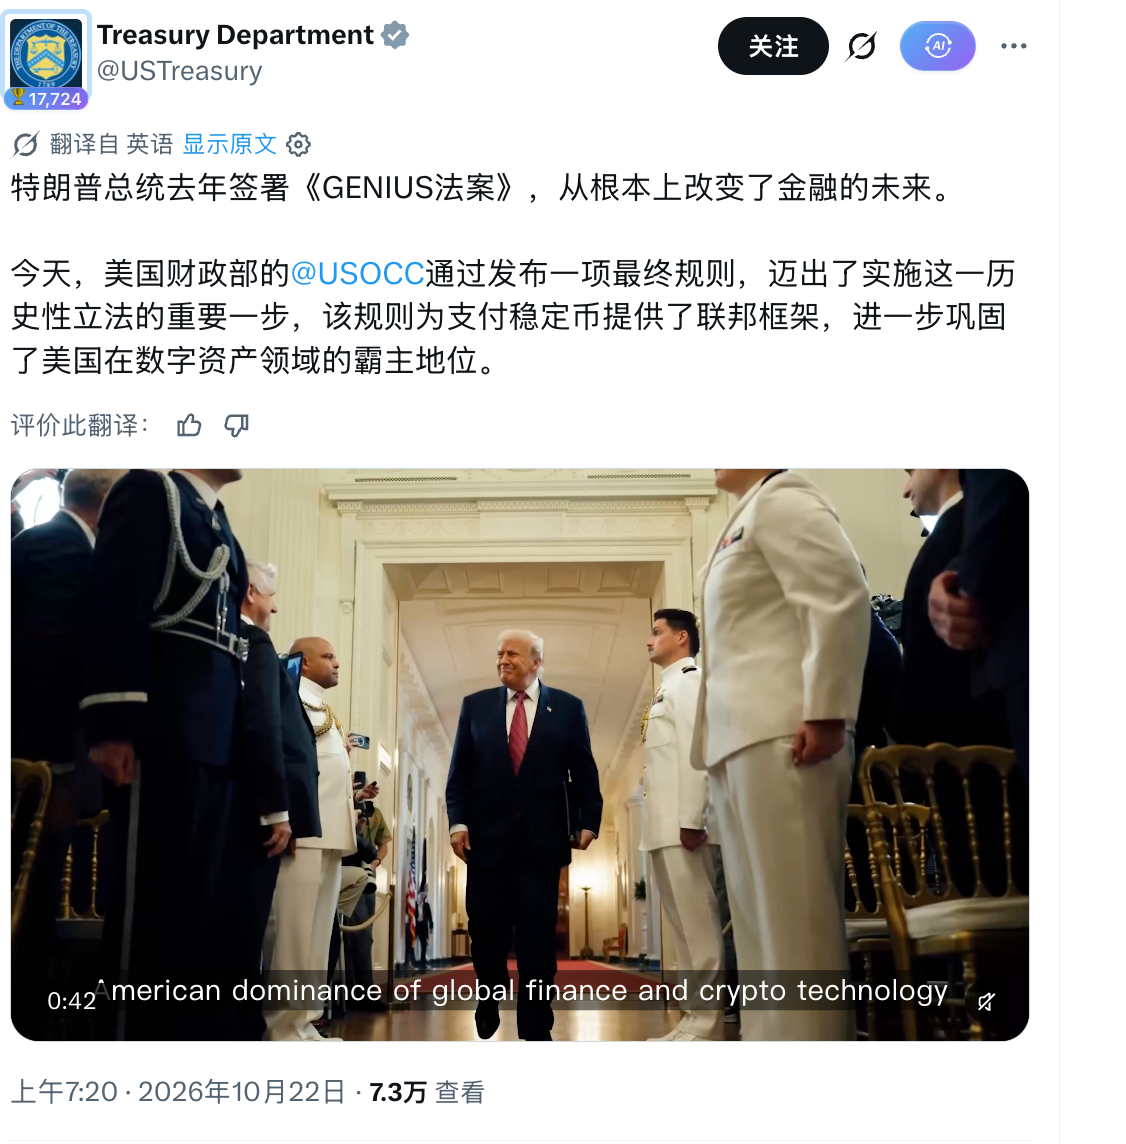
由特朗普总统于 2025 年 7 月签署 的《GENIUS Act》,是美国首个针对支付稳定币的联邦级监管框架。近日,OCC (货币监理署,下称 OCC)正式发布了该法案的最终实施规则,并明确将于 2027 年 1 月 18 日 正式生效。
相比于此前提案的模棱两可,这次 OCC 落地的最终规则给出了三条硬性死命令:
第一,1:1 的高质量资产储备: 稳定币的背后,必须是真金白银的 现金和美债 等合格资产。
第二,绝对的“禁息令”: 明令禁止仅仅因为用户持有稳定币就向其支付利息。
第三,挤兑熔断机制: 如果 单日赎回量超过总流通量的 10%,必须立刻上报,并由监管机构来决定是否允许延期处理。
这三条规则看似是在保护系统的稳定性,但如果顺着资金流向(Follow the Money)深挖,你会发现其背后的商业与宏观逻辑。
把加密流动性变成美债的“提款机”
为什么财政部对这个法案如此上心,甚至亲自下场发推背书?
笔者认为,答案就藏在“1:1 高质量资产储备”里。
在传统的加密世界,部分稳定币的储备资产一直是不透明的黑盒。而 GENIUS Act 直接在联邦层面上定下规矩:想在美国拿牌照发币,你的底层资产就必须老老实实去买美国国债或现金。
当前全球稳定币总市值已近 2000 亿美元。随着合规框架落地,传统金融机构跑步入场,这个蓄水池将成倍膨胀。美国政府等于变相在加密世界建立了一个规模庞大、且完全受控的“美债法定购买机制”。本质上这更像是把加密流动性,转化为 美国国债最稳定的接盘方。
美国在岸散户“无风险理财”红利的终结?
这是该法案对部分稳定币理财受益者的利空。
目前短期美债的收益率极其可观,发行方(如 Circle)拿着用户的钱去买美债,每年躺赚数十亿美元的无风险利息。但 OCC 的最终规则明令禁止将这部分收益以“持币利息”的形式直接返还给用户。
这意味着什么?这意味着在合规的美国市场,稳定币发行方独吞了底层资产的所有孳息,而承担法币通胀成本的却是广大的散户。
进一步讲,这直接宣告了部分 CEX(中心化交易所) “稳定币高息理财”红利的终结。对于想要拿美国牌照的正规军(如 Coinbase 以及 USDC 体系),高息理财通道将被彻底封死。
OCC 明确指出,第三方或交易所的奖励安排虽然不预设违规,但监管将逐步审查是否构成规避。 这种严苛的合规高压,将迫使合规平台主动切断散户的吃息通道。
DeFi 或成稳定币理财的最后堡垒
GENIUS Act 约束的是“发行方基于美债储备的派息”,但它无法阻挡纯粹的市场借贷需求。
在 DeFi 世界里,像 Aave、Compound 这样的去中心化借贷协议,其稳定币的 APY 来源于真实的链上借款人(如加杠杆炒币的交易员)支付的利息,或者是基于 AMM 机制的交易手续费。
这种由“市场真实供需”驱动的有机收益,在法律界定上很难被归类为“发行方的变相派息”。因此,当部分 CEX 无法再提供具备吸引力的稳定币理财时,散户和机构为了对抗通胀、获取稳定收益,只能将手中的 USDC 等合规稳定币存入 DeFi 协议。
换句话说,GENIUS Act 的“禁息令”在收割散户的同时,极有可能意外成为链上 DeFi 爆发的催化剂。在合规监管的挤压下,DeFi 借贷和流动性资金池反而将吸纳溢出资金,迎来一波 TVL 的被动上涨。
合规与离岸的两极分化
总体看,GENIUS Act 并不是在扼杀稳定币,它只是在“重新分配稳定币的利润”。它在确立美元体系对加密世界统治权的同时,也完成了对散户无风险收益的合法收割。
未来的稳定币市场将迎来彻底的撕裂:
一边是受美国高度规训的合规稳定币,它们无比安全,是华尔街机构资金的最爱,但散户在这里得不到任何持币孳息;
另一边则是 业务完全不在美国的离岸交易所 和离岸稳定币(如 USDT)。只要它们不碰美国牌照,理论上依然可以继续通过做市或链上协议为散户提供活期收益。
当“绝对合规”意味着只承接风险,不分享利润时,一场百亿级资金在“美国牌照”与“高额利息”之间的用脚投票,才刚刚开始。