纽交所母公司要在 Hyperliquid 上建链上交易所:华尔街 25 年的“撮合引擎护城河”正在瓦解?
过去 25 年里,全球所有大型交易所一直在向股东讲述同一个故事:私有的中央撮合引擎是不可逾越的护城河。然而 ICE 与 Hyperliquid 的联手,却无异于公开承认交易所真正的核心资产从来不是底层撮合代码,而是特许准入权与担保履约信任。面对永续合约在全球范围内席卷 $90 万亿美元成交额的降维打击,传统交易所赖以维持 30 倍高估值的展期溢价正在被链上资金费率彻底瓦解。
当拥有百年历史的纽交所母公司在结构上沦为去中心化区块链上的一款“应用程序”,这场华尔街对加密协议的下沉外包,不仅是在重塑代币化美股的清算范式,更标志着由永续合约这一基础基元吞噬传统金融的时代大幕正式拉开。
大家好,
当前全网都在热议 Hyperliquid 的代币价格,并将洲际交易所(ICE)与 Hyperliquid 的合作誉为加密行业有史以来获得的最大规模机构背书。
但在我看来,大家完全看错了重点。
过去 25 年里,全球各大传统交易所一直在向股东不厌其烦地灌输一个神话:私有撮合引擎是它们坚不可摧的商业护城河。然而,如果这一核心技术层能够被直接外包给公链协议,那么传统交易所的护城河究竟还剩下什么?
我认为,传统交易所赖以生存的商业模式即将迎来天翻地覆的剧震,而这笔合作正是风暴开始的第一张多米诺骨牌。
交易所还剩下什么核心资产?
在 2000 年代初期,当电子化撮合交易彻底消灭了交易所交易大厅里的公开喊价交易池时,市场普遍认为专门做市的场内专业交易商将随之烟消云散。
但当时没有任何人意识到一个至关重要的事实:纽约证券交易所(NYSE)本身在本质上也是一家专业做市商。交易大厅里的交易员们曾自以为他们就是交易所的化身,但在残酷的商业现实中,他们不过是整个生态中最容易被技术替代的执行劳力。
在研读 ICE 与 Hyperliquid 深度合作的各方报道时,我脑海中反复回想起这段历史。因为当下绝大多数加密参与者都在犯同一个致命错误:他们误以为传统交易所兜售的是底层撮合技术。
让我用一个直观的例子来拆解:当某家规模庞大的养老基金想要交易原油期货时,基金经理绝不会在芝加哥商业交易所(CME)的屏幕上到处寻找具体的交易对手方;他们甚至根本不在乎对手盘究竟是谁。
他们之所以放心地在 CME 交易,是因为 CME 在中间提供中央对手方清算担保。如果交易对手方发生违约,CME 的违约保证基金将全额承担损失;如果保证基金见底,CME 背后庞大的保险资金池与清算会员将联手托底。
麦当劳商业帝国演进史中一段极富传奇色彩的商业案例,恰好与当前交易所正在发生的变革形成了绝妙呼应。
麦当劳根本不需要亲自煎哪怕一块汉堡肉来赚取利润。汉堡是由全球各地的加盟商去制作的,麦当劳真正赚取的是他们脚下黄金地段的土地租金以及至关重要的品牌特许经营权。
早在多年前,ICE 首席执行官 Jeff Sprecher 就已经参透了这一商业真谛。平心而论,这位掌门人或许是整个现代金融史上最被外界低估的商业奇才。
早在 2013 年,Jeff Sprecher 就斥资 $110 亿美元将拥有两百年历史的纽交所收入囊中。但他看中的根本不是交易大厅,而是如今向全球每一家对冲基金征收天价终端订阅费的市场行情数据业务。
而如今,他又极具前瞻性地主动将永续合约的底层撮合与清算技术,直接拱手让渡给了一个去中心化加密协议。
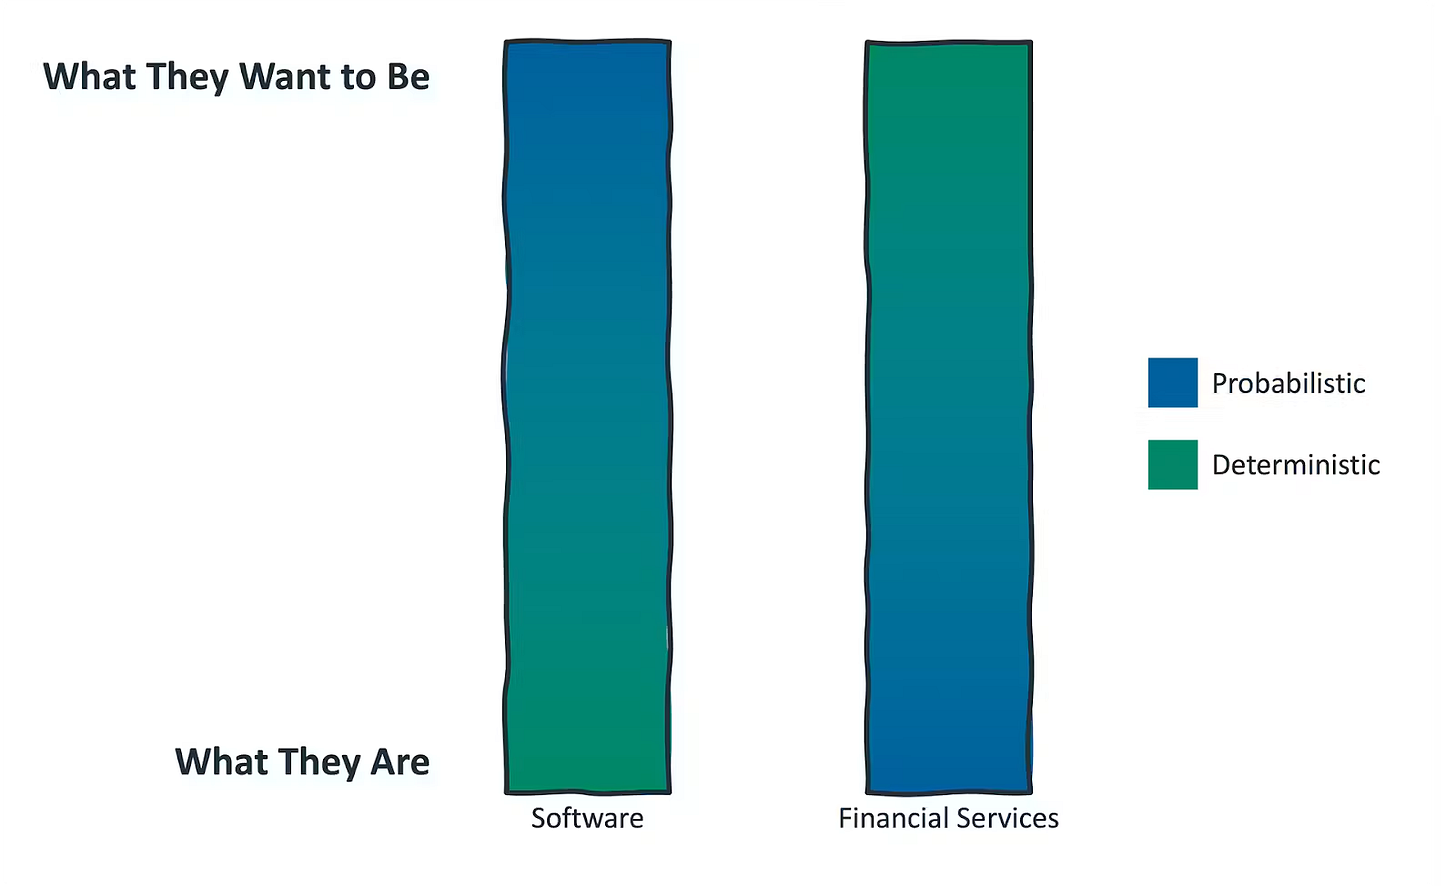
图:软件公司与金融服务公司的定位差异:确定性执行与概率性溢价的博弈
芝商所(CME)的兴衰史就是这一逻辑最鲜活的例证。早在 2004 年,欧洲期货交易所(Eurex)曾斥巨资在美国本土设立交易所,试图凭借更先进的电子撮合引擎抢夺美国国债期货的市场份额。
当时 Eurex 拥有速度更快、架构更先进的交易系统,但最终却惨败而归,几乎颗粒无收。原因非常简单:老牌金融机构的资本与清算额度早已深植于 CME 的清算所之中,没有任何人愿意承担迁移风险。
既然历史已经反复证明,传统交易所兜售的从来不是软件技术,而是法律合规、清算担保与特许准入权,那么 ICE 将底层技术外包给 Hyperliquid 的举动,究竟为何会让传统交易所同行感到彻骨寒意?
因为一种全新的金融基元正在以排山倒海之势席卷而来,直击传统交易所最核心的流动性命门与估值支柱:永续合约(Perpetual Swaps)。
永续合约对传统交易所构成的最致命威胁,在于它彻底重构了资本展期的收入逻辑。在传统期货市场中,合约每隔数月就会到期,交易员必须不断支付昂贵的交易佣金、跨期价差与管理费将仓位滚动展期至下一个月份。
这种源源不断的展期收入,正是支撑 CME 能够在美股市场上享受高达 30 倍市盈率、而非传统经纪商 15 倍估值的根本支柱;而永续合约凭借创新的资金费率机制,彻底消灭了传统展期损耗。
Jeff Sprecher 敏锐地意识到自己别无选择,必须全面拥抱永续合约。该品类在加密市场每年的全球交易量已经突破了惊人的 $90 万亿美元大关,这股由零售资金点燃的庞大交易浪潮正不可逆转地向传统宏观资产蔓延。
面对如此滔天巨浪,与其耗费数十亿美元与数年时间从零研发连续清算系统、并在漫长监管审批中与初创协议展开胜算渺茫的技术拉锯战,不如直接将整套成熟的链上撮合技术整体接入进来。
但这里存在一个极其耐人寻味的结构转变:Hyperliquid 绝非一家传统意义上的交易所,而是一套去中心化公链协议。在该协议之上,任何人都可以无许可地构建并上线各种金融前端与定制化应用。
这意味着,坐拥纽交所的庞大金融帝国 ICE,在系统架构层面,实质上已经退变为运行在别人区块链底层网络上的一款“去中心化应用程序”。
如果用加密行业自 Joel Monegro 提出以来便争论不休的“胖协议理论(Fat Protocols)”来审视,这场合作呈现出令人震撼的颠覆性画面。
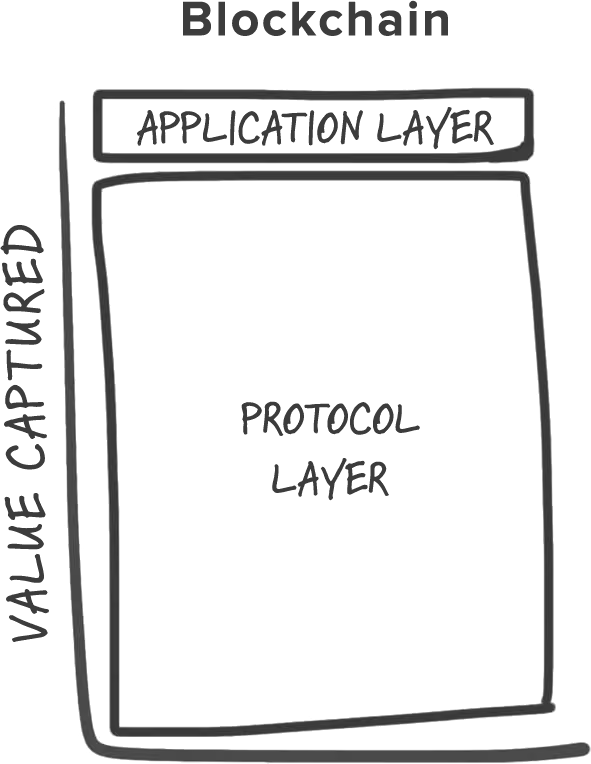
图:加密领域的“胖协议”理论模型:协议层捕获绝大部分价值,应用层仅占薄薄一层
我认为 Jeff Sprecher 在战术上的判断完全正确:传统交易所拥有的品牌公信力与特许经营溢价足够肥厚,即便技术外包也足以维系其庞大的商业体量;而其他传统交易所同行很快也将不得不低下高贵的头颅,被迫效仿这一路径。
但从资本市场的长期定价逻辑来看,这一举措却无疑敲响了传统交易所高估值的丧钟。过去市场给予交易所 30 倍以上的市盈率,是认定它们拥有不可替代的私有垄断撮合技术;而一旦这一层被证明可以由开源加密协议廉价替代,其估值逻辑必将发生永久性下修。
吞噬整个现代金融的终极基元
目前绝大多数媒体在报道 ICE 这一重磅动作时,仅仅将其视作一次单一的新产品试水,仿佛 ICE 只是在现有的庞大货架上多摆放了一款名为永续合约的代币衍生品而已。
但事实绝非如此简单。在金融工程的底层数学中,永续合约从来不仅仅是一份合约,它是一切金融衍生品的“通用母体”。
像 DAI 这样的去中心化稳定币在本质上就是一份永续合约,带杠杆的保证金期货是一份永续合约,甚至传统金融中的固定收益债券与利率互换,都可以通过连续资金费率的数学映射被无缝表达为永续合约。
支撑这一结论的底层数学原理正是泰勒级数(Taylor Series)。通俗地说,这意味着一个具备毫秒级资金费率结算能力的通用引擎,理论上可以逼近并合成出现代金融体系中的任意复杂金融产品。
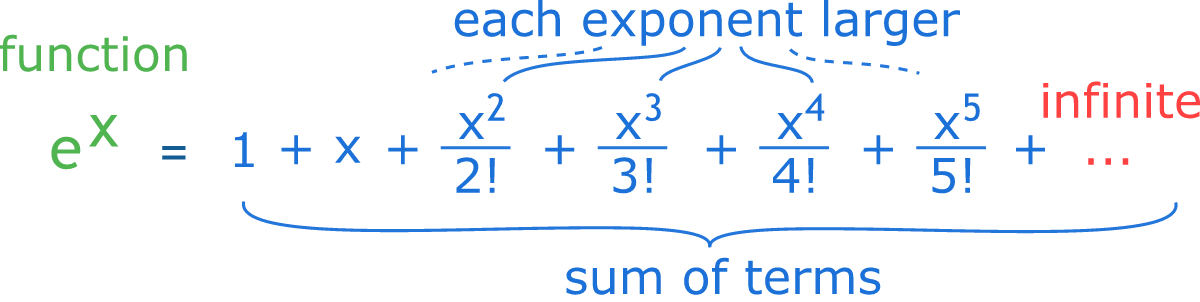
图:泰勒级数数学展开式:利用基础基元累加逼近任意复杂金融结算机制
ICE 与 Hyperliquid 的直连,实质上是将自身直接对接到了未来有能力路由并承接全球所有传统金融资产清算的终极底层管网上。
正因如此,CME 目前堪称传统交易所板块中最具潜在危险的股票标的。只要仔细拆解其利润表就会发现,其大部分高利润业务严重依赖传统期货到期交割所产生的摩擦成本。
如果市场上出现一个永不到期、无需支付繁琐展期手续费、且拥有充裕深度与极低资金成本的交易场所,任何理性的机构与散户交易员都会在第一时间将头寸转移过去。
行业演变的风向标已经在从两端加速合流:在传统金融向加密协议妥协的同时,加密巨头也在加速反扑传统渠道,例如头部交易所 Kraken 近期便全资收购了老牌期货券商 NinjaTrader。
ICE 正在通过将底层技术外包给加密协议、同时牢牢掌握顶层合规准入与清算牌照的方式,主动在金融技术堆栈中实施战略下沉与业务防御。
如果让我对这场博弈做出一项长期下注,我认为 Jeff Sprecher 在五年周期的战术视角上极其精明老辣,但在长达十五年的战略演进中却很可能全盘皆输。
加密行业的参与者们目前大多还在为 Hyperliquid 平台代币 HYPE 的价格飙升而兴奋不已;但在华尔街冰冷严肃的摩天大楼里,真正的金融巨头们正在经历一场前所未有的范式震颤。
Jeff Sprecher 坦然接受了撮合技术从来不是护城河的客观现实,果断接入了行业最高效的去中心化清算基建;而当全球最大的传统交易所母公司都开始将业务迁移至公链之上,整个现代金融体系被开源加密协议深度重构的进程已然不可逆转。





