等待最后一跌?大摩 Wilson:无论中选结果如何,都或是抄底美股的良机
摩根士丹利首席美股策略师 Mike Wilson 表示,自 6 月以来的美股调整已进入「最后阶段」,明日举行的中期选举一旦落幕,市场不确定性将显著消散,高质量周期股或迎来买入机会。
Wilson 在周一发布的客户报告中指出,无论选举结果如何,中期选举本身都构成一次经典的「清除事件」。他援引历史数据称,1982 年以来,大盘股在中期选举后六个月内平均上涨约 15%(市值加权)至 16%(等权重),此后一年涨幅进一步扩大至约 22%。
在选举结果层面,Wilson 认为民主党横扫两院的情形已被市场充分定价,不构成重大意外。与此同时,他亦警告选后风险不容忽视——与伊朗的军事冲突重燃及新一轮关税政策,被列为最主要的潜在威胁。
调整接近尾声,市场呈现底部信号
Wilson 及其团队判断当前调整进入末期,依据来自多项市场内部指标的共振。
罗素 3000 指数成分股中,已有 60% 自 6 月高点累计下跌 20% 以上,标普 500 指数则在市场广度收窄的背景下跟随回落。Wilson 指出,个股先于指数下跌、随后指数补跌的形态,是历史上市场临近底部时的典型特征。
从近期市场动态来看,自 9 月底以来,10 年期美债收益率已下行近 40 个基点,标普 500 成分股中站上 200 日均线的比例从约 42% 回升至 62%,涨幅约 20 个百分点。等权重标普 500 在此期间上涨近 5%,跑赢市值加权指数约 6 个百分点。Wilson 表示,这印证了此前的判断——长端利率已接近峰值,等权重标普 500 是「宽基交易」更具吸引力的表达方式。
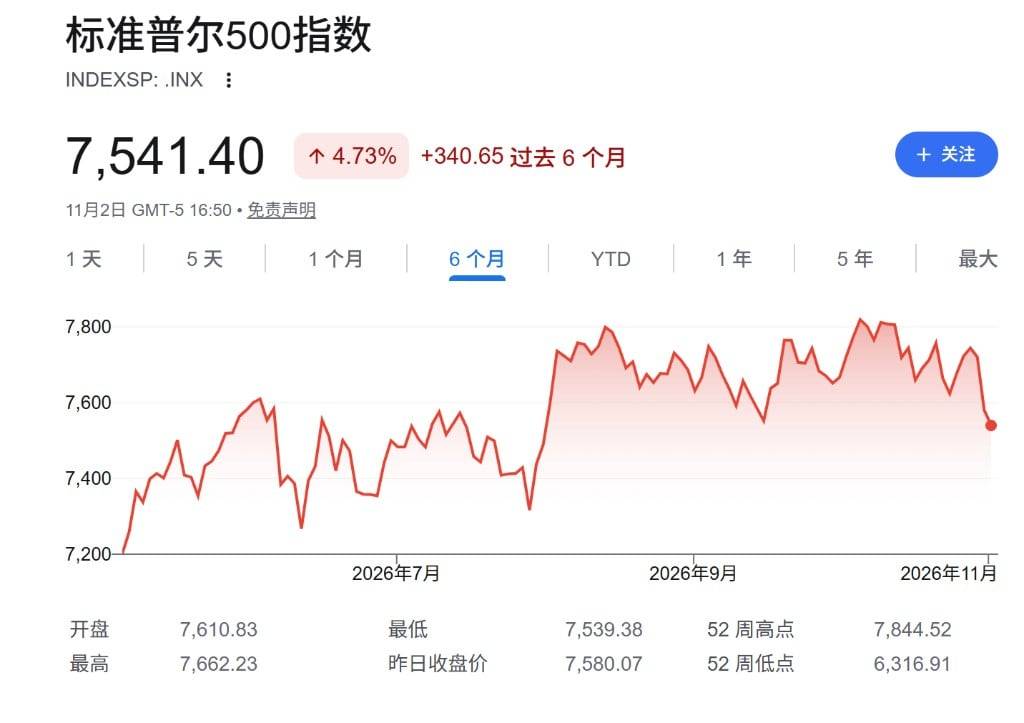
纳斯达克 100 指数上月蒸发数万亿美元市值,一度逼近技术性回调区间。Wilson 将本轮调整的主要诱因归结为市场对 AI 相关企业盈利前景的谨慎态度,并强调投资者评估框架已发生切换——自由现金流(FCF)缺口不再被容忍,盈利可持续性与现金生成能力受到更高权重,这与经济周期中后期的典型环境相符。
选举结果影响有限,政策变量仍是关键
在预测市场 Kalshi 和 Polymarket 上,民主党横扫两院的概率分别为 71% 和 73%。Wilson 认为该情形已被市场消化,因此不太可能引发重大冲击。
即便民主党以参议院多数席位实现全面执政,Wilson 认为直接影响未必构成利空:推迟或逆转医疗补助及食品券削减计划,有望支撑消费需求;企业为抢在 2028 年政策转向前落地,短期内的投资及并购活动也可能加速。
不过,Wilson 强调,关税、外交政策及机构层面的去监管举措,过去两年对市场影响最为深远的政策变量,大多仍受行政分支直接主导,不因国会席位更迭而改变。「股票市场通常不会、也不会长期提前两年定价,」他写道。
在共和党维持参议院控制权的情景下——Kalshi 显示概率约为 24%——Wilson 认为市场可能被迫将目光提前延伸至 2028 年,评估去监管政策遭受阻力的风险。
流动性补充或提供额外支撑
在货币政策层面,Wilson 明确表示,其判断框架并不以美联储转向降息或推出额外宽松举措为前提。
相反,他将美国财政部存款账户(TGA)余额的下降视为另一条流动性补充路径。预计财政部现金余额将从目前约 1.05 万亿美元降至年底约 8500 亿美元,随着政府支出执行,这部分资金将回流市场,形成一定的流动性缓冲。
就罗素 2000 小盘股而言,Wilson 态度相对审慎,认为该指数要实现有效修复,所需的利率回落幅度,仍大于目前已经发生的降幅。这意味着,在当前阶段,其更倾向于将资金配置于估值已充分回调的大盘高质量周期股,而非小盘成长方向。





