14倍PE不是捡便宜!知名财富管理CEO警告:英伟达(NVDA.US)盈利若下修5%,股价恐跌40%
自 10 月 6 日创下历史高点以来,英伟达(NVDA.US)市值已蒸发近 1.4 万亿美元。据统计数据,仅 11 月 5 日的抛售潮就抹去约 4500 亿美元市值,当日英伟达大跌超 9%,博通(AVGO.US)跌幅逾 10%。
本轮抛售导火索来自华盛顿政坛变局。民主党拿下国会参众两院控制权,而两党候选人竞选期间均对 AI 数据中心持反对态度 —— 这类算力设施正是英伟达芯片的核心应用场景。
如今不少投资者认为英伟达估值已经足够便宜。然而,在 11 月 6 日一档采访中,Ritholtz Wealth Management 首席执行官 Josh Brown 对 “14 倍市盈率就算是捡便宜” 的观点提出质疑,并发出警示: “如果未来 12 个月英伟达的盈利较我们预期下调 5%,该股有可能下跌 40%。”
他同时坦言:“这是我推演的情景,但这种下跌幅度确实存在可能性。” 简单来说,盈利每下调 1 个百分点,对应股价要跌 8 个百分点。
估值便宜,事出有因
Brown 的论点,始于一众搭乘 AI 热潮的大厂,博通与英伟达皆在其内。过去一年多,它们的估值倍数持续收缩:“估值压缩幅度十分剧烈。股价之所以没有出现崩盘式下跌,唯一原因是盈利增速跑赢了估值收缩的速度。”
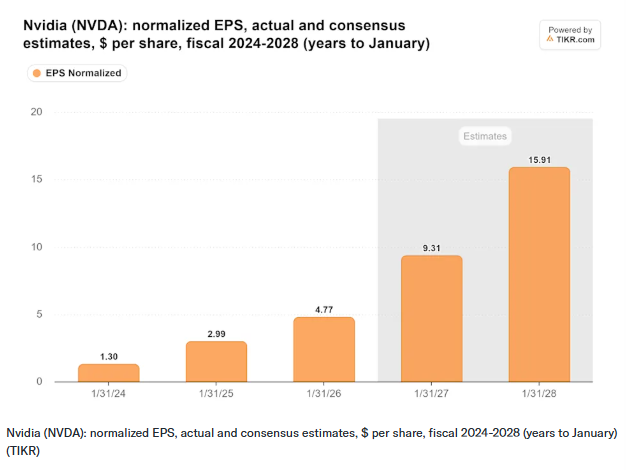
英伟达盈利增长势头确实迅猛。分析师预测,公司 2027 财年(截至 2027 年 1 月)调整后每股收益为 9.31 美元,2028 财年 15.91 美元,2029 财年 21.34 美元。仅 2028 财年盈利预期,自 6 月底以来就已经上调 25%。
但估值倍数却朝反方向走。11 月 5 日,英伟达远期市盈率跌至 15 倍,处于近三年区间底部,仅为 30 倍长期均值的一半。
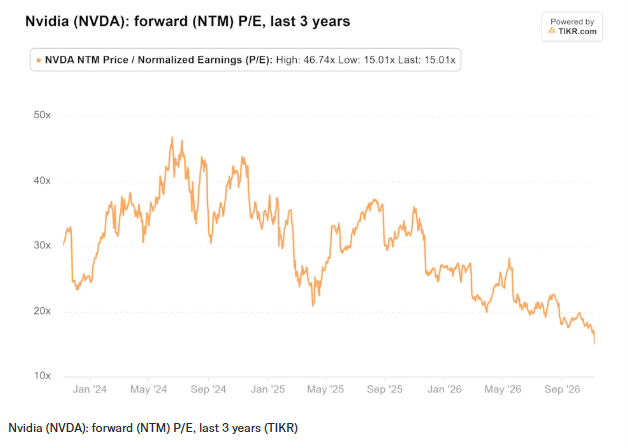
Brown 的解读是:市场本就不相信这一轮高增长能够延续至 2027、2028 年。15 倍的市盈率印证了这个判断:投资者给英伟达未来两年盈利给出的定价,已经默认这是业绩顶峰。市场一致预期也显示,营收增速将从 2028 财年的 68.2% 回落至 2029 财年的 30.5%。
怎样才会出现 40% 的跌幅?
在 15 倍远期 PE 的前提下,如果估值保持不变,盈利下调 5% 只会带动股价跌 5%。想要出现 40% 的跌幅,估值倍数还要同步压缩至约 9.5 倍(计算:15 × 0.6 ÷ 0.95)。
据统计,英伟达季度远期市盈率数据最早可追溯至 2014 年,历史上从未跌破 14 倍。
因此,Brown 设想的 40% 大跌要成真,仅仅小幅下调盈利预期是不够的,还需要投资者形成共识:英伟达的增长在 2028 财年之后就此停滞。
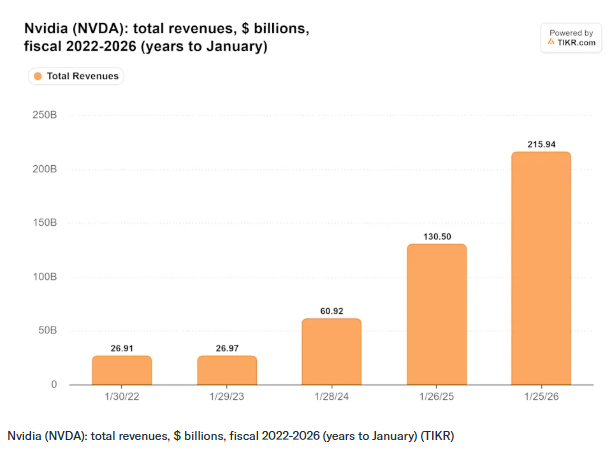
英伟达投资者并非没有经历过增长失速。2023 财年公司营收持平,维持 270 亿美元,GAAP 口径营业利润率从 37.3% 下滑至 15.7%。而随着 AI 浪潮爆发,其后三年营收翻八倍,达到 2159 亿美元。
风险投资人 Tomasz Tunguz 认为,历史有可能重演。他在一档节目中表示,当下已经出现芯片积压在仓库的现象,根源是电力供给不足以支撑算力部署。他警示:“到某个节点,英伟达订单增长会陷入停滞,仅仅因为美国本土没有足够条件去落地这些算力;届时相关个股将迎来一场剧烈冲击。”
大选尘埃落定之后,这份担忧更难被忽视。2026 财年,英伟达来自美国本土客户的营收为 1496 亿美元,占总营收比重 69.3%。
2028 财年本身并非风险源
短期来看,未来 12 个月未必会出现盈利下调。公司指引 2028 财年营收同比增长约 70%,并称供给上限是约束营收的核心因素;同时客户给出的需求预测显示,增长还有翻倍空间。过去三个季度,英伟达营收均超出指引上限。
11 月 5 日,知名财经节目主持人Jim Cramer在其节目中给出看多逻辑:如果英伟达业绩刚好符合预期,“这只增速 70% 的股票,对应明年盈利的估值还不到 12 倍。” 市场一致预期也支撑这个增速判断:每股收益从 9.31 美元升至 15.91 美元,增幅刚好 71%。
Cramer也补充了风险前提:“但如果下一年增长彻底停滞,那它就谈不上便宜 —— 前提是美国审批新建数据中心的速度跟不上当前节奏。”
在 Brown 看来,这笔交易的风险收益确实并不对称。但单单明年盈利下调 5%,并不会把英伟达砸跌 40%;真正能触发这个级别的下跌,是 2029 财年的盈利预期下修,也就是Cramer与Tunguz共同担忧的时间窗口。当前 15 倍 PE 已经很大程度定价了这一重担忧,只要 2028 财年的业绩指引维持不变,这个低估值本身就构成缓冲垫。
当然,第一轮考验就在美东时间 11 月 17 日。英伟达将公布三季报,公司此前给出营收指引区间为 1080 亿美元,上下浮动 2%。而相比单季度业绩,管理层对 2028 财年的表态、以及美国本土数据中心客户是否开始缩减订单,可能才是更加关键的看点。





