AI叙事降温,软银两年来首季转亏!
11月10日,软银集团交出一份让全球市场倒吸一口凉气的财报。
第二财季净亏损1.12万亿日元(约合70亿美元),远低于市场预期的盈利1293亿日元,也是自2024财年以来首次单季净亏损。
上半年财报同样刺眼,归母净亏损7680亿日元,去年同期是盈利2.92万亿日元;投资收益从3.93万亿日元掉到1.73万亿日元,同比缩水56%。
这不是一次普通的业绩下滑,而是软银“AI+杠杆+公允价值模型第一次在财报里完整反噬。
反转的数字
具体来看:
2027财年上半年,公司营收达到4.24万亿日元,同比增长 13.3%,环比增长109.7%;
毛利润2.2万亿日元,同比增长12.08%;毛利率51.88%,同比下降0.58%;
归母净利润为亏损7680.07亿日元,同比由盈转亏;
经营现金流-5272.98亿日元,同比扩大 339.77%;
自由现金流-5.9 万亿日元,同比亏损扩大 1208.48%;
资产负债率则为72.05%,同比增长4.68%,环比增长4.68%。
2027财年第二财季,公司营收2.22万亿日元,同比增长15.6%;
毛利润1.14万亿日元;毛利率51.61%;
归母净利润为亏损1.12万亿日元,同比由盈转亏。
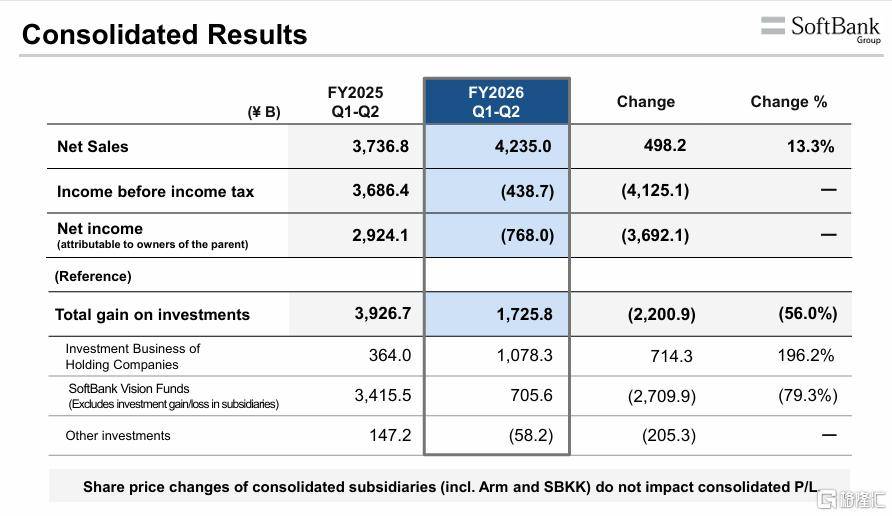
整体来看,主营收入没崩,崩的是投资公允价值、愿景基金重估、AI基建预付款计提和利息成本。
软银本质上不是一家运营商,而是一只披着控股公司外衣的“AI杠杆ETF”。
三层冲击叠加
一是,Arm不再自动抬估值。
Arm是软银资产负债表里的超级锚,既贡献AI叙事,又被拿去质押融资。
2026年6月前,Arm股价上行让软银净值“自动增值”。
进入三季度,市场开始质疑AI芯片授权业务能否匹配资本开支,Arm股价较6月高点大幅回撤(海外口径回撤超60%),英特尔、Coupang同步下跌。
不过,合并报表里Arm自身股价变动不直接影响当期损益,但软银通过持股、衍生品、英特尔预付远期合约等渠道承受间接重估损失——本季英特尔相关衍生品亏损约3219亿日元。
二是,愿景基金——一级市场重定价。
愿景基金Q2亏损815.8亿日元,预期为盈利2220亿日元。
上半财年SVF整体投资收益从3.42万亿日元降至7056亿日元,其中SVF2几乎归零(92亿日元vs去年同期近2万亿)。
这种逻辑变了。过去按“下一轮融资估值”往上蹭,现在投资人只看收入质量、退出通道、现金流。
未上市资产的“自动升值”暂停,上市持仓还在跌,两头夹击。
三是,美国AI数据中心“交学费”——5972亿日元。
这是最容易被写成“会计减值”、实则最有产业信号意义的一块。
子公司Silver Bands 7 LLC为美国AI数据中心锁定发电设备产能,FY2025-Q2 FY2026累计预付约95亿美元(1.5万亿日元);本季因需求/并网/采购计划调整,确认损失5972亿日元、不可退还预付款4570亿日元、合同修改与结算损失1402亿日元。
这揭开了AI基建最尴尬的现实——燃气轮机、发电设备交期长达数年,先付钱锁产能,一旦项目节奏变慢,预付款就是沉没成本。
软银不是第一个踩坑的,也不会是最后一个。
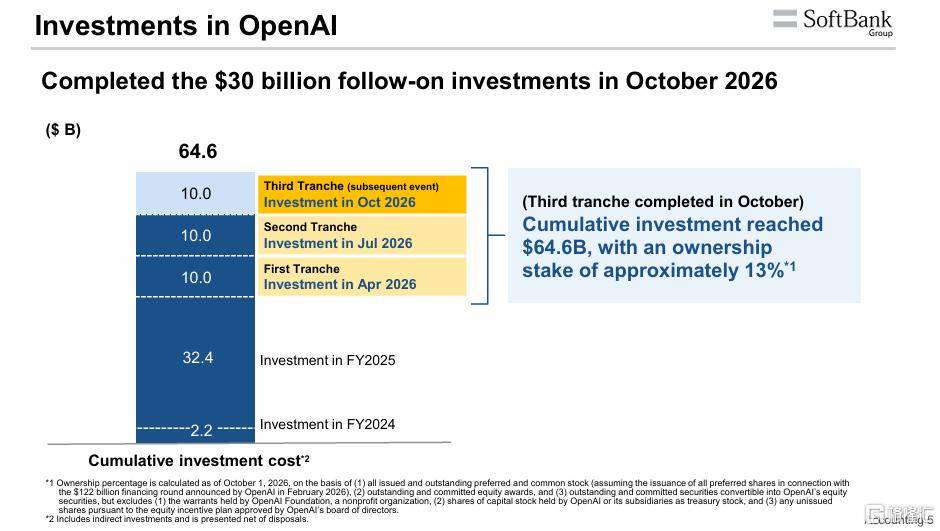
累计向OpenAI投资646亿美元
软银集团在最新财报中确认,公司对OpenAI的300亿美元追加投资承诺已于2026年10月1日全额落地。
这笔资金通过软银愿景基金二期(SVF2)分三批完成,分别于2026年4月1日、7月1日和10月1日各投入100亿美元。
至此,软银对OpenAI的累计投资额达到646亿美元,持股比例约为13%,成为OpenAI最大外部股东之一。
从融资结构看,这笔押注走完了一个教科书级的“过桥贷款→债券置换”的闭环。
2026年3月,软银与瑞穗等银团签署400亿美元过桥融资额度,用于支撑前两批各100亿美元的出资;
9月,公司发行111亿美元外币高级债券(含美元和欧元档,票息最高达9.75%),以长久期公开市场债务置换短期银团贷款;
10月追加投资完成后,过桥额度剩余未用部分被取消,相关借款提前清偿,额度正式归零。
需要明确的是,这并非杠杆解除,而是债务久期重组——本金并未消失,只是从“随时可能到期、利率浮动”的银团贷款,换成了“锁定期限、固定票息、按年付息”的资本市场债券。
资产端,软银持有的是OpenAI优先股(IPO或流动性事件时自动转为普通股),截至2026年9月30日账面公允价值约996亿美元,浮盈约450亿美元,但一级市场持仓不可随时变现,估值高度依赖OpenAI未来上市节奏与融资环境。
负债端,按111亿美元债券规模、加权平均票息约9%粗略估算,年利息支出接近10亿美元,且在高利率环境下短期内难以下降。
将这笔交易放回软银Q2净亏1.12万亿日元的背景下,逻辑链条清晰:
OpenAI仓位本身本季并未减值,但它所处的整个财务框架正在承受压力——Arm股价回撤压缩质押融资弹性,美国数据中心项目计提5972亿日元,融资成本单季攀升至4619亿日元。
13%的OpenAI股权不是当期利润来源,而是风险放大器。
只要AI叙事维持、OpenAI走向上市,这笔646亿美元就是战略期权;
一旦估值横盘或退出推迟,软银就不得不用真金白银的债券票息为信仰持续付息。
这也解释了为何市场对软银的定价框架正在从“成长型科技控股”向“高收益债+抵押品管理”切换。
孙正义用债券的时间换AI退出的时间,桥贷还完了,但时钟远未停摆。





