空中云汇创始人「打脸」自己:从怒喷稳定币到亲手造链
Jack Zhang 大概没有料到,2025年6月他在X上写下的那段话,会成为「打脸语录」之一。
那条帖子措辞斩钉截铁,他写道:「我看不到稳定币有任何方式能降低费用,从稳定币到接收货币的退出通道费用远远高于外汇银行间市场。」
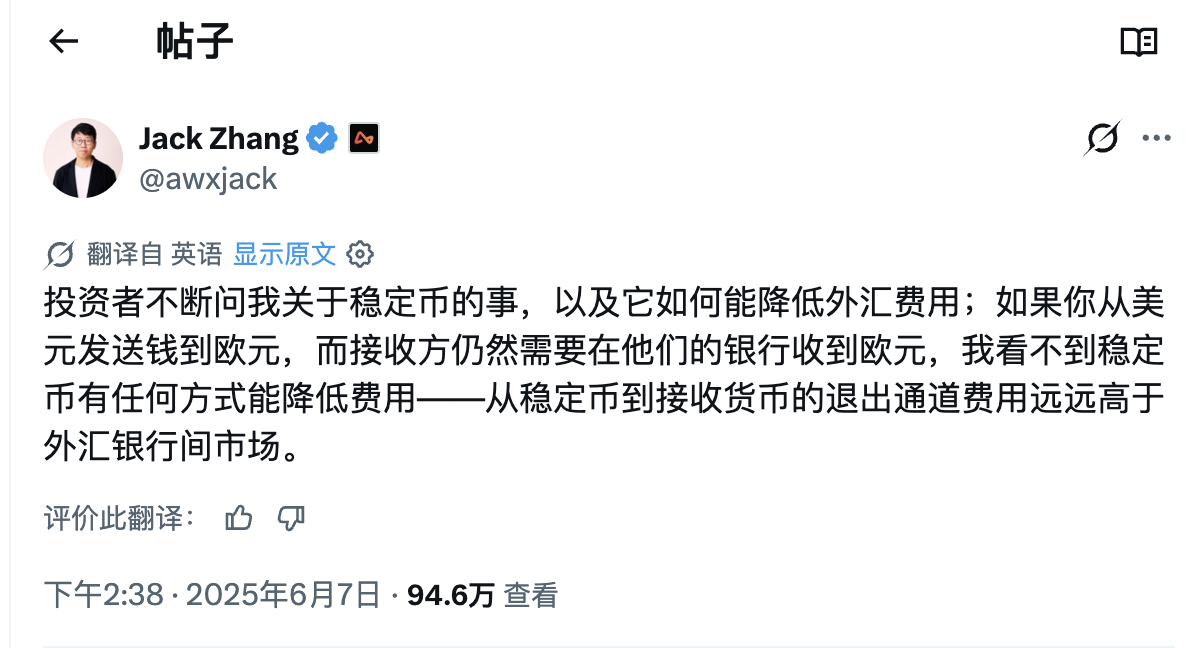
紧接着在评论区补了一句更狠的:「15年了,加密货币没有解决过任何一个真实世界的问题。」
发帖的人是空中云汇(Airwallex)联合创始人、CEO张硕(Jack Zhang)。这家总部在墨尔本的跨境支付公司,彼时估值60亿美元,持有全球80张金融牌照,覆盖200个国家和地区,年化收入刚突破10亿美元,说这些话,底气十足。
加密社区的反应是预料之中的群起围攻。
Dragonfly合伙人Omar Kanji讽刺他,Huma Finance联合创始人Richard Liu写了长文反驳,张硕最后在评论区做了微小让步:承认稳定币钱包在新兴市场可以作为替代支付手段。
仅仅17个月后,2026年11月10日,一家叫Alta的区块链公司宣布完成4750万美元A轮融资,由Index Ventures领投,GV(谷歌风投)、Blackbird Ventures、Square Peg参投,加上此前的3250万美元种子轮,累计融资8000万美元。
Alta的联合创始人名单上,赫然写着:Jack Zhang。
从唱空到亲自下场
张硕的转向并不是一夜之间完成的。
2025年6月,那场关于稳定币的「嘴仗」打完之后,全球支付行业发生了几件大事。
Stripe以11亿美元收购了稳定币基础设施公司Bridge,随后又和Paradigm联合孵化了支付专用公链Tempo。
Circle的USDC年交易量在2025年达到18.3万亿美元,超过了USDT。稳定币总市值从1500亿美元翻倍到超过3000亿美元。更重要的是,美国的GENIUS Act和香港的稳定币条例相继落地,监管的确定性一下子打开了机构入场的大门。
张硕嘴上在唱空,身体很诚实。
2026年初,空中云汇内部悄悄开始组建稳定币团队,挂在核心外汇和流动性部门底下。招聘启事写得很直白:要把稳定币整合进现有的外汇和支付系统,让它像任何一种法币一样在平台上运转。
2026年初,通过一位共同朋友的介绍,张硕认识了Loong Wang。这个澳大利亚国立大学毕业的技术极客,2017年在堪培拉创立了Republic Protocol(后更名为Ren Protocol),一个用于封装比特币的DeFi项目。2021年,Alameda Research收购了Ren,Wang在FTX暴雷前离开,随后转向量子化学药物发现方向。
两人一见如故。张硕当时已经在考虑做区块链公司,但需要一个能带队的技术领军人物。Wang后来接受采访时回忆,张硕被介绍过来的时候正在思考稳定币赛道,两人很快成了朋友,决定一起做点什么。
这个「做点什么」,就是Metal,后来更名为Alta。
Alta到底在做什么?
Alta并不是又一条通用公链,它是一条专门为持牌金融机构设计的L1。
张硕在X上分享了,他做Alta的原因,他写道:「关于稳定币的讨论,大部分集中在结算速度和汇款上。但用金融市场和金融基础设施演进的视角去看,会发现一个更有趣的机会。」
张硕的核心论点是:用本币买一枚美元稳定币,就是一笔外汇交易。随着采用率增长,稳定币会创造出全新的美元流动性市场,带有自己的价差、定价逻辑,以及与传统外汇市场的联动关系。稳定币不只是「便宜的SWIFT」,它正在生长出一套独立的金融市场结构。
接着他抛出了真正的「杀手级论点」:可编程性。他说:「稳定币让货币成为软件的原生组件,开启了资金管理、自动结算、多方交易协调的全新方式,并最终让AI智能体实现自主交易。」
实现这一切需要什么?张硕给出了他的清单:可靠的流动性、机构级隐私、合规,以及与各国本地金融系统的无缝连接。这四条,没有一条现有公链能同时满足。
CEO Loong Wang对此的表述更直接:「如果不是被逼无奈,我们不会去做一条L1。」言外之意,无论以太坊、Solana还是其他L2,都无法满足银行和支付公司对隐私和合规的底线要求。
所以Alta在技术上做了一个很不「crypto-native」的选择:用递归零知识证明(recursive zero-knowledge cryptography)构建底层。这套方案允许链上交易在验证合规性的同时保护隐私:你可以证明一笔交易符合某个司法辖区的监管规则,但不需要暴露交易双方的身份和金额细节。
在产品设计上,Alta做了几件传统公链不愿意做的事:内置可编程合规层,支持不同司法辖区的监管规则「即插即用」;身份和授权系统直接嵌入协议层,而非依赖外部预言机;甚至有一个防空投功能,未经授权的地址无法向你转账。对银行来说,这最后一条可能比什么技术创新都重要。
另一位联合创始人Catherine Porter,曾经是Meta内部负责Libra(后来的Diem)合作伙伴关系的高管,后来还担任过Mysten Labs和Aptos的顾问。这个人选本身就说明了Alta的路径:让金融系统自愿走上链,而非颠覆它。
空中云汇的角色
空中云汇在Alta的角色,远不止是领投种子轮那么简单。
根据Fortune的报道,空中云汇正在充当Alta的大规模分发渠道,说服其全球客户网络使用Alta平台进行加密交易。Alta的链将直接对接空中云汇的支付网络,支持稳定币转账并接入本地法币支付轨道,覆盖200个国家和90种货币。
这意味一条刚融完8000万美元的新链,一出生就有了一个年化交易量2870亿美元、年收入13亿美元的支付巨头作为「设计合作伙伴」和获客引擎,这在公链赛道里几乎是前所未有的起跑优势。
张硕本人也在声明中给出了新的叙事框架:「随着AI智能体银行和可编程支付的兴起,稳定币正在成为结算的重要载体。」
一位空中云汇内部人士向Forbes Australia匿名透露了更接近真实情况的版本:「张硕并没有变成加密信徒。但客户需求在涨,监管在明朗化,他愿意把这项技术整合进平台。」
这大概是最准确的判断,张硕的信念没变,这是商业理性的胜利。
Stripe已经跑在前面了
把视野拉到竞争格局,就能理解张硕为什么「不得不」做这件事。
2024年10月,Stripe以11亿美元收购稳定币基础设施公司Bridge;2025年底收购钱包开发商Privy,获得7500万个嵌入式钱包;2026年初与Paradigm联合孵化支付专用链Tempo,融资5亿美元、估值50亿美元;Tempo于2026年3月主网上线,目前已经为Stripe Treasury的稳定币功能提供底层结算。
Stripe的加密负责人对外说,公司的目标是成为「货币的AWS」。
它真的在构建一个全栈式稳定币基础设施:Bridge负责发行和出入金,Privy负责钱包,Tempo负责结算。三层叠加,从稳定币的铸造到商户端的支付,Stripe已经可以不依赖任何第三方。
Tempo的设计合作伙伴名单包括OpenAI、Shopify、Visa和Deutsche Bank。到2026年11月,已有超过100个服务集成了Tempo主网。
对空中云汇来说,Stripe不仅是跨境支付赛道的竞争对手,现在还是区块链基础设施赛道的竞争对手。如果坐视不理,当稳定币结算成为企业支付的标配,空中云汇就会从「基础设施」降级为「应用层」,它的支付网络会变成跑在别人链上的一个接口。
Alta就是空中云汇对这个威胁的回应,只不过Stripe选择了自建全栈,空中云汇选择了孵化+投资+战略绑定。
一场关于谁拥有结算层的战争
稳定币市场的数据已经不需要再为其辩护了。截至2026年中,总市值超过3200亿美元,USDT占59%(约1870亿美元),USDC占24%(约750亿美元)。2025年全年链上交易量超过33万亿美元,USDC以18.3万亿美元反超USDT的13.3万亿美元。
但市值和交易量只是表象。真正的战场在结算层,谁控制了稳定币从铸造到结算再到出金的全流程,谁就拥有下一代金融基础设施的定价权。
这就是为什么支付公司纷纷开始造链:
Stripe造了Tempo,找Paradigm一起做,估值50亿美元。Circle造了Arc,为USDC的跨链结算提供原生基础设施。Fireblocks推出了全球稳定币网络,连接出入金、流动性和合规服务商。Goldman Sachs、微软、BNP Paribas支持的Canton Network,同样瞄准持牌金融机构的链上结算。
空中云汇+Alta,是这张牌桌上最新的一手牌。
这些玩家的共识很清楚:稳定币不是一个「加密产品」,它是一条新的支付轨道。
支付轨道的竞争,比的从来都是谁的网络效应更强、谁的合规覆盖更广、谁能更快地把链上资产接回现实世界的银行账户。技术优雅与否,反倒是最不重要的变量。
有人说张硕「打脸」了。但如果仔细看他前后两个阶段的表态,会发现一个微妙的一致性:他从来没有看好「加密货币」,他现在看好的是「代币化的法币结算基础设施」。
在他的框架里,稳定币不是crypto,稳定币是法币的链上形态。
这种区分听起来像在咬文嚼字,但它代表了一个正在发生的巨大范式转移:支付公司不再把区块链当成竞争对手或者骗局,而是当成自己的下一代基础设施。Stripe这么做了,空中云汇也这么做了,Visa和万事达正在这么做。
务实主义者在用脚投票,信仰反倒是最不重要的东西。





