大摩研报解读:谷歌 Waymo 里程低于预期,智能体整合打开重估空间
Waymo 上半年行驶里程低于摩根士丹利预期约 3%,旧金山、凤凰城、奥斯汀三个核心市场全部低于模型。摩根士丹利在 2026 年 10 月 6 日的报告中指出,这些是暂时性经营扰动,多年扩张逻辑没有改变。
摩根士丹利维持增持评级,目标价 400 美元,当前股价 347.68 美元,上行空间 15%。报告的核心赌注是 Alphabet 需要智能体来重估估值倍数,Waymo 是被低估的智能体差异化优势。
里程低预期但扩张逻辑不变
上半年累计里程 271.3 百万英里,低于摩根士丹利估计的 280.3 百万英里。旧金山 82.4 百万英里,低于估计 8.2%。凤凰城 92.1 百万英里,低于 4.8%。奥斯汀 21.1 百万英里,低于 5.6%。亚特兰大 8.6 百万英里,超出估计 113.9%。
摩根士丹利认为,几个暂时性扰动导致了这个差距。一季度天气原因导致服务暂停。四月开始的高速公路问题,导致 5 月 19 日全市场高速公路运营暂停,直到七月底才逐步恢复。一次临时召回影响超过 3700 辆车,几乎覆盖全部车队。
自动驾驶供应和地理围栏映射限制也可能是因素。摩根士丹利把这些视为多年自动驾驶进程中的成长阵痛。
尽管上半年数据低于预期,摩根士丹利反而上调 2028 年里程约 2%。亚特兰大爬坡更快,丹佛、圣地亚哥、坦帕湾等新城市上线早于预期。2027 和 2028 年里程分别上调 1%和 2%,收入分别上调 2%和 3%。旧金山和凤凰城的里程预测分别下调 14%和 11%,反映最成熟市场的增长阵痛。
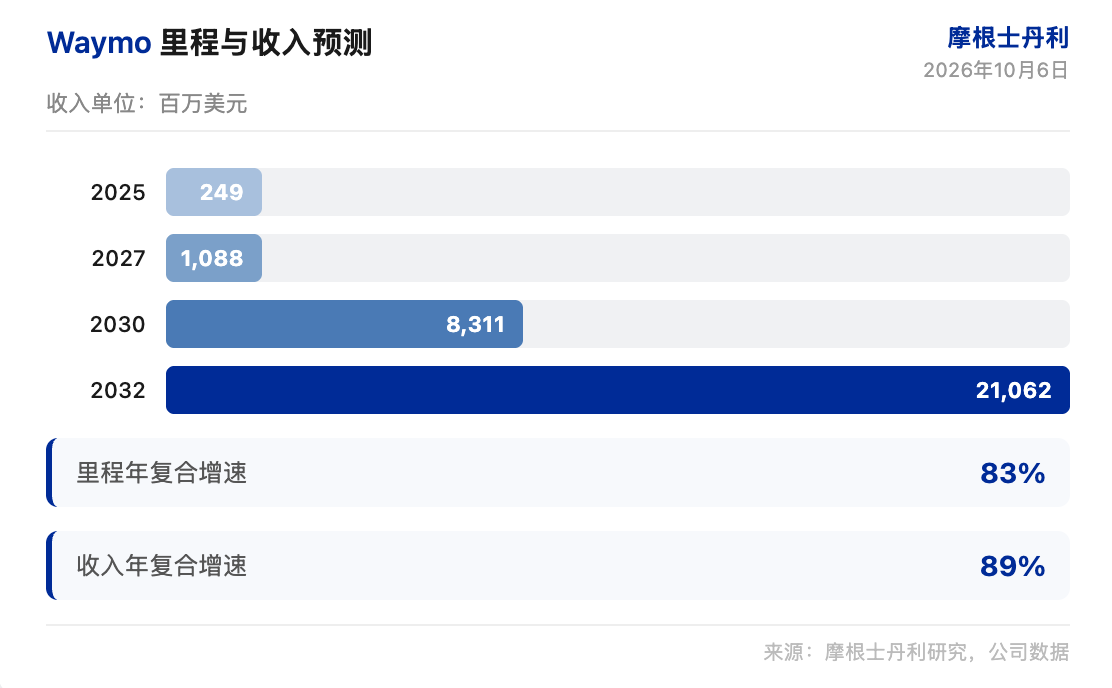
摩根士丹利继续预计 Waymo 在 2032 年达到约 200 亿美元收入。里程和收入在 2025 到 2032 年的年复合增速分别为 83%和 89%。
车队规模 2032 年扩至 12 万辆
摩根士丹利更新了自下而上的 Waymo 供需模型。2027 年底车队约 8000 辆,2028 年底约 16000 辆,较此前预测上调 1%和 2%。2032 年车队达到 12 万辆,年复合增速 79%。
车队规模与里程和订单增长同步。摩根士丹利预计 Waymo 订单在 2027 和 2028 年分别上调 4%和 3%,2032 年达到 11.19 亿次。即便到 2032 年,Waymo 在美国总行驶里程中的占比仍低于 0.5%。
城市扩张方面,Waymo 计划进入伦敦、慕尼黑、东京和新加坡。摩根士丹利关注今年冬季在丹佛和华盛顿等地的天气应对,以及国际扩张进展。这些是展示全球机会的关键节点。
自动驾驶的供给约束仍在。摩根士丹利指出,供应是限制规模化的因素之一。车队扩张速度、地理围栏覆盖、天气适应能力,共同决定 Waymo 能否把需求转化为实际里程。
安全优势仍显著但趋势需监控
Waymo 每事故行驶里程从 2025 年四季度的约 45.8 万英里降至 2026 年一季度的约 43 万英里,二季度进一步降至约 37 万英里。摩根士丹利指出,这个环比走弱值得关注。
Waymo 的整体安全表现仍显著优于人类驾驶员基准。每事故 37 万英里约为美国人类驾驶员的 5 倍安全水平。摩根士丹利认为,安全是自动驾驶普及的关键门槛,Waymo 在这个指标上保持领先。
走弱趋势与车队密度提高、运营环境多样化有关。Waymo 正在进入雪天环境如华盛顿和丹佛,以及伦敦和东京等国际市场。摩根士丹利认为,这些新环境的安全表现需要持续监控。
智能体整合打开重估空间
摩根士丹利在报告中强调,Alphabet 需要智能体重估估值倍数。Waymo 是被低估的智能体差异化优势。
报告举例说明智能体整合的潜力。Gemini Agent 可以把用户的日历和邮件整合进 Waymo 服务,预规划行程。从酒店到机场、机场到会议、会议到机场、机场到家,都可以由智能体提前安排。如果用户邮件里有餐厅预订,Gemini Agent 可以预规划往返餐厅的 Waymo。
摩根士丹利指出,这不意味着明天就能规模化,供应仍是约束。报告在未来的 Gemini 智能体功能中寻找这类整合的实例,作为 Alphabet 股价进一步重估的途径。
目标价 400 美元基于约 24 倍市盈率,对应 2027 和 2028 年平均每股收益 15 和 18 美元,隐含约 1.6 倍 PEG,较 Alphabet 同业中位数溢价约 35%。牛市情形 460 美元,熊市情形 225 美元。当前股价 347.68 美元,接近基准情形目标价。
摩根士丹利维持增持评级和 400 美元目标价。Waymo 里程短期承压,城市扩张和智能体整合的中期逻辑没有改变。
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 10 月 6 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。





