美银研报解读:AI 资本开支未见顶,变现决定回报
AI 资本开支还在增长,但变现能否覆盖资本成本,是唯一重要的问题。美国银行认为,超大规模厂商的加权平均资本成本(WACC)已从 2023 年的 4%升至 10%,AI 投资回报必须跨过这道门槛。标普 500 未来 12 个月风险回报平衡,长期看多美股,最佳机会可能在科技之外。
美国银行在 2026 年 10 月 16 日发布的报告中指出,AI 资本开支今年超预期幅度达 50%,收入超预期幅度只有 20%。2027 年预期隐含趋势明显转变。到 2030 年的计算需求对应约 10 万亿美元支出,比当前预测高 2 万亿美元。超大规模厂商自由现金流预计 2027 年下半年转正,前提是 AI 收入加速、资本开支减速。
AI 资本开支还在增长
超大规模厂商资本开支仍在加速。美国银行预计,2026 年五大超大规模厂商加新云厂商(neoclouds)资本开支约 9560 亿美元,2027 年约 1.32 万亿美元,2028 年约 1.5 万亿美元。标普 500 资本开支剔除 TMT 后也在上升,AI 建设已经超出财政刺激的推动。
从需求端看,2026 到 2030 年需新增约 212 吉瓦数据中心容量。按每吉瓦 400 亿美元保守估算,累计支出约 9.5 万亿美元,比当前超大规模厂商和新云厂商资本开支预测的 7.4 万亿美元高 2.1 万亿美元。美国银行认为,资本开支还在增长。
美国银行指出,AI 资本开支的节奏受瓶颈制约,产能扩张速度有限,除非出现 1990 年代末电信泡沫式的过度建设。当前资本开支占 GDP 比重看似晚周期,但按支出方盈利能力衡量仍处中周期。
资本成本翻倍抬高门槛
超大规模厂商的 WACC 从 2023 年的 4%升至 10%。无风险利率比疫情低点高 4 个百分点以上,债务成本上升,股权成本上升,超大规模厂商的贝塔也在上升。美国银行认为,资本成本翻倍直接抬高 AI 投资的回报门槛。
经济学常识是,投资持续到增量投资资本回报率(ROIIC)低于 WACC 为止。当前超大规模厂商的 ROIIC-WACC 为负,资本开支占销售比重上升,投资资本增加,回报尚未兑现。美国银行认为,未来资本开支负担最重的公司,需要证明回报。
风险包括通胀、实际收益率上升、信用事件、监管加强、股权供应超过需求。美国银行指出,美国家庭净资产达 196 万亿美元,超过到 2030 年 AI 支出估计,资本仍在流动。政策更可能是托底,不是障碍,英特尔此前的支持是例证。
每吉瓦收入决定回报
美国银行用情景分析测算 AI 投资回报。关键变量是每吉瓦 AI 收入。熊市情景假设每吉瓦年收入 900 亿美元,年变化 3%,核心收入增长 5%,AI 现金运营成本每吉瓦 30 亿美元,折旧年限 6.2 年。基准情景每吉瓦收入 1200 亿美元,年变化 2%,核心增长 7%,运营成本 20 亿美元,折旧 8.2 年。牛市情景每吉瓦收入 1500 亿美元,年变化 5%,核心增长 8%,运营成本 10 亿美元,折旧 10.3 年。
基准情景下,2026 到 2030 年累计超额回报约 2000 亿美元。熊市情景累计亏损约 5000 亿美元,牛市情景累计超额回报接近 1 万亿美元。美国银行认为,每吉瓦收入是情景分化的关键,变现节奏决定 AI 资本开支创造还是毁灭价值。
企业端是最大变现场景。美国银行测算,若 10%美国工人被 AI 合理化,13 万亿美元工资对应最多 3 万亿美元年度 AI 总可寻址市场(TAM)。企业应用占 AI 总 TAM 约 80%,消费订阅和数字广告占比较小。
最佳机会在科技之外
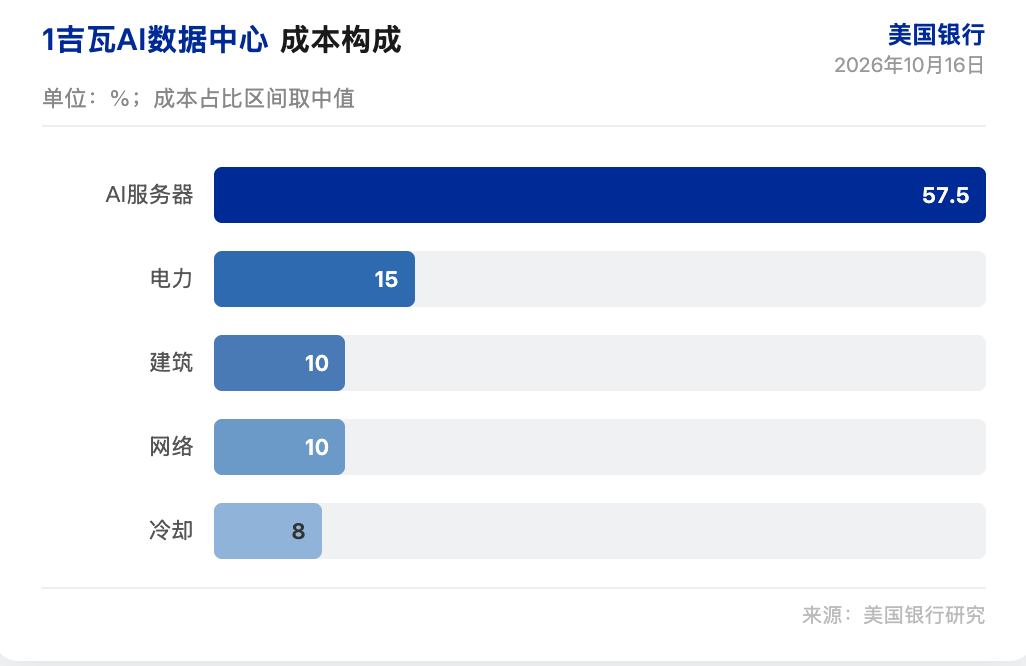
美国银行认为,AI 资本开支的最佳机会可能在科技之外。半导体捕获了第一波,前三大半导体未来 12 个月自由现金流飙升,超大规模厂商自由现金流转负。下一波是实体经济建设:每吉瓦 AI 容量约 40%成本用于网络、电力、冷却和建筑,不是服务器和 GPU。
电气化本身可能带来与过去十年所有行业相当的铜需求增长。美国银行认为,技术先让经济生产更多东西,比如电网、电厂、数据中心、工厂,这些供应商无论哪个 AI 模型或应用胜出都能收费。
配置上,美国银行对标普 500 未来 12 个月风险回报平衡,长期看多美股。信息科技和通信服务两家均配,估值压缩后竞争环境更理性。超大规模厂商估值相对标普 500 折价 24%,半导体折价 42%。美国银行不追科技,偏好 AI 采用者、商品和实体建设。
生产力支撑长期牛市
AI 是效率牛市的新燃料。美国银行指出,非农生产力已高于疫情前趋势,科技和通信服务的实际收入/员工增长快于标普 500。金融和医疗保健具备大规模 AI 部署条件,金融受监管负担拖累,医疗临床试验成本中 AI 影响较大的类别占比高。
美国银行的两个量化因子支持效率投资:高 ROIIC-WACC 公司自 1990 年以来年化跑赢低 spread 同行约 1.6 个百分点;低劳动强度公司过去四十年年化跑赢高劳动强度公司约 3.6 个百分点。AI 进一步奖励不增加人头就能扩大收入的企业。
美国银行认为,生产力上行压低了股权风险溢价(ERP),支撑估值。AI 采用者、商品和实体建设是当前最佳机会,科技板块内部更均衡。AI 资本开支还在增长,但变现能否覆盖 10%的资本成本,决定回报是正还是负。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 10 月 16 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。